[이데일리 마켓in 송승현 기자] 호텔신라가 37회 SRE 워스트레이팅 공동 14위에 올랐다. 지난해 20위에서 여섯 계단 올랐다. 다만 내용은 정반대다. 호텔신라를 꼽은 전문가 대부분은 등급을 올려야 한다고 봤다.
지목자 81%가 “상향”채권시장 전문가 197명 중 16명(8.1%)이 호텔신라의 현재 신용등급이 적절하지 않다고 응답했다. 이 중 13명(81.3%)이 등급을 올려야 한다고 답했고 하향 의견은 3명이었다. 크레딧 애널리스트(Credit Analyst)인 CA 응답자의 9.7%(6명), 비CA 응답자의 7.4%(10명)가 호텔신라를 꼽았다.
국내 신평 3사는 호텔신라에 모두 ‘AA-’ 등급을 부여하고 있다. 나신평은 지난해 4월 면세 부문 실적 저하와 차입 부담 확대를 이유로 등급전망을 ‘부정적’으로 낮췄다. 올해 6월 정기평가에서는 DF1 영업 종료로 고정 임차료 부담이 크게 줄었다며 ‘안정적’으로 되돌렸다. 한신평과 한기평은 올해 4월 정기평가에서 ‘AA-’를 유지했다.
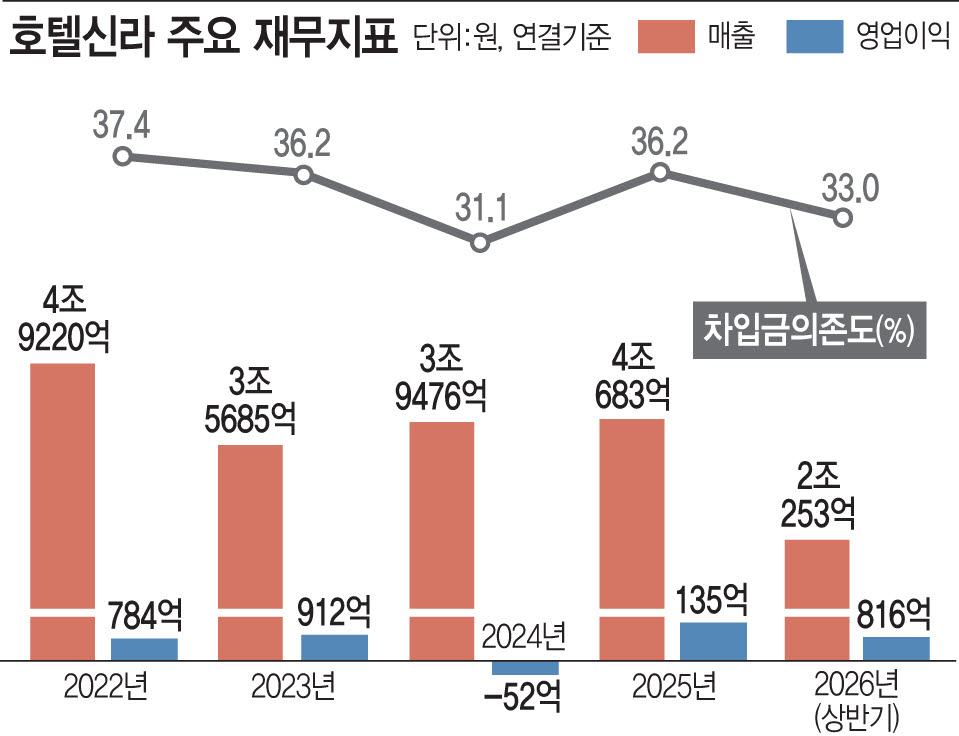
아픈 손가락 잘라내자 이익 반등…면세 외형 회복은 아직호텔신라는 2023년 입찰에서 이용객 1인당 임대료 8987원을 써내 DF1 사업권을 따냈다. 적자가 쌓이자 법원에 임대료 조정을 신청했지만 인천국제공항공사가 강제조정안에 이의를 제기했다. 호텔신라는 지난해 9월 18일 이사회에서 DF1 구역(화장품·향수·주류·담배) 영업 중단을 결의했고, 올해 4월 16일 운영을 종료했다. DF1은 2024년 매출이 4293억원으로 연결 매출의 10.9%였지만 분기마다 200억원 안팎의 영업적자를 냈다.
위약금 지급 등에 따른 사용권자산해지손실 2302억원은 지난해 영업외비용으로 반영됐다. 지난해 영업이익은 135억원으로 흑자전환했지만, 이 손실 탓에 당기순손실은 1728억원으로 불어났다. 상각전영업이익(EBITDA)은 2024년 1271억원에서 지난해 1543억원으로 늘었다.
TR(면세) 부문은 지난해 531억원의 영업손실을 냈지만 올해 1분기 110억원, 2분기 350억원 등 상반기에만 460억원의 영업이익을 거뒀다. 2분기 연결 영업이익은 611억원으로 전년 동기(87억원)의 7배였고, 3분기에도 552억원을 기록했다. 3분기 당기순이익은 384억원으로 흑자로 돌아섰다. 1~3분기 누적 영업이익은 1367억원으로 전년 동기(176억원)의 7.8배다. 지난해 11월 마카오공항점 영업을 접는 등 면세 사업을 정리한 효과가 실적에 곧바로 반영된 셈이다.
3분기 연결 매출은 9590억원으로 전년 동기보다 6.5% 줄었다. 면세 영업이익률도 2분기 4.7%에서 3분기 3.6%로 낮아졌다. 미래에셋증권은 고환율 시기 매입 재고의 원가 부담과 따이공 비수기, 해외공항 임차료 증가를 원인으로 꼽았다. 이 증권사는 올해 면세 매출이 3조1000억원으로 7.0% 줄 것으로 보면서, 이익 증가의 대부분이 수요 증가가 아니라 적자 사업장 철수에 따른 비용 정상화에서 나온다고 분석했다.
한국투자증권은 한 달 새 목표주가를 7만3000원에서 5만6000원으로 23% 낮췄다. 외국인 관광객의 소비처가 백화점 등으로 넓어졌고 하반기 면세산업 회복세가 상반기에 못 미친다는 판단이다. 등급 상향으로 이어지려면 면세 외형 회복이 확인돼야 할 것이란 분석이 나온다.
호텔신라 측은 “실적 안정이 이어지는 만큼 내실경영에 더욱 집중하겠다”며 “TR 부문은 중국 국경절 연휴와 중국-한국 항공 노선 확대에 따른 인바운드 수요 회복에 맞춰 수익성 개선에 힘쓰고, 호텔&레저 부문은 외국인 고객과 연말 수요에 집중하겠다”고 밝혔다.
[이 기사는 이데일리가 제작한 37회 SRE(Survey of credit Rating by Edaily) 책자에 게재된 내용입니다.]