[이데일리 마켓in 김연서 기자]“채권시장은 보편적인 기업의 자금조달 창구여야 하는데 지금은 명문 사교클럽 같다.”
37회 SRE 이후 진행된 자문위원단 회의에서 한 자문위원이 던진 화두다. 제이알글로벌리츠와 중앙그룹의 잇단 채무불이행(디폴트) 사태로 비우량채 투자심리가 위축된 가운데, 국내 회사채 시장이 우량기업 중심으로 고착화되고 있다는 지적이 나왔다.
시장 전문가들은 회사채 양극화 현상이 심화하면서 BBB급 회사채 발행이 더욱 감소할 것으로 내다봤다. AA급 이상 우량기업들은 상대적으로 원활하게 자금을 조달하는 반면, A급 이하 기업들의 회사채 시장 접근성은 갈수록 떨어질 것이란 분석이다.
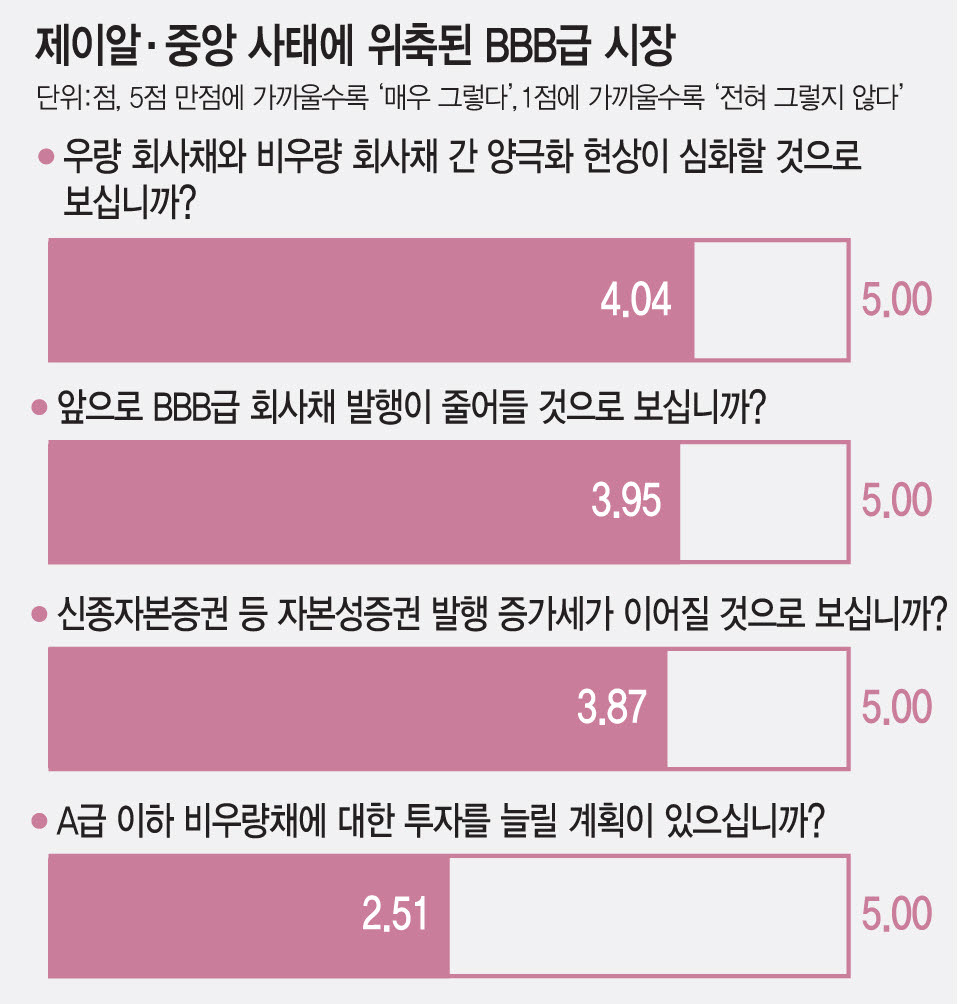
전문가 82.7% “BBB급 발행 감소”…우량·비우량채 양극화 심화37회 SRE에서 채권시장 전문가들은 ‘우량 회사채와 비우량 회사채 간 양극화 현상이 심화할 것으로 보는가’라는 질문에 평균 4.04점(5점 척도·매우 그렇다 5점~전혀 그렇지 않다 1점)을 부여했다. 지난해 3.83점보다 0.21점 상승한 수치다. 전체 응답자 197명 중 157명(79.70%)이 ‘그렇다’ 이상으로 답하면서 신용등급에 따른 자금 쏠림 현상이 더욱 심화할 것이란 전망이 우세했다.
BBB급 회사채 시장에 대한 전망은 더욱 부정적이었다. ‘앞으로 BBB급 회사채 발행이 줄어들 것으로 보는가’라는 질문에는 평균 3.95점을 부여했다. 전체 응답자의 82.74%인 163명이 ‘그렇다’ 이상으로 답해 전문가 10명 중 8명 이상이 BBB급 회사채 발행 감소를 예상했다.
담당 업무별로는 크레딧애널리스트(CA)가 4.10점, 비(非)크레딧애널리스트(비CA)가 3.89점을 부여했다. 기업의 신용위험을 직접 분석하는 CA들이 BBB급 회사채 시장의 위축 가능성을 상대적으로 더 크게 평가한 셈이다.
이 같은 전망에는 올해 잇따라 발생한 비우량 기업들의 디폴트 사태도 영향을 미친 것으로 풀이된다. 지난 4월 제이알글로벌리츠에 이어 6월 중앙그룹 계열사에서 채무불이행이 발생하면서 비우량채에 대한 투자자들의 경계감이 높아졌다.
제이알글로벌리츠는 지난 4월 27일 만기가 도래한 전자단기사채 400억원을 상환하지 못하고 서울회생법원에 기업회생절차 개시를 신청했다. 벨기에 소재 핵심 자산인 파이낸스 타워의 가치가 하락하면서 담보인정비율(LTV) 약정을 위반했고, 이에 따라 임대료 등 현금흐름이 제한되면서 유동성 위기에 직면했다. 한국기업평가와 한국신용평가는 제이알글로벌리츠의 신용등급을 D로 하향 조정했다.
이어 6월에는 중앙그룹 계열사인 JTBC가 206억원 규모의 유동화 차입금을 만기 상환하지 못하면서 그룹 전반의 유동성 위기가 현실화됐다. 방송광고 시장 침체와 콘텐츠 제작비 증가, 방송·영화 사업의 수익성 악화 등으로 재무 부담이 누적된 가운데 단기채무 상환에 실패한 것이다. 이후 중앙홀딩스와 콘텐트리중앙, 메가박스중앙 등 주요 계열사들이 잇따라 회생절차를 신청했고, JTBC도 지난 8월 정식 회생절차에 들어갔다.
두 사건은 발생 배경에 차이가 있지만, 유동성 문제가 실제 채무불이행으로 이어졌다는 공통점이 있다. 특히 비우량 기업들의 차환 위험이 현실화하면서 투자자들의 신용위험 회피 심리를 자극한 것으로 평가된다. 다만 충격이 모든 BBB급 기업으로 확산됐다기보다는 개별 기업의 재무구조와 상환능력에 따른 선별적 투자 기조가 강화됐다는 분석이다.
비우량채 투자 확대에도 부정적…“회사채 시장은 명문 사교클럽”향후 회사채 투자 계획에서도 비우량채에 대한 부정적인 시각이 확인됐다. ‘A급 이하 비우량채에 대한 투자를 늘릴 계획이 있는가’라는 질문에 전문가들은 평균 2.51점을 부여했다. 전체 응답자 197명 중 99명(50.25%)이 ‘그렇지 않다’ 또는 ‘전혀 그렇지 않다’고 답했다. 반면 ‘그렇다’ 이상으로 응답한 전문가는 37명(18.78%)에 그쳤다. 비우량채 투자 확대에 소극적인 시장 분위기가 설문 결과에도 반영된 것이다.
전문가들은 이 같은 현상이 일시적인 투자심리 위축을 넘어 국내 회사채 시장의 구조적 문제와도 맞닿아 있다고 지적했다. 신용등급이 높은 일부 기업에 자금조달 기회가 집중되면서 회사채 시장의 역할이 축소되고 있다는 것이다. 신용등급 상향 기조 속에 발행기업 구성이 우량등급 중심으로 재편되는 반면, 상대적으로 신용도가 낮은 기업들은 시장에서 자금을 조달하기 어려워졌다는 설명이다.
한 SRE 자문위원은 “등급은 계속 올라가 AA급은 늘고 A급은 줄고 BBB급은 확 줄었다”며 “몇 개 빼고는 거의 없다”고 지적했다. 이어 “20년을 보면 BBB급과 A급이 거의 다 사라졌다”며 “길게 보면 시장이 이상해지고 왜곡된 것이다. 미국은 새 기업이 계속 들어오고 깨지기도 하면서 시장이 만들어지는데 우리는 너무 왜곡됐다”고 평가했다.
비우량채 시장의 정상화를 위해서는 투자 수요 확대와 함께 발행기업의 저변을 넓혀야 한다는 의견도 나왔다. 기관투자가들의 보수적인 투자 관행과 제한적인 투자 대상이 시장 활성화를 가로막고 있다는 것이다. 한 자문위원은 “모험자본이 에쿼티에만 쏠려 있는데, 하위 등급 기업이 높은 금리로 조달하는 하이일드 시장을 만들면 정부가 원하는 성장 중간 단계를 회사채 시장이 맡을 수 있다”고 강조했다.
한편 일반 회사채 시장의 양극화 우려와 달리 신종자본증권 등 자본성증권 발행은 앞으로 증가세를 이어갈 것으로 전망됐다. 신종자본증권은 채권과 주식의 성격을 동시에 지닌 하이브리드 금융상품으로, 일정 요건을 충족하면 회계 및 감독 규정상 자본으로 인정받을 수 있다.
37회 SRE에서 ‘신종자본증권 등 자본성증권 발행 증가세가 이어질 것으로 보는가’라는 질문에 전문가들은 평균 3.87점을 부여했다. 전체 응답자 197명 중 144명(73.10%)이 ‘그렇다’ 이상으로 답해 10명 중 7명 이상이 발행 증가를 예상했다. 담당 업무별로는 CA가 3.98점, 비CA가 3.81점을 부여해 CA가 자본성증권 발행 증가 가능성을 상대적으로 높게 평가했다.
[이 기사는 이데일리가 제작한 37회 SRE(Survey of credit Rating by Edaily) 책자에 게재된 내용입니다.]