[이데일리 마켓in 송승현 기자] 롯데건설이 37회 SRE 워스트레이팅 10위에 올랐다. 지난해 4위에서 여섯 계단 내려왔다. 프로젝트파이낸싱(PF) 우발채무를 줄이고 영업이익도 늘렸지만, 롯데건설을 지목한 전문가 대부분은 등급을 더 내려야 한다고 봤다.
지목자 24명 중 23명 “하향”채권시장 전문가 197명 중 24명(12.2%)이 롯데건설의 현재 신용등급이 적절하지 않다고 응답했다. 이 중 23명(95.8%)이 하향 의견이었고 상향 의견은 1명에 그쳤다. 크레딧 애널리스트(Credit Analyst)인 CA 응답자의 12.9%(8명), 비CA 응답자의 11.9%(16명)가 롯데건설을 꼽아 직군 간 차이는 크지 않았다.
국내 신평 3사는 지난해 6월 17~18일 롯데건설의 무보증사채 등급을 ‘A+(부정적)’에서 ‘A(안정적)’으로 낮췄다. 당시 한신평은 PF 보증을 줄였는데도 자기자본과 보유 유동성에 비해 우발채무 부담이 과중하다는 점을 하향 이유로 들었다. 올해 정기평가에서는 3사 모두 ‘A’를 유지했다.
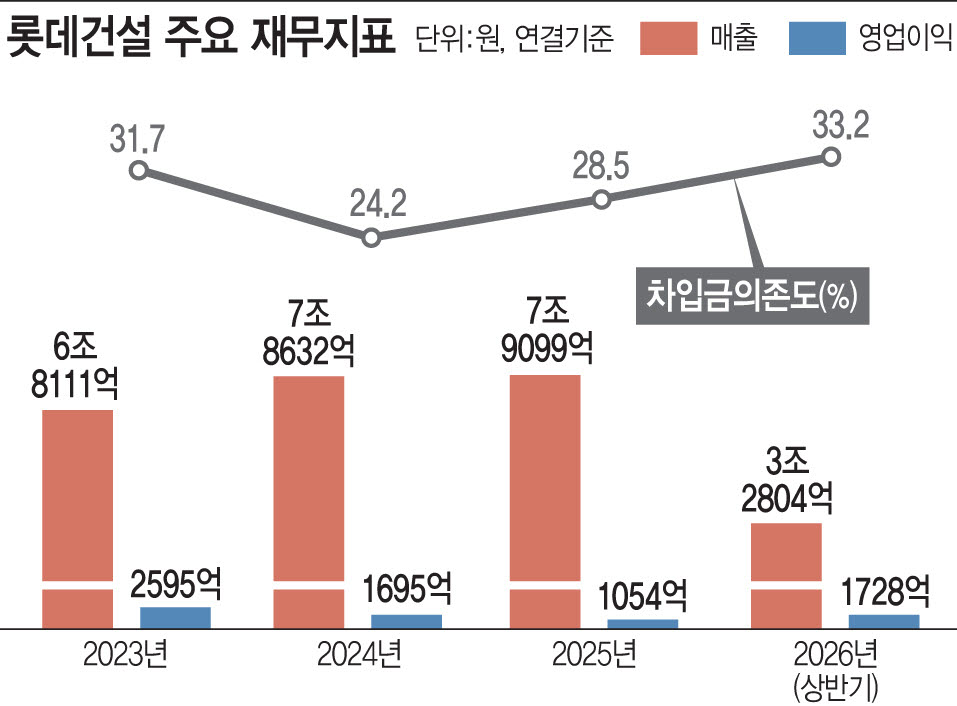
원가율 낮추고 PF 줄였다…브릿지론 94%올해 상반기 연결 매출은 3조2804억원으로 전년 동기보다 12.5% 줄었지만, 영업이익은 409억원에서 1728억원으로 네 배 이상 늘었다. 2분기 원가율은 88.8%로 지난해 2분기(93.6%)보다 4.8%포인트 낮아졌다. 부채비율은 지난해 말 187%에서 6월 말 163%로 내려왔다.
PF 우발채무는 2022년 말 6조8000억원 수준이었다. 6월 말 PF 대출잔액은 2조4262억원으로 지난해 말(3조1538억원)보다 7276억원 줄었고, PF 관련 신용보강 총액도 3조6021억원에서 2조7736억원으로 감소했다. 회사는 연말까지 대출잔액을 2조2000억원대로 낮출 계획이다.
남은 PF 대출잔액 2조4262억원 가운데 2조2706억원(94%)은 본PF로 넘어가지 못한 브릿지론이다. 정비사업이 3033억원, 기타사업이 1조9673억원이다. 1조7310억원(71%)은 1년 안에 만기가 돌아온다. 상반기 중 우발채무에서 충당부채로 옮겨 잡은 금액도 874억원이다. 일부 브릿지론 보증에는 롯데건설의 장기 신용등급이 BBB 이하로 떨어지면 기한이익을 잃는 조항이 붙어 있다.
상반기 영업현금흐름은 6853억원 순유출이었다. 차입금은 6월 말 3조1526억원으로 지난해 말보다 5726억원 늘었고, 현금성자산은 8209억원이다. 부채비율 하락에는 신종자본증권을 자본으로 분류한 효과도 들어 있다. 회사는 지난해 발행한 신종자본증권을 부채로 분류하면 지난해 말 부채비율이 187%에서 222%로 오른다고 공시했다. 올해 1월에도 신종자본증권을 추가로 발행했다. 2분기 영업이익 1225억원에는 대손충당금 환입 156억원이 포함됐고, 기타손실 1433억원이 반영되면서 2분기 법인세차감전이익은 사실상 0원이었다. 6월 말 대손충당금 잔액은 1조3681억원으로 지난해 말보다 1159억원 늘었다. 장기대여금 1조5932억원에는 절반이 넘는 8851억원(55.6%)을 충당금으로 쌓았다. 특수목적법인에 제공한 자금보충약정도 7176억원에 이른다.
롯데건설 측은 “영업현금 유출은 공사비 선투입 구조와 내년에 몰린 준공 일정이 맞물린 일시적 현상으로, 준공 후 잔금이 들어오면 해소될 것”이라며 “브릿지론 비중만으로 리스크를 가늠하기는 어렵고, 우발채무가 6조8000억원에서 2조원대 초반으로 줄었다”고 밝혔다.
[이 기사는 이데일리가 제작한 37회 SRE(Survey of credit Rating by Edaily) 책자에 게재된 내용입니다.]