[이데일리 마켓in 허지은 기자] 롯데케미칼에 대한 크레딧 시장 전문가들의 불신이 깊어지고 있다. 올해 HD현대오일뱅크와 통합법인 ‘H&L어드밴스드’를 출범시키며 석유화학 사업재편의 첫 결실을 맺었지만, 4년 연속 영업손실에 8조원대 순차입금이라는 재무 부담이 여전해서다. 올해 상반기 중동 전쟁 특수로 흑자를 냈을 뿐 구조적인 수익성 회복은 요원하다는 평가가 나온다. 신용평가사들이 일제히 등급전망을 ‘부정적’으로 낮춘 가운데, 시장에서는 ‘AA-’ 등급 자체가 과하다는 목소리가 커지고 있다.
“등급 더 내려라”…절반은 ‘AA-’ 부적절 응답롯데케미칼은 37회 SRE에서 채권시장 전문가 197명 중 95명(48.2%)이 현재 신용등급이 적절하지 않다고 응답해 워스트레이팅 1위에 올랐다. 지난해 36회 SRE에서는 5위였으나 1년 만에 4계단 상승했다. 지난해 1위였던 여천NCC(51.8%)에 근접한 득표율이다.
현재 한기평과 한신평, 나신평 등 3사는 롯데케미칼에 ‘AA-’ 등급을 부여하고 있다. 등급전망은 지난 6월 한 달 새 일제히 ‘안정적’에서 ‘부정적’으로 하향됐다. 한신평이 6월 12일 가장 먼저 롯데케미칼의 등급전망을 낮췄고 한기평(18일), 나신평(23일)이 뒤따랐다.
37회 SRE에서 롯데케미칼을 뽑은 95명 중 86명(90.5%)은 신용등급을 추가로 하향해야 한다고 응답했다. 직군별로는 크레딧애널리스트(CA) 37명 중 34명, 비(非) CA 58명 중 52명이 등급을 내려야 한다고 밝혔다. 등급 상향이 필요하다는 응답은 CA 4명, 비CA 6명에 그쳤다. 한 단계 더 내려가면 ‘싱글A(A+)’가 된다. SRE자문위원은 “롯데케미칼은 지급보증채라 싱글A로 내려야하는 것 아니냐는 의견이 꾸준히 나오고 있다”며 “그 다음엔 지주 등급이 문제가 될 수 있다”고 진단했다.
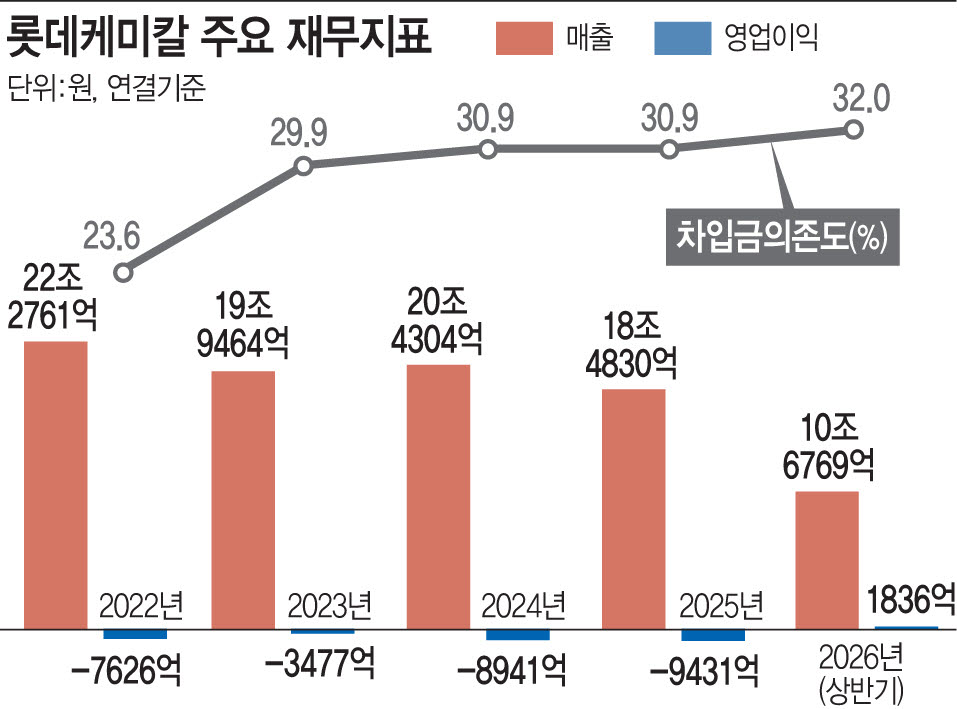
4년 연속 적자…‘전쟁 특수’도 일시적시장이 등급에 의문을 품는 가장 큰 이유는 실적이다. 롯데케미칼은 2022년부터 2025년까지 4년 연속 영업손실을 냈다. 지난해 영업손실은 9431억원, 유무형자산 손상차손까지 반영된 당기순손실은 2조5000억원에 달했다. 기초화학 부문 영업손실이 8480억원, 2차전지소재 부문(롯데에너지머티리얼즈)이 1450억원이었다.
올해는 반전을 노리고 있지만 상황은 쉽지 않다. 미국-이란 전쟁에 따른 공급망 차질로 석유화학 제품 가격이 급등하면서 롯데케미칼은 1분기 영업이익 735억원에 이어 2분기에도 1101억원의 영업이익을 내며 2개 분기 연속 흑자를 기록했다. 다만 신평사들은 이를 일시적인 흑자로 본다. 저가 원료 투입에 따른 래깅효과와 재고 확충 수요 덕분이라는 이유다. 실제 2분기 기초화학 부문 영업이익은 23억원으로 전분기보다 94.9% 줄었다. 나신평은 에틸렌계 범용제품 비중이 높은 롯데케미칼이 올레핀 시황 변동에 민감하다며, 에틸렌 스프레드가 5월 이후 빠르게 하락해 하반기 수익성이 다시 저하될 가능성이 높다고 진단했다. 한신평은 전쟁이 끝나 유가가 급락하면 부정적 래깅효과로 단기 손실이 크게 불어날 수 있고, 중장기 글로벌 수급 환경도 우호적이지 않다고 판단했다.
재무 부담도 가볍지 않다. 롯데케미칼의 3월 말 순차입금은 8조1220억원으로 지난해 말(6조9101억원)보다 1조원 넘게 늘었다. 기업구매카드 유동화 감소와 은 촉매 관련 보증금(약 4000억원) 등으로 1분기에만 약 1조원의 현금 부족이 발생한 영향이다. 한기평은 올해 순차입금 대비 상각전영업이익(EBITDA)이 5배를 웃돌 것으로 예상했는데, 이는 한기평이 제시한 하향 변동요인(순차입금/EBITDA 5배 초과, 차입금의존도 35% 초과 등)에 근접한 수준이다. 나신평 역시 순차입금의존도 30% 이상이 지속될 것으로 전망되면 하향을 검토하겠다고 밝혔다.
롯데케미칼은 지난해 해외법인·투자지분 매각(약 9300억원)과 롯데GS화학 연결 제외 등으로 순차입금을 줄였지만, 낮은 EBITDA 탓에 커버리지 지표가 여전히 미흡하다는 게 한기평 평가다. 인도네시아 ‘라인 프로젝트’가 지난해 11월 완공돼 설비투자 부담은 크게 줄었으나 4000억원대로 불어난 이자비용이 부담이다. 나신평은 올해 설비투자(CAPEX) 약 6000억원과 대산 통합법인 유상증자 약 6000억원이 예정돼 있어, 자산 매각 등 외부 현금 유입을 빼면 잉여현금흐름 개선이 어렵다고 봤다.
대산·여수 재편 속도…지원 부담은 ‘잔존’롯데케미칼은 구조개편으로 재무 부담을 덜겠다는 구상이다. 지난 9월 4일 HD현대케미칼이 롯데대산석화를 흡수합병해 출범한 H&L어드밴스드는 HD현대오일뱅크와 롯데케미칼이 지분을 50%씩 보유하며, 향후 3년간 대산 나프타분해설비(NCC) 연 110만t의 가동을 중단한다. 이 과정에서 롯데케미칼 대산 차입금 약 1조6000억원이 이관됐다. 여수에서도 7월 정부 승인을 받은 ‘여수 1호 프로젝트’에 따라 롯데케미칼 여수공장 NCC를 물적분할해 여천NCC와 통합하고, 한화솔루션·DL케미칼과 지분을 3분의 1씩 나눠 갖는다. 작년 워스트레이팅 1위였던 여천NCC와 손잡는 셈이다. 한화솔루션과 DL케미칼이 각각 2725억원을 증자해 여천NCC 부채 5450억원을 먼저 상환할 계획인데, 여천NCC는 한신평이 지난 6월 ‘BBB’로 낮춘 상태다.
정부와 채권단은 지난 2월 대산 1호 프로젝트에 자금지원과 세제혜택 등 2조1000억원 규모의 지원을 결정했다. 신평사들은 차입금 이관과 구조개편 금융지원(기존 차입금 만기 연장, 금리 유지·인하 등)으로 재무완충력이 확보된 점을 긍정적으로 본다. 하지만 부담도 남는다. 한기평은 대산 통합법인 유상증자 참여(6000억원)와 이관 차입금에 대한 자금보충약정 제공, HD현대케미칼 시설대(약 1조9000억원)에 대한 자금보충약정 증가 등이 재무부담 개선 여력을 제약할 수 있다고 봤다. 나신평도 통합법인 수익성 부진이 이어지면 지분법손실과 추가 출자·대여·보증 부담이 생길 수 있다고 짚었다. 여수 재편은 통합법인 출자 관련 구체적 조건과 일정이 아직 확정되지 않았고, 한기평은 구조개편만으로는 한계가 있어 전사 이익창출력 개선이 선행돼야 한다고 강조했다.
그럼에도 신평사들이 등급을 쉽게 내리지 못하는 데는 그룹 내 영향이 제한적이라는 판단도 깔려 있다. 한기평과 나신평은 롯데케미칼의 계열 내 비중이 축소되고 롯데쇼핑 등 여타 주력 계열사의 실적이 안정적이어서, 롯데케미칼 등급이 내려가도 롯데지주(A+, 안정적)와 롯데그룹의 계열통합신용도는 현 수준을 유지할 것으로 전망했다. SRE자문위원은 “신평사들이 등급을 내리지 못하는 이유 중 하나는 등급을 떨어뜨려 자금 조달이 막혔다는 소리를 들을까봐서”라며 “지금은 정부 지원 하에 자금이 유입되고 있지만 등급을 내리면 시장성 조달이 더 막힐 수 있다는 우려를 많이 하더라”고 말했다.
<발언대>이데일리 SRE 항목 중 하나인 기업별 등급수준 적정성 설문(워스트레이팅)은 국내 신용평가사가 부여한 신용등급 적정성에 대한 시장의 견해를 묻는 설문이다. 이데일리는 설문 분석의 공정성을 위해 워스트레이팅 상위 득표를 기록한 기업(계열)에 ‘발언대’ 형식으로 반론보도문을 요청해 왔다. 다음은 37회 SRE 롯데케미칼의 발언대 전문이다.롯데케미칼은 최근 석유화학 업황 부진에 따른 실적 및 재무부담에 대한 시장의 우려를 충분히 인식하고 있습니다. 이에 대응해 대산 및 여수 지역에서 구조적 수익성 개선을 위한 기초화학 분야의 사업재편을 진행하고 있으며, 이에 따른 직접적인 적자 축소를 통해 손익 및 현금흐름 개선 효과가 단계적으로 가시화될 것으로 예상됩니다.
또한 롯데케미칼은 선제적 사업재편과 더불어 고부가 사업 확대를 기반으로 사업구조 혁신 및 중장기 경쟁력 강화에 속도를 내고 있습니다.
대산 지역에서는 지난 6월 롯데대산석화 분할에 이어 9월 HD현대케미칼과의 통합법인인 H&L어드밴스드를 출범시켰습니다. 통합법인은 원료 조달부터 생산 및 유틸리티 운영에 이르는 전 과정을 최적화해 생산 효율성과 원가 경쟁력을 높이고, 정유·석유화학 간 수직계열화를 바탕으로 운영 안정성을 강화해 나갈 계획입니다.
여수 지역에서도 지난 7월 사업재편계획 승인 이후 관계사들과 통합 운영체계 구축을 위한 협의를 진행하고 있습니다. 이를 통해 기초 석유화학 사업의 효율성을 높이는 한편, 시장 변화에 유연하게 대응할 수 있는 경쟁력 있는 사업구조를 구축해 나갈 방침입니다.
롯데케미칼은 고부가 스페셜티 사업 확대도 병행하고 있습니다. 자회사 롯데엔지니어링플라스틱은 전남 율촌산단에 연간 50만 톤 규모의 컴파운딩 공장을 구축하고 있으며, 일부 생산라인의 상업생산을 시작으로 연내 전체 공장의 안정적인 가동체제 구축을 추진하고 있습니다. 이를 기반으로 모빌리티와 IT 등 주요 산업에 고객 맞춤형 고기능성 소재 공급을 확대하고, 향후 피지컬 AI와 항공·우주 분야에 적용되는 슈퍼 엔지니어링 플라스틱(Super Engineering Plastic) 등 고부가 제품군을 강화해 나갈 계획입니다.
롯데화학군은 수소 · 배터리 · 반도체 소재 등 미래 성장사업의 경쟁력 강화도 지속하고 있습니다.
롯데SK에너루트는 울산에서 2025년 6월 20MW 규모의 수소연료전지 발전소 상업운전을 시작했으며, 2026년 말까지 발전소를 순차적으로 추가 구축해 총 80MW 규모의 발전 역량을 확보할 예정입니다. 롯데에어리퀴드 에너하이는 충남 대산에 450bar급 고압 수소출하센터를 구축하고 2025년부터 상업가동에 들어가 수소 생산·유통·활용으로 이어지는 사업 기반을 확대하고 있습니다.
전지소재 분야에서는 롯데에너지머티리얼즈가 전지박 및 회로박용 High-END 제품 비중을 지속적으로 확대하며, 배터리 · ESS뿐만 아니라 AI · 반도체 산업으로 사업 영역을 넓혀가고 있습니다. 특히 국내 회로박 생산기지를 기반으로 AI용 고부가 회로박 공급 확대를 추진하며 제품 경쟁력과 글로벌 시장 대응 역량을 강화하고 있습니다.
반도체 소재 분야에서는 롯데정밀화학이 130억원을 투자해 반도체 현상액 원료인 TMAC 생산설비 증설을 추진하고 있습니다. 현재 연간 5만 5천톤 규모의 TMAC 생산능력을 보유하고 있으며, 증설 완료 후 6만 4천톤까지 확대될 예정입니다. 또한 롯데화학군 계열사 한덕화학은 1,300억원을 투자해 경기도 평택에 반도체 현상액(TMAH) 신규 생산시설을 구축하고 있으며, 이를 통해 고부가 반도체 소재 사업 경쟁력을 강화해 나갈 계획입니다.
[이 기사는 이데일리가 제작한 37회 SRE(Survey of credit Rating by Edaily) 책자에 게재된 내용입니다.]