마켓in

  • 전체기사
  • 투자
  • 크레딧
  • M&A
  • 트렌드
  • 피플
  • 포커스
  • 글로벌뉴스
  • 일반뉴스
가입 신청
공지사항
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 회사소개
  • 오시는 길
  • 업무문의
  • 이용약관
  • 개인정보 처리방침
  • 저작권보호
마켓인 | 서울시 중구 통일로 92 (순화동) KG타워 18F, 19F | 사업자등록번호 107-81-75795
대표 이익원 | 전화 02-3772-0371 | 이메일 : psn0611@edaily.co.kr
저작권자 ⓒ 이데일리 - 당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다
크레딧

나신평도 ‘A+’…HD건설기계, 신평 3사 등급 상향 릴레이

나신평, 9일 HD건설기계 무보증사채 A→A+ 상향…신평 3사 모두 A+
엔진사업 편입으로 실적 변동성 보완…3분기 누적 이익률 8.7%
“통상 정책 변경 가능성 등 대미 관세 불확실성 점검”

등록 2026-11-09 오후 6:16:22

수정 2026-11-09 오후 6:16:22

  • facebook
  • facebook
  • twitter
  • link_url
  • print
[이데일리 마켓in 이건엄 기자] NICE신용평가(나신평)는 9일 HD건설기계(267270)의 무보증사채 신용등급을 ‘A(긍정적)’에서 ‘A+(안정적)’로 상향 조정했다고 밝혔다. 기업어음(CP) 신용등급은 A2+로 평가했다. 앞서 지난 5일 한국신용평가(한신평)와 한국기업평가(한기평)도 HD건설기계의 무보증사채 등급을 A+(안정적)로 올리면서 신용평가 3사의 등급이 모두 한 단계 높아졌다.
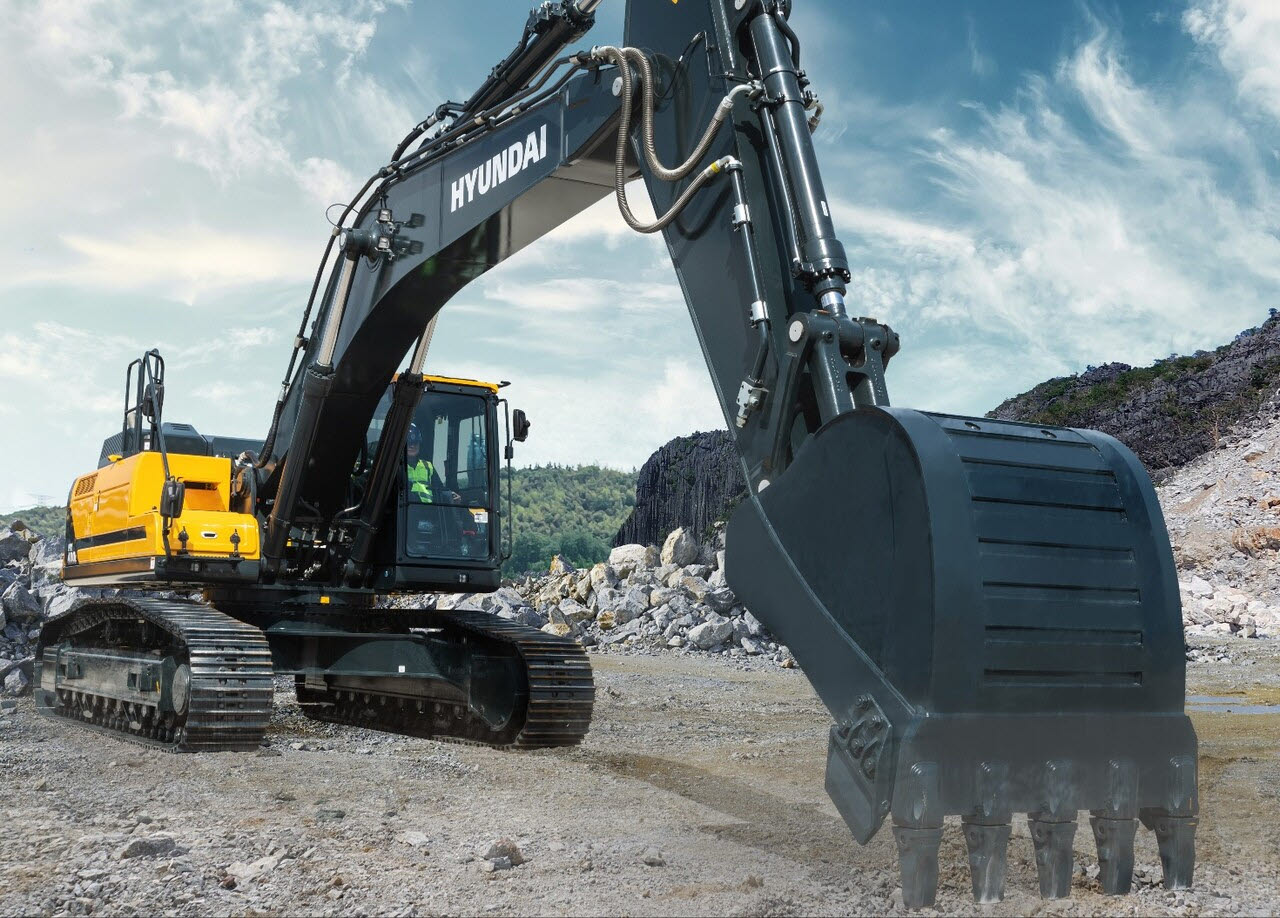
HD건설기계 40톤급 굴착기(HX400A).(사진=HD현대사이트솔루션)
등급 상향의 핵심은 지난 1월 HD현대인프라코어 흡수합병에 따른 사업안정성 향상이다. 나신평은 합병으로 엔진사업이 편입되면서 건설기계 부문의 실적 변동성을 보완할 수 있게 됐다고 판단했다.

엔진과 부품·AM(애프터마켓) 부문은 외형이 상대적으로 작지만 최근 3개년 평균 영업이익률이 각각 12.5%, 26.2%에 달한다. 2030년에는 자가 엔진 탑재율이 70~80%를 웃돌 것으로 예상돼 밸류체인 내재화 수준도 높아질 전망이다.

수익성도 개선됐다. 올해 들어 발전·방산용 엔진 수요가 이어지고 주요 권역에서 건설기계 매출이 고르게 늘면서 고정비와 재고감축 프로모션 비용 부담이 줄었다. 신흥 지역을 중심으로 마진이 높은 중대형 장비 판매가 늘어난 점도 보탬이 됐다. 3분기 누적 영업이익률은 잠정실적 기준 8.7%로 전년 동기(6%) 대비 2.7%포인트 올랐다.

다만 하반기 이후 원화 강세와 미-이란 전쟁 장기화에 따른 중동·아프리카 수요 약세는 건설기계 부문의 부담 요인으로 꼽혔다. 나신평은 미국 엔챈티드록(Enchanted Rock)과 맺은 3879억원 규모 발전용 엔진 공급계약과 군산·인천 엔진공장 신증설로 엔진부문 이익기여도가 커지면서 이를 일정 부분 보완할 것으로 내다봤다.

차입부담도 완화됐다. 현금창출력이 크게 개선되면서 순차입금/상각전영업이익(EBITDA)는 2025년 말 1.7배에서 올해 6월 말 0.9배로 낮아졌다. 신기종 개발과 엔진공장 증설 등 설비투자와 운전자금 소요가 이어지겠지만 강화된 현금창출력으로 대응이 가능하다는 설명이다.

나신평은 대미 관세를 중점 검토사항으로 꼽았다. 미국은 지난 4월 철강 파생품 관세의 과세기준을 철강 함량가치에서 제품 전체 가격으로 바꾸고 세율을 50%에서 25%로 낮췄다. HD건설기계의 대미 수출품인 굴착기와 휠로더는 대부분 철강 함량가치 비중이 37.5%에 못 미쳐 실질 부담이 커지는 구조다. 다만 6월 관세율이 15%로 추가 인하돼 내년 말까지 한시 적용되면서 당분간 영향은 제한적일 것이라는 분석이다.

한신평과 한기평의 판단도 크게 다르지 않다. 한신평은 합병으로 글로벌 시장지위가 25위 수준에서 15위로 올라섰고 엔진부문의 3분기 누적 영업이익률이 14.5%를 기록한 점에 주목했다. 한기평은 엔진과 사후관리 사업이 전사 영업이익의 절반 이상을 창출하면서 본체 사업의 변동성을 완화하고 있다고 평가했다.

나신평은 연결 기준 EBIT/매출이 10% 이상 안정적으로 유지될 경우 등급 상향을 검토할 계획이다. 반대로 EBIT/매출이 5% 미만으로 떨어지고 순차입금/EBITDA가 2배를 넘는 상태가 지속되면 하향 요인이 된다.

박현준 나신평 수석연구원은 평가보고서를 통해 “미국 중간선거 이후 통상 정책 변경 가능성과 경쟁사의 판가 동향 등에 따른 불확실성이 존재한다”며 “선진시장과 신흥지역의 건설기계 수요 추이와 운전자금 및 설비투자에 따른 재무부담 등을 모니터링할 계획”이라고 밝혔다.

이건엄 기자

leeku@

저작권자 ⓒ 이데일리-당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다.

이건엄 기자

leeku@
  • - 나신평도 ‘A+’…HD건설기계, 신평 3사 등급 상향 릴레이
  • - CP·대출에 밀렸던 회사채의 반격…연초효과 기대 커진다
  • - 인프라코어 품은 HD건설기계, 신용등급 ‘A+’로 한 단계 상향
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
인기기사
  • 1

    크레딧나신평도 ‘A+’…HD건설기계, 신평 3사 등급 상향 릴레이
  • 2

    투자"미국 부동산 펀드서 15억 돌아왔다"…맵스16호, 물류 투자 '장기전'
  • 3

    M&AJTBC 매각 공고…회생계획안 기한 2주 앞두고 1월 본입찰
  • 4

    M&A맘스터치 매각, 국내 SI 참전에 본입찰 12월로 연기
  • 5

    크레딧찬바람 부는 11월 회사채 시장…우리투자증권 첫 공모채 출격
SRE 랭킹
  • ▪  한국서부발전(주)AAA
  • ▪  한국철도공사AAA
  • ▪  한국투자캐피탈(주)AA-
  • ▪  한국투자캐피탈(주)A
  • ▪  NH투자증권(주)AA+
  • ▪  에이치디건설기계(주)A+
  • 01
    SK온 A+
  • 02
    CJ CGV A-
  • 03
    CJ ENM AA-
  • 04
    IM증권 A+
  • 05
    롯데건설 A+
  • 06
    여천NCC A
※ 제35회 SRE 설문조사 결과입니다.
  • 01
    SK바이오 백신CMO기업 IDT 바이오로지카 인수
  • 02
    현대차 현대모비스의 수소연료전지사업 인수
  • 03
    LIG 넥스원 美 고스트로보틱스 지분 인수
  • 04
    LG전자 美자율주행스타트업 베어로보틱스투자
  • 05
    LG디스플레이 中 광저우 LCD 공장 지분 인수
  • 06
    유진그룹의 YTN 지분 인수
※ 제35회 SRE 설문조사 결과입니다.