마켓in

  • 전체기사
  • 투자
  • 크레딧
  • M&A
  • 트렌드
  • 피플
  • 포커스
  • 글로벌뉴스
  • 일반뉴스
가입 신청
공지사항
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 회사소개
  • 오시는 길
  • 업무문의
  • 이용약관
  • 개인정보 처리방침
  • 저작권보호
마켓인 | 서울시 중구 통일로 92 (순화동) KG타워 18F, 19F | 사업자등록번호 107-81-75795
대표 이익원 | 전화 02-3772-0371 | 이메일 : psn0611@edaily.co.kr
저작권자 ⓒ 이데일리 - 당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다
크레딧

인프라코어 품은 HD건설기계, 신용등급 ‘A+’로 한 단계 상향

한기평·한신평, 5일 HD건설기계 무보증사채 A→A+ 상향
합병으로 글로벌 25위→15위…엔진부문 가세로 이익률 8.7%
“중동 물류 차질 영향은 외부 요인…수익성 추이 점검”

등록 2026-11-05 오후 3:56:28

수정 2026-11-05 오후 3:56:28

  • facebook
  • facebook
  • twitter
  • link_url
  • print
[이데일리 마켓in 이건엄 기자] 한국신용평가(한신평)는 5일 HD건설기계(267270)의 무보증사채 신용등급을 ‘A(긍정적)’에서 ‘A+(안정적)’로 상향 조정했다고 밝혔다. 기업어음(CP) 신용등급은 A2+로 신규 부여했다. 같은 날 한국기업평가(034950)(한기평)도 HD건설기계의 무보증사채 등급을 ‘A+(안정적)’로 한 단계 올리고 기업어음 등급을 A2+로 평가했다.
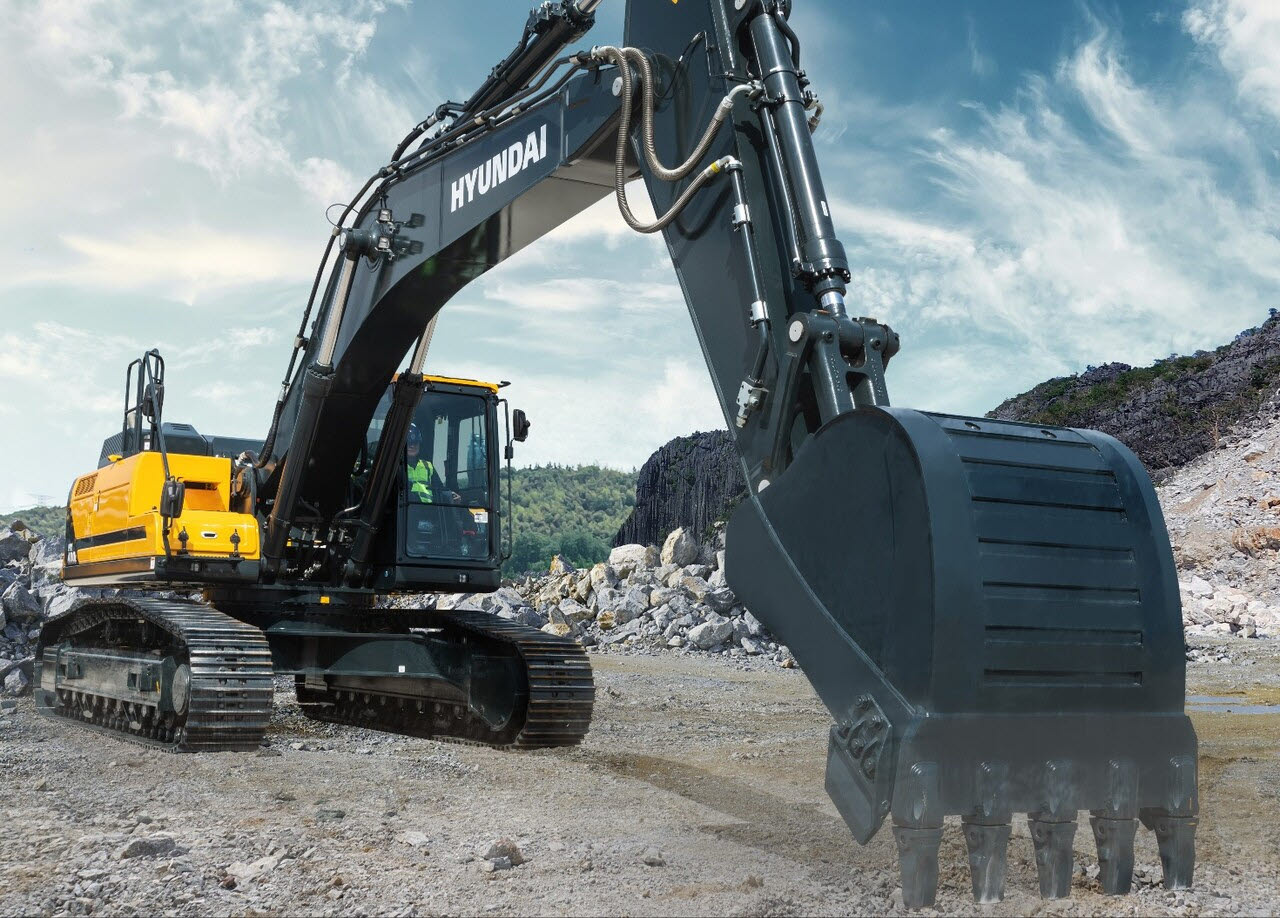
HD현대건설기계 40톤급 굴착기(HX400A).(사진=HD현대사이트솔루션)
HD건설기계의 등급 상향은 지난 1월 HD현대인프라코어 흡수합병으로 사업안정성이 높아진 결과다. 한신평도 합병으로 사업규모와 시장지위가 강화되고 지역 포트폴리오와 제품군이 넓어졌다고 판단했다. 건설기계 매출 기준 글로벌 순위는 기존 25위 수준에서 15위(점유율 2.3%)로 올라섰고 브라질과 인도, 아프리카 등 일부 신흥시장에서는 수위권 지위를 갖췄다는 설명이다.

수익성 개선도 뚜렷하다. HD건설기계의 올해 3분기 누적 잠정 매출은 6조8305억원, 영업이익은 5973억원으로 영업이익률 8.7%를 기록했다. 합병 전 양사 단순 합산 기준 영업이익률(2024년 5%, 2025년 5.5%)을 웃도는 수준이다.

이익 기반 확대는 엔진부문이 이끌었다. 엔진부문 매출은 같은 기간 산업용 엔진 수요 확대에 힘입어 1조1162억원으로 전년 동기 대비 12.6% 늘었고 영업이익률은 14.5%에 달했다. 지난달 군산 신공장을 준공했고 미국 엔챈티드록(Enchanted Rock)과 3879억원 규모의 가스 발전용 엔진 공급계약을 맺어 2027~2028년 물량도 일부 확보했다.

재무안정성도 개선됐다. 9월 말 연결 기준 부채비율은 85.5%, 차입금의존도는 20.3%, 총차입금 대비 상각전영업이익(EBITDA)은 1.7배다. 한신평은 연간 1조원 내외의 EBITDA 창출력을 감안하면 시설투자와 운전자본 부담은 통제 가능한 수준이라고 평가했다.

다만 건설기계부문은 3분기 들어 실적이 다소 꺾였다. 계절적 비수기에 중동 전쟁 장기화에 따른 물류 차질과 원화 강세가 겹친 영향이다. 한신평은 수요 기반의 구조적 약화보다는 외부 요인의 영향이 크다고 봤다.

한기평 역시 합병에 따른 사업안정성 제고를 주요 상향 요인으로 꼽았다. 수익성이 우수한 엔진과 사후관리 사업이 전사 영업이익의 절반 이상을 창출하면서 본체 사업의 실적 변동성을 완화하고 있다는 분석이다.

분기 누적 매출과 영업이익은 전년 동기 합병 가정 실적 대비 각각 15.0%, 66.5% 늘었다. 신중학 한기평 선임연구원은 “제고된 영업현금창출력을 바탕으로 투자 관련 자금소요의 상당 부분을 자체 충당할 수 있을 것”이라고 말했다.

신 선임연구원은 “외형 확대에 따른 운전자본 부담과 연간 4000억원 내외의 투자지출이 지속될 전망이나, 제고된 영업현금창출력을 바탕으로 관련 자금소요의 상당 부분을 자체 충당할 수 있을 것으로 판단된다”며 “확대된 이익창출력과 양호한 재무완충력을 바탕으로 차입부담을 통제하면서 우수한 재무안정성을 유지할 것”이라고 전망했다.

이건엄 기자

leeku@

저작권자 ⓒ 이데일리-당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다.

이건엄 기자

leeku@
  • - 인프라코어 품은 HD건설기계, 신용등급 ‘A+’로 한 단계 상향
  • - DL케미칼, 카리플렉스 글랜우드PE에 판다…인수 6년 만에 몸값 두 배 넘을 듯
  • - 포스코퓨처엠 회사채에 4.5배 몰려…2·3년물 모두 ‘언더’
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
인기기사
  • 1

    투자기술개발 가속, SMR 등 주목..리스크 배분구조 살펴야
  • 2

    투자"잠자는 공공기술 많아..산업으로 끌어내 투자 연결해줘야"
  • 3

    트렌드"에너지인프라 MOU만 믿지 말라, 사업화 실력 따져야"
  • 4

    M&A터톤캐피탈, 골프존홀딩스에 주주서한…“골프존카운티 매각 수용하라”
  • 5

    트렌드“한국, AI 데이터센터 투자 매력도 낮아…전력·인허가 개선 필요”
SRE 랭킹
  • ▪  엔에이치투자증권(주)AA+
  • ▪  하나카드(주)AA
  • ▪  (주)아이엠캐피탈AA-
  • ▪  부산도시공사AA+
  • ▪  서울교통공사AAA
  • ▪  현대커머셜(주)AA-
  • 01
    SK온 A+
  • 02
    CJ CGV A-
  • 03
    CJ ENM AA-
  • 04
    IM증권 A+
  • 05
    롯데건설 A+
  • 06
    여천NCC A
※ 제35회 SRE 설문조사 결과입니다.
  • 01
    SK바이오 백신CMO기업 IDT 바이오로지카 인수
  • 02
    현대차 현대모비스의 수소연료전지사업 인수
  • 03
    LIG 넥스원 美 고스트로보틱스 지분 인수
  • 04
    LG전자 美자율주행스타트업 베어로보틱스투자
  • 05
    LG디스플레이 中 광저우 LCD 공장 지분 인수
  • 06
    유진그룹의 YTN 지분 인수
※ 제35회 SRE 설문조사 결과입니다.