[이데일리 마켓in 김성수 기자] 수도권 물류센터 시장이 공급 감소와 임차 수요 회복에 힘입어 반등 조짐을 보이고 있다. 신규 공급은 줄어드는 반면 우량 자산을 중심으로 임차 수요가 살아나면서 물류 부동산 시장의 회복 기대감이 커지고 있다.
글로벌 종합 부동산 서비스회사 존스랑라살(JLL) 코리아는 올해 3분기 수도권 물류시장(SCA) 분석 결과를 26일 발표했다. 이번 분기 순흡수면적은 약 12만6762평으로 올해 상반기 전체 순흡수면적을 초과했고, 공실률은 13.1%로 개선됐다.
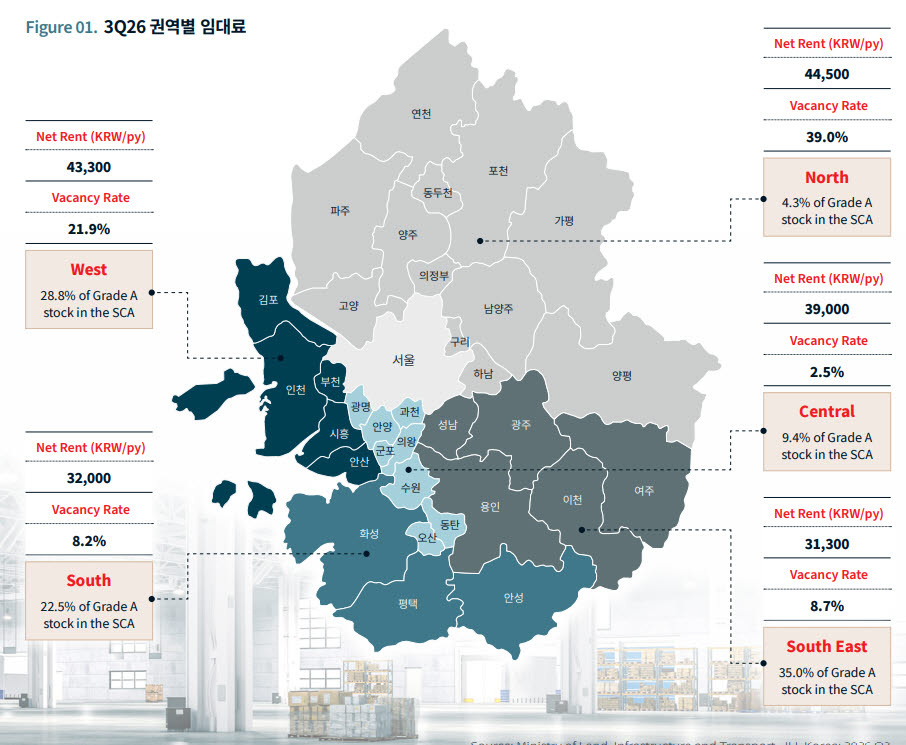 | | 올해 3분기 수도권 물류센터 권역별 임대료 (자료=JLL) |
|
이는 상반기 총 순흡수면적 대비 51% 상승한 수준이며, 작년 1분기 이후 최대치다. 대부분의 권역에서 양(+)의 순흡수면적을 기록했으며, 3PL과 이커머스(전자상거래) 뿐만 아니라 패션, 제조업 등 다양한 업종의 임차 수요가 시장 회복을 견인했다.
작년 3분기 이후 15%대를 유지하던 전체 공실률은 전분기 대비 약 247베이시스포인트(bp, bp=0.01%포인트) 하락한 13.1%로 집계됐다.
이번 분기 모든 권역에서 공실률 하락이 관찰됐다. 특히 남부 권역은 전분기 대비 약 684bp 하락한 8.2%로 4년 만에 최저 공실률을 달성하며 가장 큰 개선세를 보였다.
남부 권역의 순흡수면적은 11만648평으로 전체 권역 중 가장 높았다. 이번 분기 준공된 센터가 전량 임차된 상태로 시장에 들어왔고, 기존 센터에서도 3PL, 제조업, 패션 등 다양한 임차인의 신규 계약이 이어졌다.
수도권 물류시장 A급 시장의 올해 3분기 상온 명목 임대료는 3만6500원으로 전년 동기 대비 2.6% 상승했다. 북부 권역은 전분기와 비슷한 수준을 유지했고 나머지 권역은 올랐으며, 서부 권역은 전년 동기 대비 5.1% 올라 상승 폭이 가장 컸다.
올해 3분기에는 총 4개 신규 센터가 공급됐다. 남은 4분기에는 남동부 권역에 2개 센터만 준공 예정이다. 4분기 신규 공급량은 지난 2019년 4분기 이후 최저치를 기록할 것으로 전망된다. 올해 총 공급량은 작년 대비 절반 이하 수준이 될 것으로 보인다.
올해 3분기까지 신규 허가를 받은 물류센터는 9건에 불과하다. 지난 2023년 83건, 2024년 33건, 작년 14건과 비교해 크게 감소한 수치다. 착공 건수 역시 8건으로 작년 23건 대비 큰 폭으로 줄었다.
이는 지속적인 건설 비용 상승과 프로젝트파이낸싱(PF) 조달 어려움에 기인한 것으로 분석된다. 기존 자산 중 우수한 입지와 스펙을 갖춘 자산에 대한 수요가 지속적으로 확대될 것으로 전망된다.
올해 3분기 물류 투자시장은 전분기 대비 45% 감소한 약 5072억원 거래액으로 집계돼, 작년 2분기 이후 최저 수준을 나타냈다.
대출 비용 증가와 화재사고에 따른 보험료 상승으로 투자 환경이 위축된 가운데, 임차인 선호도가 낮거나 입지 경쟁력이 부족한 자산의 경우 매도자와 매수자 간 가격 괴리가 심화되고 있다.
반면 안정적 현금흐름이 검증된 우량 자산에 대한 투자는 더 집중되고 있다. 시장 조정 국면을 기회로 활용하려는 움직임도 나타날 것으로 보인다. 올해 4분기에는 주요 매물들이 연내 클로징(거래 종결)을 목표로 진행 중이어서 거래 규모가 3분기 대비 반등할 전망이다.
유흥일 JLL코리아 물류자산 산업 서비스 상무는 “올해 하반기 수도권 물류시장은 공급 감소가 본격화되면서 전체 공실률은 연말까지 하락 추세를 이어갈 것으로 예상된다”며 “신규 공급 감소와 함께 상온 명목 임대료는 지속적인 상승세를 보일 것으로 전망된다”고 말했다.
이어 “특히 임차 수요가 집중된 상온 센터는 공급 급감과 공실률 하락에 따라 인센티브가 축소되면서 실질 임대료 상승세도 이어질 것으로 예상된다”고 덧붙였다.