[이데일리 이정훈 기자] 미국 소비나 고용지표가 그렇듯이 부동산관련 지표도 혼란스럽기는 매한가지다.
기존주택 판매와 미국내 대표적인 주택 매매가격 지수인 케이스-쉴러지수(S&P/Case-Shiller)가 악화된 가운데서도 10월 잠정주택 판매는 시장 전망치인 -1%를 비웃듯이 10%에 이르는 증가세를 보였다.
이처럼 동일한 영역에서의 엇갈린 지표는 여러 해석을 가능케 하기도 하며 다양한 지표를 동시에 해석해야하는 난해함을 부여하기도 한다. 그런 점에서 오늘(8일) 밤 나올 미국 모기지은행협회(MBA)의
주간 모기지신청지수(Purchase Applications)는 또 하나의 보조지표로 유용할 듯하다.
모기지신청지수는 MBA가 매주 20~25개 정도의 주택담보대출(모기지금융) 은행 또는 기관들을 대상으로 최근 모기지대출 동향을 서베이 형식으로 조사해 그 건수를 시장지수(Market Composite Index) 형식으로 산출하는 것이다.
특히 의미있는 것은 기존주택 판매와 신규주택 판매, 잠정주택 판매 모두 2개월 전 수치가 발표돼 시의성이 떨어지기 때문에 주간 단위인 모기지신청지수가 이들의 선행지수 역할을 할 수 있다는 점이다. 이런 유용성은 이미 시장에서도 입증된 바 있다.
모기지신청지수는 크게 3가지 지수로 발표되는데, 전체 모기지금융 신청건수를 지수화한 시장지수와 주택구입을 위해 대출을 신청한 구매지수(purchase index), 기존 대출금 상환을 위해 재융자한 리파이낸스지수(refinance index)가 그것.
모기지신청지수 자체로는 미국 국민들의 주택 구입 의사를 확인할 수 있는 만큼 주택경기를 미리 가늠해볼 수 있다. 세부적으로는 리파이낸스보다 구매지수가 직접 주택 구입과 관련돼 있어 주택 경기를 해석하는데 더 유용하다.
미국에서도 모기지대출에서 우리나라와 마찬가지로 신청자가 고정금리와 변동금리를 선택할 수 있는데, 우리와 다른 점은 고정금리라 해도 언제든지 패널티없이 조기에 상환이 가능하다는 것이다. 따라서 모기지 금리가 내려간다면 과거 높은 금리에 설정된 대출을 상환하려는 리파이낸스 수요가 늘어나게 되고 이 탓에 주택경기를 잘못 해석할 수 있기 때문이다. 10월 잠정주택 판매 호조도 이런 맥락에서 해석 가능하다.
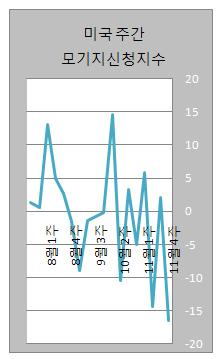
일단 지난 7월 이후 모기지신청지수 추이를 살펴보면 7~8월에 대체로 양호한 상승흐름을 보이던 지수가 9월부터 감소세를 보이기 시작했고 10월 이후로는 큰 폭 감소와 약간의 반등을 반복하고 있다. 물론 추세적으로는 하락세다. 특히 지난달 마지막주에는 전주대비 -16.5%로, 올들어 최대폭으로 추락했다.
여전히 주택경기가 살아나지 않아 주택 구입을 위한 모기지 신청이 늘지 않는 가운데 연준의 추가 양적완화 이후 오히려 모기지 금리가 뛰면서 리파이낸스나 신규 대출 수요까지 급감한데 따른 것으로 풀이된다.
실제 추가 양적완화 이후 연준의 의도와 반대로 국채에 대한 인기가 시들해지면서 국채 금리가 상승했고, 이와 연동되는 모기지 금리가 덩달아 상승하고 있다. 국채모기지 기관 프레디 맥에 따르면 지난 2일 기준으로 30년 고정 전국 평균 모기지 이자율이 4.46%로 지난 주의 4.40%보다 0.06%포인트 올랐다고 밝혔다. 3주 전의 4.17%보다는 무려 0.29%나 급등했다.
추세를 보다 알게 쉽도록 4주 이동평균으로 보더라도 계절조정 시장지수는 5.8% 하락하고 있고 구매지수는 3.8% 하락 중이다. 이에 비해 재융자지수는 무려 8.2%나 하락하고 있다.
이렇게 보면 당분간 미국 주택경기는 윗쪽보다는 아랫쪽에 무게를 두는 게 편해 보인다. 변수는 이같은 모기지 금리 상승에 대한 연준의 입장 정도다.
한편 이날 미국에서는 모기지 신청건수 외에도 에너지정보청(EIA)의
주간 원유 재고도 발표된다.