[이데일리 이정훈 기자] 미국 물가가 꿈틀대고 있다. 연준이 추가 양적완화를 통해 인위적으로 인플레를 유발시켜야 겠다고 마음 먹을 정도로 침체돼 있던 그 물가가 말이다.
엊그제 미 노동부가 발표한 12월 수입물가는 전월대비 1.1% 상승했다. 블룸버그가 집계한 월가 예상치인 1.2%를 소폭 하회하긴 했지만 완만한 오름세가 유지되고 있다.
그리고 간밤 발표된 12월 생산자물가지수(PPI) 역시 전월대비 1.1% 상승해 시장 전망치인 0.8%를 크게 웃돌았다. 원유 등 국제 원자재 가격이 상승하면서 미국 물가도 더이상 바닥에 붙어있을 수 없는 상황이 됐다는 걸 확인시켜 줬다.
이렇게 되자 오늘(14일) 밤 나오게 될
12월 소비자물가지수(Consumer Prices Index)에 더욱 관심이 쏠릴 수 밖에 없게 됐다.
미국의 소비자물가지수는 미국 87개 도시지역의 소비자들이 일상생활에서 접하는 식음료와 주택, 의류, 운송, 의료, 레크리에이션, 교육 및 통신, 기타 상품 및 서비스 등 8가지 소비항목을 집계해서 산출된다. 각 항목별 가격지수와 이를 망라한 종합가격지수가 발표되며 특별지수로 근원 소비자물가지수(코어 CPI)도 함께 산출된다.
소비자물가지수는 음식료와 에너지 가격의 변동성에 따라 크게 영향을 받을 수 있기 때문에 식품과 에너지를 제외한 코어 CPI가 매우 중요한 의미를 가진다.
특히 주의해야할 대목은 우리나라에 비해 미국 소비자물가지수에는 주택가격의 반영도가 매우 높다는 점이다. 우리나라의 경우 주택가격이 떨어져도 기타 다른 물가가 상승한다면 금리를 인상해야하는 상황에 직면할 수 있는 반면 미국의 경우 소비자물가지수에서 주택가격 반영도가 30% 이상으로 아주 높아 주택가격 하락이 물가지수를 하락시킨다는 명목하에 저금리를 유지할 수 있는 명분이 있다.
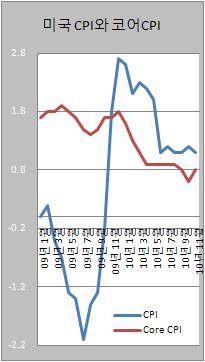
일단 소비자물가 자체만 놓고 보면 연준의 추가 양적완화나 장기간 저금리기조 유지라는 정책이 유효하다는 걸 느낄 수 있다. 통상 연준은 소비자물가 상승률을 2% 이상 수준으로 관리하고 있는데, 2009년 소비자물가는 마이너스 상승률을 보였고 지난 10월에도 전년동월대비로 헤드라인 물가 상승률이 1.1%에 그쳤다.
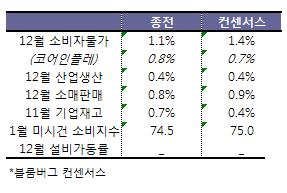
이런 가운데 12월 소비자물가 상승률은 블룸버그 컨센서스 기준으로 전월대비 0.5%, 전년동월대비 1.4%일 것으로 추정되고 있다. 에너지 가격 상승이 큰 영향을 미치면서 물가 오름세가 본격화되는 징후를 보일 것 같다.
음식료와 에너지를 제외한 코어 인플레도 전월대비 0.13%, 전년동월대비 0.7% 각각 상승해 상대적으로 견조한 흐름을 보일 것으로 기대된다. 전년동월비 1.4%라면 지난해 5월 2.0% 이후 7개월만에 최고 수준이다. 11월은 1.1%였다.
특히 에너지 가격은 여름 이후부터 계속 상승하고 있는데, 12월에는 에너지 CPI가 4.9%나 상승했을 것으로 본다. 전년동월대비로는 8.1%에 이를 전망이다. 자동차 연료가 8.7%나 뛰었고 전기와 가스 등도 강한 상승세를 보였을 것 같다.
코어인플레는 8월과 10월 사이에 사실상 플랫 수준이었던데 비해서는 견조한 오름세를 보이고 있다고 할 수 있다. 코어인플레에 포함된 상품과 서비스의 40%를 차지하는 임대료는 11월에 견조했고 12월에도 오름세를 탈 것으로 본다. 0.1%대 중반까지 갈 것 같다.
오늘 밤 이와 함께 발표되는
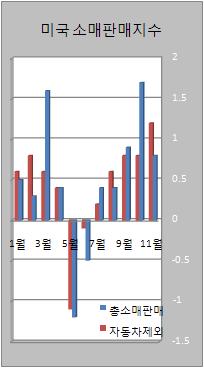
12월 소매판매(Retail Sales)도 관심이 집중되는 지표다. 일단 12월 소매판매가 전월대비 0.8% 증가했을 것으로 추정된다. 11월과 같은 수준이다.
자동차와 가솔린 판매가 호조를 보인 덕에 괜찮은 결과가 예상된다. 가솔린 가격은 최근 몇개월간 상승세였는데, 12월 가격 상승이 더 가팔라지면서 판매는 4.7%나 늘어났을 것으로 보인다. 자동차 판매는 10월과 11월 계절조정 월평균 1220만대였던 것이 1250만대까지 늘어났을 것으로 본다. 자동차와 부품이 1.5%나 증가했을 것으로 본다.
이를 제외한 다른 부문 소매판매 성장속도는 다소 둔화될 것으로 보인다. 앞서 매우 강한 상승세를 보였다는 점에서 어느정도 속도조절이 불가피해 보인다.
다만 성탄절 다음날부터 북동부에 몰아친 폭풍우가 변수가 될 수 있는데, 우리는 소매판매에 큰 영향은 없었을 것으로 기대한다. 코어 판매는 폭풍우가 심했던 달에 다소 둔화되는 경향성은 있지만 최근에는 반드시 그렇지는 않았다.
12월 산업생산(Industrial Production)도 주목해야할 지표다. 12월 헤드라인 산업생산 증가율이 0.4%일 것으로 추정되는데, 앞서 11월에도 0.4% 증가였다. 10월에 -0.2%이다가 두 달째 플러스 성장하는 셈이다.
다만 세부적으로 보면 더 일시적 요인에 의한 것이어서 덜 긍정적으로 읽힐 듯하다. 유틸리티 생산이 1.5% 증가했을 것으로 보는데 이는 예년보다 추웠던 날씨 탓이다. 석탄 생산도 0.3% 증가했을 것으로 보인다. 제조업도 11월보다 더 둔화됐을 것으로 보인다. 자동차와 부품을 제외하면 생산은 단지 0.1% 증가했을 것으로 예상된다.
이밖에도
11월 기업재고(Business Inventories)와
톰슨로이터-미시간대 1월 소비자신뢰지수 예비치(Consumer Sentiment Preliminary) 등이 함께 공개된다.