[이데일리 권오석 기자] 하나증권이 호텔신라(008770)에 대해 투자의견 ‘매수’, 목표주가 4만 5000원을 유지한다고 29일 밝혔다.
박종대 하나증권 연구원은 “면세점 수익성은 안정화되고 있고, 호텔 사업은 호실적을 이어가고 있다. 추가 ADR(객실 평균 요금) 상승 여력이 관건인데 서울점·스테이는 2027년 상반기까지 무난히 오를 듯하다”며 “싱가폴·도쿄 대비 호텔 가격은 여전히 30% 가까이 낮은 상황이다. 서울 관광 매력도가 급격하게 상승한 데 반해, 가격 저항 때문에 ADR은 그만큼 올리지 못했다”고 분석했다.
이어 “면세점 성장률 저하와 4분기 비수기 진입, 환율 하락은 실적과 주가에 부담인 것은 분명하다. 하지만 호텔 사업 높은 경쟁력과 성장 여력 감안시 추가적인 밸류에이션 하락 여지는 제한적”이라고 강조했다.
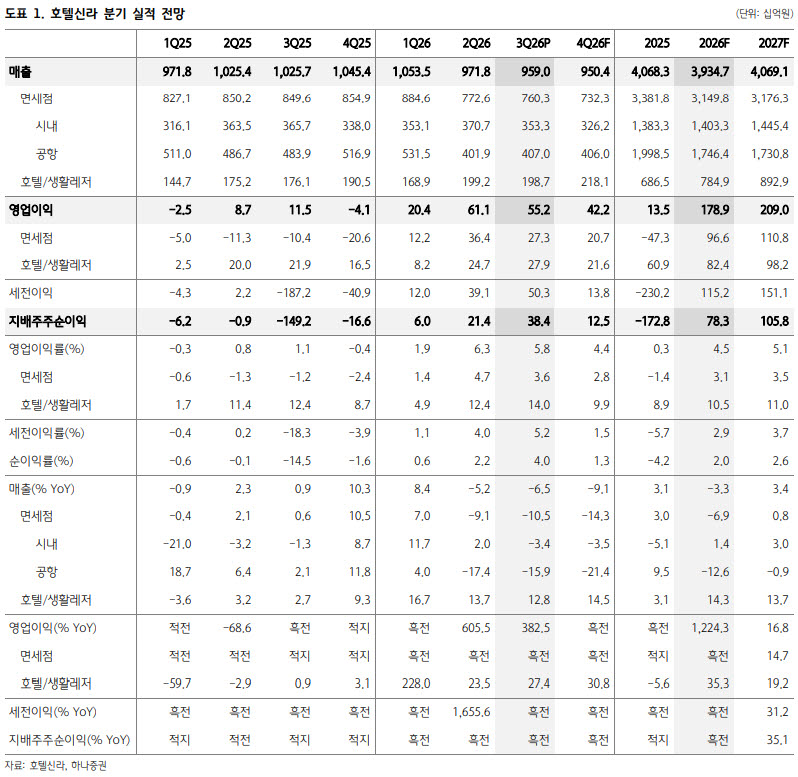
앞서 3분기 연결기준 매출액은 9590억원(전년 대비 -6%), 영업이익은 552억원(+382%)으로 시장 기대치(579억원)에 부합하는 무난한 실적을 기록했다. 면세점 부문의 경우 매출은 다이고 비수기 영향 10% 감소했다. 인천공항점 임차료 부담이 2분기 대비 커졌으나, 브랜드 보상금이 4분기에서 3분기로 당겨지면서 인천공항점 영업이익은 2분기 수준(약 120억원 추정)을 유지했다.
그는 “호텔·레저부문은 영업이익 279억원(+27%)으로 2분기에 이어 역사상 최대 분기 영업이익을 또한번 경신했다. 이는 ADR이 10% 이상 상승한 영향이 컸다”고 말했다.
4분기 중국 노선 증가는 긍정적이나 그 효과는 지켜봐야 한다. 환율 하락은 여전히 원가에 부담이다. 화장품은 회전율이 높기 때문에 원가 상승 부담이 상당히 해소되지만, 패션 카테고리는 3개월 이상 재고가 많이 있기 때문에 여전히 원가율에 부담이 된다.
박 연구원은 “3분기 면세점 카테고리 비중을 보면 화장품이 57%, 패션 27%, 시계주얼리 9%, 주류 7%이다. 아울러 해외공항점이 비수기로 진입하기 때문에 임차료 부담이 커진다”면서 “8월 이후 내국인 매출 증가 전환은 긍정적이다. 호텔 사업은 연말 기업 행사 효과로 매출은 분기 대비 증가 가능하나, 저마진 사업(연회) 비중 상승으로 수익성은 오히려 하락할 가능성이 크다”고 덧붙였다.