[이데일리 권오석 기자] IBK투자증권이 삼성SDI(006400)에 대해 투자의견 ‘매수’, 목표주가는 기존 30만원에서 36만원으로 상향한다고 29일 밝혔다.
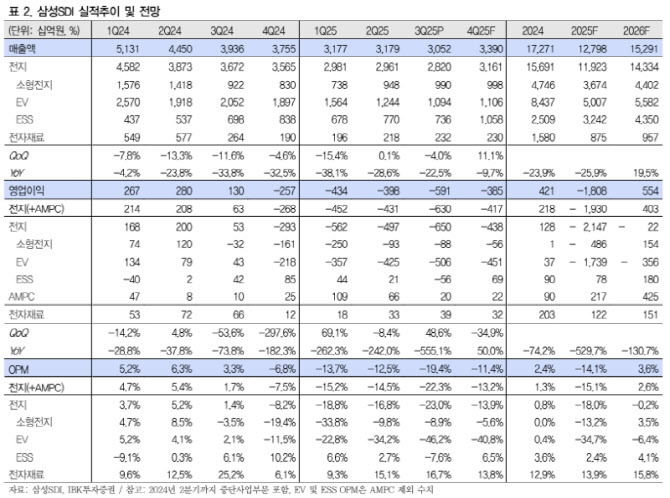
이현욱 IBK투자증권 연구원은 “삼성SDI의 4Q25(4분기) 매출액은 3조 3390억원(전 분기 대비 11.1%↑), 영업손실 3850억원(적자 지속), OPM -11.4%(8.0%포인트↑)로 전망한다”고 설명했다.
그는 “SPE ESS 라인 전환이 가속화 되고 있으며 SPE 4개 라인(33GWh) 중 1개는 EV, 3개는 ESS(NCA 1개 7GWh, LFP 2개 22GWh)로 전환될 예정”이라며 “북미 내 ESS CAPA(생산능력)는 2026년 말 기준 기존 18GWh에서 29GWh로 상향하며 글로벌 약 42GWh(울산 10GWh, 중국 3GWh 포함)의 CAPA를 보유할 예정”이라고 내다봤다.
이어 “유럽의 BMW 및 VW EV 수요 저조와 4Q25부터 미국의 전기차 보조금 폐지로 중대형 EV 부문의 매출 증가세는 내년에도 어려울 것으로 전망돼 ESS 중심 성장이 뒷받침 돼야 한다”고 덧붙였다.
아울러 “ESS 신규 라인업은 SBB 1.7(NCA 4Q25 양산), SBB 2.0(LFP 4Q26 양산 예정)을 준비 중이며, 본격적인 ESS 매출 성장은 4Q25로 기대한다”고 강조했다.