마켓in

  • 전체기사
  • 투자
  • 크레딧
  • M&A
  • 트렌드
  • 피플
  • 포커스
  • 글로벌뉴스
  • 일반뉴스
가입 신청
공지사항
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 회사소개
  • 오시는 길
  • 업무문의
  • 이용약관
  • 개인정보 처리방침
  • 저작권보호
마켓인 | 서울시 중구 통일로 92 (순화동) KG타워 18F, 19F | 사업자등록번호 107-81-75795
대표 이익원 | 전화 02-3772-0371 | 이메일 : psn0611@edaily.co.kr
저작권자 ⓒ 이데일리 - 당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다

코어위브, 매출 168%↑·전망 상향…AI 수요 확인에도 이자 부담 여전

3Q 매출 36.6억달러로 예상 상회…시간외 2%↑
조정 영업이익률 10%…연간 매출 전망 높여
수주잔고 1325억달러…고객 선수금으로 투자 뒷받침
순손실은 확대…4Q 이자비용 최대 11.5억달러 예상

등록 2026-11-11 오전 6:42:09

수정 2026-11-11 오전 6:42:09

[뉴욕=이데일리 성주원 특파원] 인공지능(AI) 클라우드 기업 코어위브가 시장 예상을 웃돈 매출을 발표하고 연간 실적 전망을 상향했다. AI 인프라 투자 둔화 우려 속에서도 수요와 사업 확장 속도가 유지되고 있음을 보여줬다. 다만 순손실이 확대되고 이자비용도 늘어, 성장에 필요한 자금 확보는 여전히 과제로 남았다.
코어위브 로고 (사진=로이터)
코어위브 로고 (사진=로이터)
코어위브는 10일(현지시간) 지난 3분기 매출이 전년 동기보다 168% 증가한 36억6100만달러(약 4조9204억원)를 기록했다고 밝혔다. 런던증권거래소그룹(LSEG)이 집계한 예상치 35억5000만달러를 웃돌았다. 전 분기보다도 약 10억9000만달러 늘었다. 코어위브 주가는 실적 발표 후 시간외거래에서 약 5% 급등했다가 상승폭을 일부 반납하고 4시38분 기준 2%대 상승세를 보이고 있다.

조정 영업이익은 3억7900만달러로, 전 분기 1억2800만달러에서 증가했다. 조정 영업이익률은 전 분기 5%에서 10%로 높아졌다. 회사는 가격 상승과 단기 계약 사업 확대, 매출 증가에 따른 비용 효율 개선 등이 작용했다고 설명했다.

마이클 인트레이터 코어위브 공동창업자 겸 최고경영자(CEO)는 조정 영업이익률 두 자릿수 달성이 당초 계획보다 한 분기 빨랐다고 강조했다.

연간 전망도 높였다. 올해 매출 예상 범위는 기존 124억~132억달러에서 130억~133억달러로 상향했다. LSEG 예상치 128억6000만달러를 웃돈다. 조정 영업이익 전망도 9억6000만~11억5000만달러에서 12억7500만~13억7500만달러로 높였다. 중간값 기준 약 26% 상향이다.

연말 연환산 매출 전망은 200억~210억달러로 제시했다. 이는 12월 매출에 12를 곱한 수치로, 올해 전체 매출 전망과는 다르다.

향후 매출의 기반인 수주잔고는 9월 말 기준 1325억달러로, 6월 말 1040억달러에서 증가했다. 다만 수주잔고가 곧바로 매출이 되는 것은 아니다. 회사는 인프라 인도와 서비스 제공 가능 여부 등 계약상 조건을 충족해야 한다고 명시했다.

설비 확충도 이어진다. 3분기 말 가동 전력용량은 1.7기가와트(GW)를 넘어섰으며, 연말에는 1.85GW를 웃돌 것으로 예상했다. 올해 설비투자 전망은 기존 350억~390억달러에서 370억~390억달러로 하단을 높였다. 인프라를 예상보다 빨리 구축해 고객에게 제공할 수 있다는 설명이다.

문제는 비용과 차입 부담이다. 미국 일반회계기준(GAAP) 영업이익은 2억700만달러였지만, 순이자비용이 8억4600만달러에 달했다. 순손실은 지난해 같은 기간 1억1000만달러에서 7억900만달러로 확대됐다. 조정 순손실도 5억2900만달러였다.

회사는 4분기 이자비용을 10억5000만~11억5000만달러로 예상했다. CNBC에 따르면 3분기 말 차입금은 약 470억달러에 이른다.

경영진은 자금 조달 경로가 다양하다고 강조했다. 인트레이터 CEO는 고객 계약을 바탕으로 한 금융조달과 영업현금흐름에 더해 향후 3개월 동안 약 90억달러의 고객 선수금·예치금이 유입될 것으로 예상했다.

이번 실적은 AI 수요 둔화에 대한 우려를 일부 덜어줬다. 그러나 늘어난 계약을 실제 매출로 전환하려면 대규모 설비투자가 필요하다. 매출 성장과 영업 수익성 개선이 차입·이자 부담을 얼마나 상쇄할지가 다음 실적의 핵심 확인 사항이다.
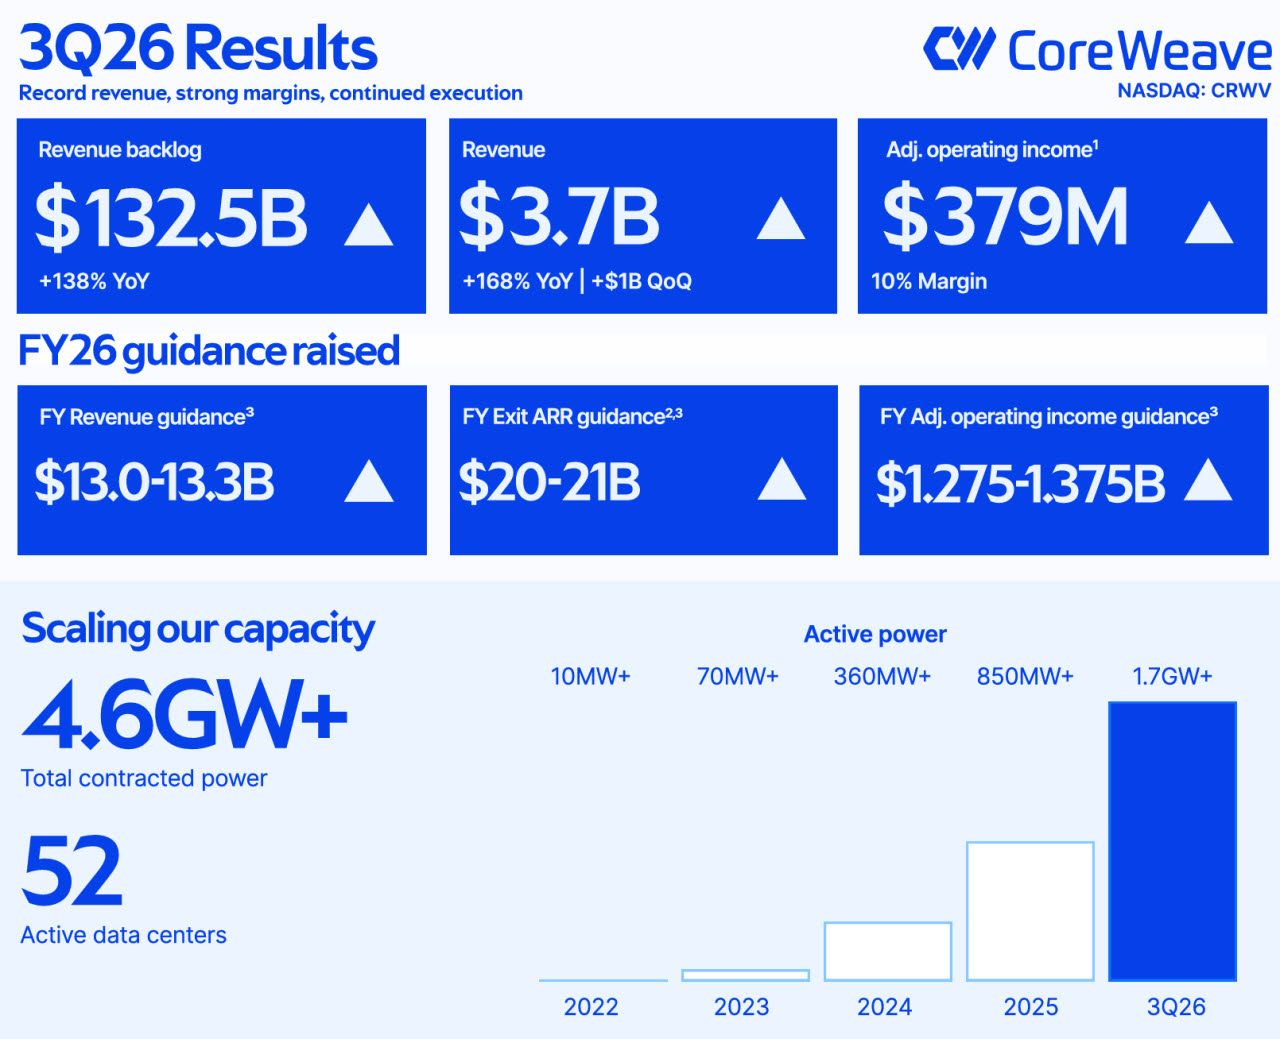
코어위브가 공개한 2026년 3분기 실적 인포그래픽 (자료: 코어위브)


성주원 기자

sjw1@

저작권자 ⓒ 이데일리-당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다.

성주원 기자

sjw1@
  • - 코어위브, 매출 168%↑·전망 상향…AI 수요 확인에도 이자 부담 여전
  • - 美물가에 ‘빅스텝’ 경계…나스닥 0.7%↓ '하루만에 하락'
  • - '19일 데뷔' 앤스로픽, 성장만 보면 될까…IPO의 3가지 시험대
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
인기기사
  • 1

    크레딧나신평도 ‘A+’…HD건설기계, 신평 3사 등급 상향 릴레이
  • 2

    크레딧찬바람 부는 11월 회사채 시장…우리투자증권 첫 공모채 출격
  • 3

    크레딧인프라코어 품은 HD건설기계, 신용등급 ‘A+’로 한 단계 상향
  • 4

    트렌드PEF업계, 내년 초 공식 연합회 출범...규제 강화에 공동대응
  • 5

    M&A메리츠, MBK 골프존카운티 엑시트에 인수금융 5000억 댄다
SRE 랭킹
  • ▪  메리츠증권(주)AA
  • ▪  미래에셋캐피탈(주)AA-
  • ▪  케이비증권(주)AA+
  • ▪  한국남동발전(주)AAA
  • ▪  한국자산관리공사AAA
  • ▪  에이치디건설기계(주)A+
  • 01
    SK온 A+
  • 02
    CJ CGV A-
  • 03
    CJ ENM AA-
  • 04
    IM증권 A+
  • 05
    롯데건설 A+
  • 06
    여천NCC A
※ 제35회 SRE 설문조사 결과입니다.
  • 01
    SK바이오 백신CMO기업 IDT 바이오로지카 인수
  • 02
    현대차 현대모비스의 수소연료전지사업 인수
  • 03
    LIG 넥스원 美 고스트로보틱스 지분 인수
  • 04
    LG전자 美자율주행스타트업 베어로보틱스투자
  • 05
    LG디스플레이 中 광저우 LCD 공장 지분 인수
  • 06
    유진그룹의 YTN 지분 인수
※ 제35회 SRE 설문조사 결과입니다.