마켓in

  • 전체기사
  • 투자
  • 크레딧
  • M&A
  • 트렌드
  • 피플
  • 포커스
  • 글로벌뉴스
  • 일반뉴스
가입 신청
공지사항
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 회사소개
  • 오시는 길
  • 업무문의
  • 이용약관
  • 개인정보 처리방침
  • 저작권보호
마켓인 | 서울시 중구 통일로 92 (순화동) KG타워 18F, 19F | 사업자등록번호 107-81-75795
대표 이익원 | 전화 02-3772-0371 | 이메일 : psn0611@edaily.co.kr
저작권자 ⓒ 이데일리 - 당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다

대한항공, 화물 운임 강세에 유가 충격 방어…목표가 3.8만원↑-하나

등록 2026-06-23 오전 7:36:36

수정 2026-06-23 오전 7:36:36

[이데일리 김윤정 기자] 하나증권은 대한항공(003490)에 대해 중동 전쟁 여파로 항공유 가격이 급등했지만 화물 운임 상승이 이를 상쇄해 실적 방어에 기여하고 있다고 평가했다. 투자의견은 ‘매수(Buy)’를 유지하고 목표주가를 3만8000원으로 상향했다.

23일 안도현 하나증권 연구원은 “전쟁 영향으로 항공유가가 전쟁 이전 대비 2배 수준까지 상승했음에도 불구하고 2분기 대한항공의 별도 영업이익 흑자를 전망한다”며 “화물 운임이 40%(YoY) 상승했고, 그럼에도 물동량은 3% 증가하면서 여객 부문 적자를 상쇄 가능하기 때문”이라고 밝혔다.

하나증권은 대한항공의 2분기 국제선 여객 매출이 전년 동기 대비 10% 증가한 2조5080억원, 여객 운임은 7% 상승한 133원/km를 기록할 것으로 추정했다.

화물 부문은 더욱 가파른 성장세가 예상됐다. 안 연구원은 화물 매출이 전년 동기 대비 44% 증가한 1조5150억원에 달할 것으로 전망했다.

다만 유류비 부담은 실적에 부담 요인으로 작용할 것으로 봤다. 유류비가 전년 동기 대비 94% 증가하면서 영업비용이 32% 늘어날 것으로 예상되는 가운데 2분기 별도 영업이익은 전년 동기 대비 84% 감소한 647억원, 영업이익률은 1.3%를 기록할 것으로 추정했다.

안 연구원은 “2분기 여객 부문 적자는 불가피하다”며 “전쟁 이전 발권된 티켓이 대부분 매출로 발생하는 시기이기 때문”이라고 설명했다. 이어 “3분기부터는 미주·유럽 노선 운임 상승으로 여객 부문도 흑자로 돌아설 것으로 전망한다”고 밝혔다.

하반기에는 수익성 개선이 본격화될 것으로 내다봤다. 안 연구원은 “항공유가는 종전 논의가 진행됨에 따라 완만한 하락세를 이어갈 예정이고, 3분기 매출 비중 내에서는 전쟁 이후 발권 티켓이 본격적으로 반영되며 매출액 증가율이 24%(YoY)로 상향돼 비용 증가분을 대부분 커버할 것”이라고 분석했다.

하나증권은 대한항공의 3분기와 4분기 별도 영업이익을 각각 3545억원, 4674억원으로 추정했다. 이에 따라 2026년 연간 영업이익은 1조4030억원으로 전년 대비 9% 감소하는 데 그칠 것으로 전망했다.

아시아나항공과의 통합 효과에도 주목했다. 안 연구원은 “대한항공은 최근 주주간담회를 통해 합병 이후 수익 증대·비용 절감으로 연간 3000억원 수준의 시너지 효과가 있을 것으로 발표했다”며 “가장 주요한 합병 기대 효과는 스케줄 최적화에 따른 기재 배분 효율화와 공항·OEM 등에 대한 협상력 제고”라고 설명했다.

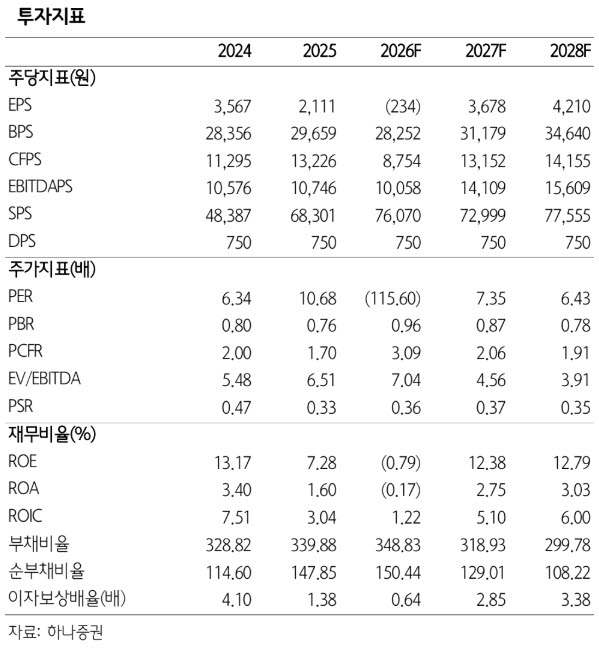
그는 “하나증권은 아시아나항공이 2027년에 연간 4160억원의 영업이익 기여 효과가 있을 것으로 추정한다”며 “2027년 통합 항공사의 영업이익은 2조2000억원, 주당순이익(EPS)과 주당순자산가치(BPS)는 각각 3678원, 3만1179원에 이를 예정”이라고 밝혔다.

이어 “2026년 12월 17일 통합 대한항공 출범과 합병 시너지를 감안해 목표주가를 3만8000원으로 상향하고 투자의견 매수를 유지한다”고 덧붙였다.

김윤정 기자

yoon95@

저작권자 ⓒ 이데일리-당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다.

김윤정 기자

yoon95@
  • - 삼전 실적·배당에도 5%↓…코스피 6100선 찍고 하락 전환
  • - 삼전 역대급 실적 확정·주주환원 발표에도 5%↓…코스피 5800선 후퇴
  • - 코스피, 전날 6%대 급등 후 '육천피' 공방…하이닉스 3%대↑
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
인기기사
  • 1

    투자현대차 GBC가 깨우는 청담동 땅…하이트진로도 개발 시계 돌릴까
  • 2

    크레딧SK렌터카, 회사채 수요예측에 4270억 주문…3년물은 고전
  • 3

    크레딧 순현금 98조…SK하이닉스·SK스퀘어, 신용등급 전망 ‘긍정적’
  • 4

    트렌드PEF업계, 내년 초 공식 연합회 출범...규제 강화에 공동대응
  • 5

    투자"기다릴 필요 있나"…사모대출도 중고 거래 뜬다
SRE 랭킹
  • ▪  (주)포스코퓨처엠AA-
  • ▪  DB캐피탈(주)BBB+
  • ▪  국가철도공단AAA
  • ▪  다올투자증권(주)BBB+
  • ▪  유진투자증권(주)A
  • ▪  한국렌탈(주)BBB
  • 01
    SK온 A+
  • 02
    CJ CGV A-
  • 03
    CJ ENM AA-
  • 04
    IM증권 A+
  • 05
    롯데건설 A+
  • 06
    여천NCC A
※ 제35회 SRE 설문조사 결과입니다.
  • 01
    SK바이오 백신CMO기업 IDT 바이오로지카 인수
  • 02
    현대차 현대모비스의 수소연료전지사업 인수
  • 03
    LIG 넥스원 美 고스트로보틱스 지분 인수
  • 04
    LG전자 美자율주행스타트업 베어로보틱스투자
  • 05
    LG디스플레이 中 광저우 LCD 공장 지분 인수
  • 06
    유진그룹의 YTN 지분 인수
※ 제35회 SRE 설문조사 결과입니다.