마켓in

  • 전체기사
  • 투자
  • 크레딧
  • M&A
  • 트렌드
  • 피플
  • 포커스
  • 글로벌뉴스
  • 일반뉴스
가입 신청
공지사항
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 회사소개
  • 오시는 길
  • 업무문의
  • 이용약관
  • 개인정보 처리방침
  • 저작권보호
마켓인 | 서울시 중구 통일로 92 (순화동) KG타워 18F, 19F | 사업자등록번호 107-81-75795
대표 이익원 | 전화 02-3772-0371 | 이메일 : psn0611@edaily.co.kr
저작권자 ⓒ 이데일리 - 당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
인기기사
  • 1

    크레딧한투증권·포스코퓨처엠 출격…AA급 우량채 발행 잇따라
  • 2

    트렌드국민연금, 8월 말 누적 수익률 14.77%…기금 규모 감소세 진정
  • 3

    크레딧국고채 넘어선 CP 금리…“경색 아닌 키맞추기”
  • 4

    M&A골프존홀딩스는 왜 골프존카운티 매각에 반발할까
  • 5

    M&A“카카오가 ADR 상장 방해”…카모 2대주주 TPG, 국제소송 검토
SRE 랭킹
  • ▪  (주)경남은행AA+
  • ▪  (주)광주은행AA+
  • ▪  (주)국민은행AAA
  • ▪  (주)부산은행AAA
  • ▪  (주)신한은행AAA
  • ▪  (주)우리은행AAA
  • 01
    SK온 A+
  • 02
    CJ CGV A-
  • 03
    CJ ENM AA-
  • 04
    IM증권 A+
  • 05
    롯데건설 A+
  • 06
    여천NCC A
※ 제35회 SRE 설문조사 결과입니다.
  • 01
    SK바이오 백신CMO기업 IDT 바이오로지카 인수
  • 02
    현대차 현대모비스의 수소연료전지사업 인수
  • 03
    LIG 넥스원 美 고스트로보틱스 지분 인수
  • 04
    LG전자 美자율주행스타트업 베어로보틱스투자
  • 05
    LG디스플레이 中 광저우 LCD 공장 지분 인수
  • 06
    유진그룹의 YTN 지분 인수
※ 제35회 SRE 설문조사 결과입니다.

NAVER, 하반기 실적 기대치 낮춰야…결국 수익 증명이 관건-메리츠

메리츠증권 보고서

등록 2026-10-08 오전 7:52:29

수정 2026-10-08 오전 7:52:29

[이데일리 김경은 기자] NAVER(035420)가 커머스 투자와 스포츠 중계권 비용 등의 영향으로 3분기 시장 기대에 못 미치는 실적을 낼 것이라는 전망이 나왔다. 기존 사업의 비용 부담과 메타 인공지능(AI) 에이전트 ‘뮤즈’ 등 경쟁 우려 사이에 낀 ‘불편한 샌드위치’ 국면이지만, 신사업 수익 증명이 반등의 열쇠라는 분석이다.

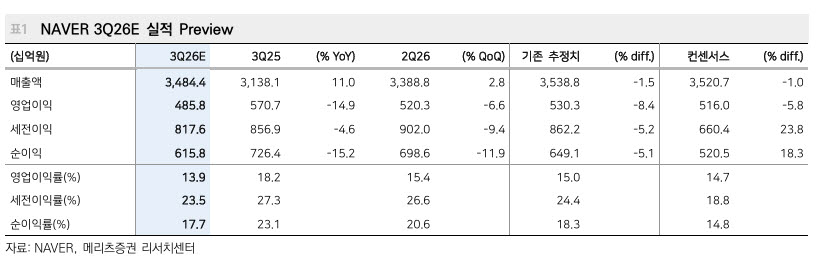
이효진 메리츠증권 연구원은 8일 보고서에서 NAVER의 3분기 연결 매출액을 전년 동기 대비 11.0% 증가한 3조4844억원, 영업이익을 14.9% 감소한 4858억원으로 추정했다. 영업이익은 컨센서스를 5.8% 밑도는 수준이다. 투자의견 ‘매수(Buy)’와 적정주가 33만원은 유지했다. 전날 종가는 18만9000원이다.

이 연구원은 “전년과 달리 추석 영향이 3분기에 인식되며 커머스 매출과 광고에 부담을 가중시켰다”며 “다만 이는 계절성 영향으로 4분기 정상화될 것”이라고 말했다. 비용 증가는 월드컵·아시안게임 투자비용과 N페이 단말기 무상 공급 및 관련 프로모션 비용이 주원인으로 꼽혔다. 이에 올해와 내년 영업이익 추정치를 각각 2조796억원, 2조5825억원으로 3.4%, 6.3% 낮췄다.

메타의 AI 에이전트 뮤즈 출시에 따른 검색 경쟁 우려도 짚었다. 뮤즈 공개 이후 익스피디아, 부킹닷컴 등 소비자 탐색 과정을 수익화하던 온라인여행사(OTA)의 주가 타격이 컸다. 이 연구원은 “내년 국내 도입이 예고된 상황에서 대비가 필요한 시기인 것은 맞다”면서도 “오프라인 데이터를 활용한 온라인투오프라인(O2O)에서 기회를 찾는 현재 투자가 적절한 방어책일 수 있다”고 분석했다. 이어 “과거 네이버 지도에 검색 광고 모델을 본격 도입하며 수익화에 성공한 전례가 있어 기대감은 유효하다”고 덧붙였다.

신사업 우려는 이달 말 해소될 것으로 봤다. 이 연구원은 “엔비디아 유상증자 납입일(10월 30일) 전후로 그래픽처리장치(GPU) 선적과 수주 계약이 공개되며 신사업에 대한 투자자 우려를 완화시킬 것”이라며 “클라우드 내 대규모언어모델(LLM) 사용에서 국외 데이터 유출 문제는 여전히 중요한 만큼, 병목에 해당하는 서비스형 GPU(GPUaaS)를 네이버가 제공할 수 있다면 AI 프론티어 기업들이 마다할 이유가 없다”고 설명했다. 메리츠증권은 네이버가 사업 첫해인 2027년 네오클라우드 매출 1조원을 기록할 것으로 전망했다.

다만 아쉬움도 남겼다. 이 연구원은 “신사업 시작 직전 분기인데도 기존 사업의 투자와 비용 지출로 인한 실적 부진이 4분기까지 예상된다”며 “현재 상황이 동트기 전 가장 어두운 새벽이 되기 위해서는 네오클라우드뿐 아니라 커머스, 개인간거래(C2C) 등에 대한 투자 회수 계획이 시장에 공유될 필요가 있다”고 강조했다.

NAVER, 하반기 실적 기대치 낮춰야…결국 수익 증명이 관건-메리츠


김경은 기자

ocami81@

저작권자 ⓒ 이데일리-당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다.

김경은 기자

ocami81@
  • - '저평가 해소될까' 저PBR株 일제히 강세...현대제철 12%↑
  • - 한화오션, 장비 국산화에 7%대 강세
  • - "저점 확신은 약해졌지만…'워시 풋'이 안전망"