마켓in

  • 전체기사
  • 투자
  • 크레딧
  • M&A
  • 트렌드
  • 피플
  • 포커스
  • 글로벌뉴스
  • 일반뉴스
가입 신청
공지사항
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 회사소개
  • 오시는 길
  • 업무문의
  • 이용약관
  • 개인정보 처리방침
  • 저작권보호
마켓인 | 서울시 중구 통일로 92 (순화동) KG타워 18F, 19F | 사업자등록번호 107-81-75795
대표 이익원 | 전화 02-3772-0371 | 이메일 : psn0611@edaily.co.kr
저작권자 ⓒ 이데일리 - 당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
인기기사
  • 1

    투자"조직도 사람도 재배치"…건설근로자공제회 '대수술' 밑그림 이달 나온다
  • 2

    투자 수제맥주 호황은 옛말…잇단 회생·파산에 업계 흔들
  • 3

    크레딧찬바람 부는 11월 회사채 시장…우리투자증권 첫 공모채 출격
  • 4

    트렌드"지방 이전, 무슨 이득이 있죠?"…512조 큰손들 '술렁
  • 5

    투자모션캡처의 무한 가능성 주목…'무빈' 투자 유치
SRE 랭킹
  • ▪  한국서부발전(주)AAA
  • ▪  한국투자캐피탈(주)AA-
  • ▪  한국투자캐피탈(주)A
  • ▪  NH투자증권(주)AA+
  • ▪  엔에이치투자증권(주)AA+
  • ▪  하나카드(주)AA
  • 01
    SK온 A+
  • 02
    CJ CGV A-
  • 03
    CJ ENM AA-
  • 04
    IM증권 A+
  • 05
    롯데건설 A+
  • 06
    여천NCC A
※ 제35회 SRE 설문조사 결과입니다.
  • 01
    SK바이오 백신CMO기업 IDT 바이오로지카 인수
  • 02
    현대차 현대모비스의 수소연료전지사업 인수
  • 03
    LIG 넥스원 美 고스트로보틱스 지분 인수
  • 04
    LG전자 美자율주행스타트업 베어로보틱스투자
  • 05
    LG디스플레이 中 광저우 LCD 공장 지분 인수
  • 06
    유진그룹의 YTN 지분 인수
※ 제35회 SRE 설문조사 결과입니다.

효성중공업, 실적 서프라이즈 지속…"목표가 290만원"-신한

등록 2026-02-03 오전 7:52:59

수정 2026-02-03 오전 7:52:59

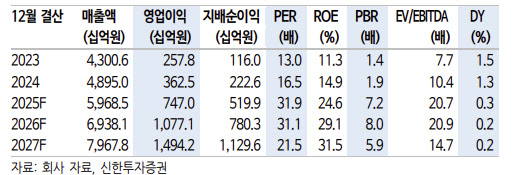
[이데일리 신하연 기자] 신한투자증권은 3일 효성중공업(298040)에 대해 지난해 매분기 실적 서프라이즈를 기록했고, 예상보다 빠른 이익률 개선이 나타나고 있다고 진단하고 목표주가를 기존 250만원에서 290만원으로 16% 상향 조정했다. 투자의견은 매수를 유지했다.

이동헌 신한투자증권 연구원은 “2025년 4분기 매출액은 1조7430억원으로 전년 동기 대비 11% 증가했고, 영업이익은 2605억원으로 97% 늘었다”며 “영업이익률은 14.9%로 전년 대비 6.5%포인트 개선되며 컨센서스 영업이익을 25% 상회했다”고 밝혔다.

부문별로는 중공업 부문의 실적 개선이 두드러졌다. 그는 “중공업 부문 매출액은 1조2127억원으로 14% 증가했고, 영업이익은 2445억원으로 112% 늘었다”며 “영업이익률은 20.2%로 전년 대비 9.3%포인트 상승했다”고 설명했다.

이어 “4분기 신규 수주는 2조원으로 전년 대비 85% 증가했고, 수주잔고는 12조원으로 30% 확대됐다”고 덧붙였다.

2026년 전망과 관련해 그는 “중공업 부문 매출은 15% 내외 성장하고, 영업이익률은 10% 상단을 제시했지만 보수적인 가이던스 성격이 강하다”며 “관세 이슈와 관련해서는 북미 고객사와 보전 협의를 진행 중”이라고 밝혔다.

또 “증설과 출하 시기를 감안하면 상반기보다 하반기에 성장이 집중될 가능성이 높고, 수주 역시 연간 10% 내외 증가가 가능할 것”이라고 내다봤다.

건설 부문에 대해서는 “매출액은 5294억원으로 4% 증가했고, 대손충당금 설정에도 불구하고 원가 관리와 보수적인 사업 검토로 안정적인 실적을 유지했다”며 “2026년에도 매출은 15% 내외 성장할 것”이라고 전망했다.

이 연구원은 밸류에이션과 관련해 “주가 급등에 따른 밸류에이션 부담과 변동성은 존재하지만, 이익 성장이 이를 상쇄할 수 있다”며 “2026~2027년 평균 주당순이익(EPS) 10만2412원에 과거 국내 전력기기 3사 평균 PER을 70% 할증한 28.6배를 적용해 목표주가를 산출했다”고 설명했다.

이어 “전력기기는 2026년에도 성장을 지속하며 높은 밸류에이션이 이익 성장에 따라 해소될 것”이라며 “업황 고점은 아직 남아 있고, 주가 변동성은 오히려 기회가 될 수 있다”고 강조했다.


신하연 기자

summer1@

저작권자 ⓒ 이데일리-당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다.

신하연 기자

summer1@
  • - 코스피 폭락장에 60%↑역주행...'분쟁 프리미엄' 붙었다는데
  • - 코스닥 대표기업 키운다…"셀렉트 시총, 전체 3분의 1 수준 예상"
  • - 거래소·코스닥협회, 상장사 230곳 대상 공시담당자 워크숍 개최