[이데일리 신성우 기자] LG와 GS그룹이 6년여만에 계열분리 완성을 눈앞에 뒀다. GS리테일의 상장예비심사 통과는 두 그룹간 마지막 남은 지분정리를 위한 `물꼬`가 트였다는 것을 의미한다. GS리테일의 상장공모가 그 시작이다. 전량 LG상사 소유주식을 대상으로 함으로써 공모완료 뒤 LG상사의 지분은 32%에서 12%로 줄어든다. 물론 이에 대한 댓가는 풍성하게 주어진다. LG상사는 상장공모 만으로 최대 2000억원의 차익을 남기며 3400억원의 현금을 손에 쥔다.
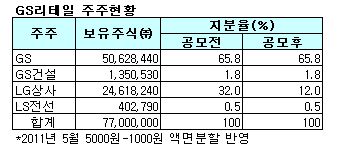
GS리테일이 현재 계획하고 있는 상장공모 주식은 1540만주다. 신주모집 없이 전량 구주매출이다. GS리테일의 주주구성을 보면 최대주주인
GS(078930)(65.8%)가
GS건설(006360)(1.7%)를 포함해 67.5%의 지분을 소유하고 있다. 이어 2대주주 LG상사가 32.0%, LS전선이 0.5%를 갖고 있다. GS나 GS건설은 단 한 주도 내놓지 않는다. GS리테일의 공모는 전량
LG상사(001120) 주식을 대상으로 한다. 소유지분 중 20%이다. GS리테일의 상장 취지가 LG상사의 투자회수(EXIT)에 무게가 실려있음을 보여준다.
GS리테일의 예비심사때 대표주관회사(우리투자·한국투자증권)이 매긴 주당 희망가격 범위(밴드)는 1만9000~2만2000원(액면가 1000원)이다. 이를 기준으로 하면 GS리테일의 상장공모는 LG상사에 2926억~3388억원을 쥐어주게 되는 셈이다. 또한 공모후 지분율이 12.0%로 낮아지지만 이에 대한 주식가치도 상당하다. 1750억~2030억원에 달한다.
평가차익도 상당할 것으로 보인다. LG상사의 GS리테일 지분의 장부가는 3월말 현재 8616원(2121억원)이다. 밴드가격 대로라면 구주매출을 통해서만 1600억~2060억원의 차익을 예상해볼 수 있다. 잔여지분은 960억~1230억원이다. 평가차익이 총 2560억~3290억원에 달할 전망이다.
또한 GS리테일의 공모와 뒤이은 상장은 LG와 GS그룹간 마지막 남은 계열 분리의 완성을 의미한다. GS리테일은 1971년 2월 금성전공으로 설립됐다. 당시는 전력 및 통신용 전선과 케이블 판매사업이 주력이었다. 하지만 1980년 럭키체인 합병을 계기로 유통업체로 변신, 1991년 1월에 이르러 LG유통으로 간판도 바꿔달았다. LG상사가 LG유통의 주주로 등장한 것은 2002년 7월이다. LG유통이 LG백화점 및 LG수퍼센터를 흡수합병한 데서 비롯된다.
GS그룹은 2004년 7월
LG(003550)그룹에서 계열분리 됐다. 이 과정에서 GS리테일 지분 65.8%를 넘겨받았다. 하지만 LG상사의 소유지분은 제외됐다. 가격이 맞지 않았기 때문이다. 이에 따라 GS리테일의 상장을 통한 지분정리를 추진해왔다. LG상사로서는 구주매출을 통해 지분 20%를 매각하는 데 이어 잔여지분 12% 또한 의무보호예수 대상이 아니어서 GS리테일 상장 이후에는 언제든 회수가 가능하다.
GS리테일의 상장은 GS그룹 지주회사인 GS의 주식가치 상승으로 연결될 것으로 보인다. 현재 소유주식의 장부가는 3월말 현재 1만2825원(6493억원)이다. GS리테일의 밴드가격을 잣대로 한다면 주식가치가 9600억~1조1130억원에 달하게 된다.
▶ 관련기사 ◀☞[마켓in][GS리테일 상장]①LG상사 지분 20% 공모☞[마켓in][GS리테일 상장]①LG상사 지분 20% 공모☞[마켓in]GS리테일, 23일 상장적격성 심사