[이데일리 김세형 기자] 현대위아는 어엿한 현대차그룹의 일원이지만 IMF 시절 부도까지 가는 아픔을 겪었다. 현대차그룹에 인수된 뒤 실적이 꾸준히 개선됐지만 여전히 상흔은 남아 있다.
업계 평균을 훌쩍 뛰어넘는 부채비율이 그렇다. 3분기말 현재 현대위아의 부채비율은 183%에 이른다. 상장공모를 통해 140%대까지 낮아질 것으로 예상되고 있다. 회사측은 100% 아래로 낮추기 위해 지속적인 노력을 기울인다는 계획이지만 투자 수요가 꾸준해 두 자릿수 부채비율을 볼 시기는 내후년 이후에나 가능할 전망이다.
현대위아는 지난 76년 기아기공으로 출발한 업체다. 과거 기아차그룹의 일원이었으나 지난 1997년 기아차가 법정관리에 들어가자 같은 운명을 맞았다. 현대차가 기아차를 인수하면서 함께 가져간 덕에 현재에 이르게 됐다. 현대차에 인수된 뒤 이름을 기아중공업에서 위아로 바꾸었고, 지난해 8월 현대라는 명칭을 달았다.
현대차에 인수된 첫 해인 지난 1999년 4635억원이던 매출이 만 10년이 된 지난해 3조1000억원대로 7배 가까이 커졌다. 99년에는 완전 자본잠식였으나 2000년부터 자본이 플러스로 돌아서기 시작해 지난 3분기말 현재 자본총계는 8947억원으로 늘었다.
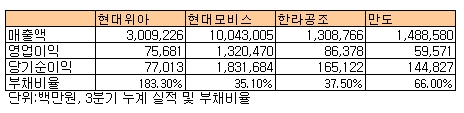
하지만 IMF가 할퀴고 간 상처는 여전히 남아 있다. 지난 3분기말 현재 부채비율은 188.3%로 현대모비스, 한라공조, 만도 등 타 자동차부품업체들보다 월등히 높다. 꾸준히 개선돼 왔으나 여전히 높은 편. 이에 비해 현대모비스는 35.1%, 한라공조와 만도는 각각 37.5%와 66%에 불과한 양호한 재무구조를 갖고 있다.
회사 관계자는 "사업구조 자체가 타 부품업체들과 달리 자동차부품 사업외에 공작기계와 방산 부문도 갖고 있어 단순 비교하기는 힘들다"면서도 "다른 업체들에 비해 높은 게 사실이고 상장심사시에도 이 부분이 문제가 돼 부채비율 축소를 위한 회사측의 노력을 적극 설명했다"고 말했다.
현대위아는 상장공모시 구주매출과 신주매출을 병행할 방침이다. 증권신고서상 총공모금액은 4240억원(공모예정가 하한 5만3000원 기준)이며 이중 2120억원은 현대차와 기아차 등 구주주 손으로 들어가게 된다. 발행 비용을 제외한 2061억원이 회사로 순수하게 유입된다.
회사는 이중 975억원은 차입금과 만기 회사채를 상환하는 데 쓸 계획이다. 3분기말 자본총액과 부채총계에서 차입금 감소분과 신규 유입 자금을 감안할 때 부채비율은 144.2%까지 낮아진다. 이번 4분기에 벌어들인 것도 있을 것이므로 부채비율은 이보다 더 내려가게 된다. 하지만 여전히 두 자릿수 부채비율을 갖고 있는 동종업체들에 비해 처진다.
회사측은 부채비율 축소를 위해 노력하겠지만 내후년 이후가 돼야 두 자릿수로 부채비율을 낮출 수 있을 것으로 보고 있다. 회사 관계자는 "순차적으로 부채비율을 낮춘다는 계획을 갖고 있지만 투자 소요가 있어 단번에 부채비율을 낮추기는 현실적으로 어렵다"며 "내년까지 부채비율을 100% 아래로 끌어 내리기는 힘들 것"이라고 말했다.