[이데일리 김재은 하지나 기자]
LG전자(066570)는 왜 대표주관회사의 신주인수권부사채(BW) 제안을 거절하고 유상증자를 택한 것일까. BW가 갖는 이점에도 불구하고 그 만큼 LG전자는 `빚` 내는 것을 꺼려했던 것으로 보인다.
8일 금융감독원에 따르면 LG전자는 주주배정후 실권주 일반공모 방식으로 1조621억원 (발행주식수 1900만주·예정발행가 5만5900원) 유상증자를 진행하고 있다. 하지만 대표주관회사 우리투자증권은 당초 증자보다는 주주우선 방식의 대규모 BW 발행을 제안했다. 자금지원을 상당부분 감내해야 하는 지주회사
LG(003550)의 부담을 최소화하기 위해서다.
증자든 BW든 주주배정 방식은 34.8%의 지분을 보유한 지주회사 LG의 자금부담을 수반한다. 이번 LG전자 유상증자에서 LG에 배정된 금액은 2560억원(현재 신주배정비율 0.0943712767주 기준)이다. LG는 6월말 현재 현금성자산 2352억원, 금융기관 예치금 800억원 등 동원가능한 현금이 3152억원 정도다.
증자에 비해 BW는 LG에 상대적으로 유리한 측면이 있다. 증자와 초기 투입자금은 비슷하지만 향후 사채를 분리·매각, 일정부분을 회수할 수 있다. 특히 신주인수권(워런트)은 지분율 유지 수단으로 활용 가능하다. LG전자의 시세가 행사가를 웃돌면 워런트를 행사하면 된다. 이는 자회사의 자본확충으로도 이어진다. 또한 워런트를 행사할 수 없는 여건이 안되더라도 지분율 하락을 막을 수 있다.
이 같은 이점에도 불구하고 LG전자는 대표주관사의 BW 발행 제안을 거절했다. LG전자에 쏟아지는 차입금 부담 지적에 귀기울인 것으로 풀이된다.
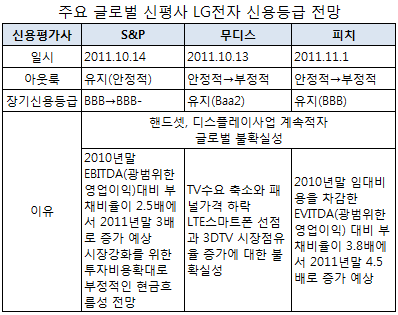
S&P는 최근 LG전자의 신용등급을 낮추면서 "LG전자의 연결기준 EBITDA대비 조정차입금 비중이 2.5배수준에서 올해 말엔 3.0배로 높아질 전망"이라며 "3.5배이상 높아지면 등급의 추가 하향 가능성이 있다"고 밝힌 바 있다. LG전자가 영업활동을 통해 벌어들인 광범위한 현금으로 기존의 차입금을 갚는데 통상 2.5년이 걸렸는데, 최근에는 3년으로 길어졌다는 의미다.
이처럼 LG전자의 재무부담이 크게 확대된 가운데 부채인 BW를 발행할 경우 시장의 평가는 더욱 냉혹해질 게 뻔했다. LG그룹으로서는 유상증자를 통해 핵심 계열사인 LG전자에 지주회사인 LG의 지원 의지를 표명하는 한편, 중장기적 투자자금 확보라는 비전 제시를 염두에 뒀던 것으로 보인다.
우리투자증권 관계자는 "LG전자가 신용등급이 하락했던 것은 향후 영업이익에 대한 불확실성, 재무구조가 글로벌 신용등급을 받기에 다소 훼손되어 있다는 점"이라면서 "이를 해소하기 위해서는 영업이익을 더 만들어내거나 자기자본 확대를 통해 재무구조 개선으로 신뢰회복을 얻어야 했다"고 설명했다. 결과적으로 BW도 보통주로 전환되면 자본환원이 되지만 이전까지는 부채로 인식된다는 점이 부담스러웠다는 것이다.
IB업계 관계자는 "유상증자나 BW나 어차피 자금유입효과는 동일하지만 하나는 자본, 다른 하나는 부채로 인식되기 때문에 시장에 재무구조 개선 의지를 보이기 위해서는 증자를 선택할 수 밖에 없었을 것"이라고 말했다.
▶ 관련기사 ◀☞LG전자 `통합 세탁기 R&D센터` 열었다☞[특징주]LG전자 이틀째 강세..`유증 불확실성 완화`☞LG전자, 캐나다에 `옵티머스 LTE` 출시