[이데일리 성선화 기자] 메리츠종금증권이 한때 실적 저조의 늪에 빠졌던
대한전선(001440)의 리파이낸싱(인수금융 차환)을 극적으로 성공시켰다. 사모투자펀드(PEF) 운용사인 IMM프라이빗에쿼티(PE)는 대한전선을 인수한 지 1년여만에 인수금융 구조를 바꾸며 수익률을 극대화할 수 있게 됐다.
IMM PE, 대한전선 인수시 대출금 1200억 리파이낸싱6일 투자은행(IB)업계에 따르면 메리츠종금증권의 금융주선으로 IMM PE가 대한전선 인수자금 가운데 1965억원을 대출로 전환하는 작업을 최종적으로 마무리했다. 이날 주요 투자자인 현대해상(600억원)은 물론 새마을금고(500억원), 메리츠종금증권(200억원, 한도대출 365억원) 등이 참여해 차입형 자본재구조화(Leveraged Recapitalization·리캡) 약정서를 체결했다. 한국증권금융(200억원)과 SBI저축은행(100억원)도 소액투자자로 참여했다.
IMM PE는 지난해 채권단 관리를 마친 대한전선을 자기자본 1800억원, 금융권 대출금 1200억원으로 인수했다. 이 때만 해도 대출보다 자기자본 비중이 높아 수익률이 떨어졌다. 하지만 이번 리파이낸싱을 통해 지난해 투입한 대출금 1200억원의 금리를 낮추고 자기자본 400억원을 대출로 전환했다. 이로써 IMM PE의 투입 자기자본은 1035억원으로 줄었다. 자기자본의 비중이 줄면 수익률은 높아진다. 특히 연 7%대 대출이자(84억원)를 5%(60억원)로 낮추며 약 24억원의 이자비용을 절감하게 됐다. 기존 대출은 이자를 만기 일시상환하는 구조였지만 이번엔 메리츠종금증권이 대출 만기까지 한도대출을 제공한다. 대주단의 이자 지급 재원도 확보하게 된 셈이다.
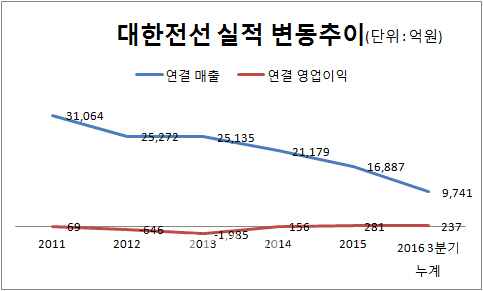
올해 최대 수주실적으로 대주단 설득한 것이 주효해업계에서는 이번 대한전선의 리캡 작업을 상당히 난해한 딜로 평가하고 있다. 일단 투자 손실을 봤던 시중 금융권이 들어올 수 없어 투자자 제한이 컸고 지난해 대한전선의 수주실적이 없어 올해 영업이익이 저조했기 때문이다. 메리츠종금증권이 이번 리캡에 성공할 수 있었던 비결은 올해 수주 실적을 바탕으로 기존 대주단을 설득하는데 성공한 덕분이다. 대한전선은 올해 미국에서만 1000억원을 수주하며 사상 최고의 수주실적을 올렸다. 올초에는 사우디아라비아에서 약 630억원에 이르는 대규모 초고압케이블 전력망 프로젝트를 수주했고 이 덕에 주가가 상승세를 타기도 했다. 다만 수주가 실제로 영업실적에 반영되는 시기의 차이가 있어 올해 수주는 내년 실적으로 반영된다. 또한 오랜 구조조정으로 인해 지친 임직원들을 감안해 보통주를 스톡옵션도 제공했다.
아울러 IMM PE에 매각된 이후에 수익성도 개선되는 모습을 보였다. 경영진을 전면적으로 교체하고 남부터미널 부지와 옛 신한종금 사옥 등 우발채무 및 비영업자산을 처분한 효과가 컸다는 평가다. 통신케이블 제조 자회사인 티이씨앤코는 흡수합병하고 부가가치가 높은 초고압케이블 매출을 늘리는 등 영업 포트폴리오도 조정도 긍정적 영향을 줬다. 채권단 관리로 CCC로 하락한 신용등급도 2년만에 BB+로 상승했다. 한 업계 관계자는 “대한전선은 당초 우량했던 회사였는데 비(非)경영적 요인으로 인해 망가진 경우였다”며 “기존 대주단에게 향후 실적을 보고 주도적으로 참여할 수 있게 구조를 짠 것이 주효한 것으로 보인다”고 풀이했다.