[이데일리 이정훈 기자] 중국이 새해부터 지급준비율을 인상하면서 본격적인 통화긴축 행보를 재확인시켰다.
다만 중국은 작년말에 이어 이번에도 `큰 칼`인 기준금리보다 `정밀 조준용 작은 칼`인 지준율부터 손대면서 양적 긴축에 무게를 두고 있음을 보여줬다.
결국 유동성 확대 조절에 이어 기대 인플레 억제라는 목표 달성을 위해 추가적인 기준금리 인상에 나설 차례인데, 춘절 전 시중 유동성이나 물가 오름세가 인상 시기를 좌우할 중요 변수가 될 전망이다.
◇ 꺾이지 않는 유동성 확대에 제동이번 중국의 지급준비율 인상은 작년말부터 발빠르게 이어진 인민은행의 긴축조치에도 불구하고 유동성 확대 흐름이 꺾이지 않고 있는데 따른 후속조치 성격으로 볼 수 있다.
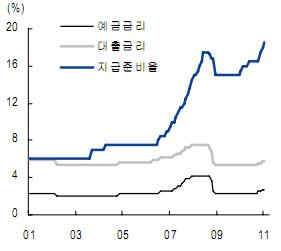 | | ▲ 중국 정책금리 및 지준율 추이(자료=인민은행, NH투자증권 재인용) |
|
중국의 지준율 인상은 최근 2개월간 네번째다. 작년말 크리스마스 저녁의 전격적인 기준금리 인상까지 단행했지만, 작년 12월 중국 은행권의 신규대출은 4800억위안에 이르렀다.
특히 이같은 대출은 올들어서도 상승세를 지속하고 있는데, 이달 들어 첫주 신규대출 규모가 5000억위안에 이를 것으로 추정되고 있다. 이는 1월 전체 규제당국의 목표치인 9000억위안의 절반을 넘는다.
실물경기 회복세도 계속되고 있다. OECD 중국 경기선행지수가 3개월 연속 상승했고 국가통계국이 발표하는 경기선행지수도 9개월만에 전월대비 상승하는 등 선행지수 개선 흐름은 현재 진행형이다. 또 이번주 발표될 4분기 실질GDP는 전분기보다 소폭 둔화되긴 하겠지만 9.4%로 여전히 9%를 넘을 것으로 기대된다.
◇ `先 지준율인상-後 금리인상` 고수 눈에 띄는 대목은 최근 중국 당국은 지급준비율을 먼저 손댄 뒤 뚜렷한 효과가 보이지 않을 경우 기준금리 인상에 나서는 방식의 긴축 행보를 보이고 있다는 점이다. 당국이 가격 타이트닝보다 유동성 타이트닝을 우선시하고 있다는 뜻이다.
지난 5일 "은행 대출을 제한하기 위해 매월 은행 신용과 자본수준을 점검하고 은행별로 차별적인 지준율을 적용하겠다"고 밝힌 저우샤오촨 인민은행 총재 발언 역시 올해 유동성 통제를 위해 지준율 인상을 주요 통화정책수단으로 사용할 것임을 암시한 것으로 볼 수 있다.
모간스탠리는 "이 뿐 아니라 비용 대비 효과까지 고려할 때 지준율 인상은 앞으로도 지속적으로 유동성 관리 수단으로 적극 활용될 것"이라고 예상했다.
아울러 중국 정부가 여전히 해외 핫머니 유입을 경계하고 있다는 점을 감안하면 금리 인상보다는 지준율 인상이나 신규대출 억제조치 등 비전통적인 통화정책 수단을 우선 강구할 것으로 예상할 수 있다.
◇ 추가 금리인상 시기는 유동적이 대목에서 관심을 끄는 부분은 중국 당국의 강력한 긴축 의지가 언제쯤 추가 기준금리 인상으로 나타나느냐 하는 점이다. 결론부터 말하자면, 그 시기는 유동적이다. 다시 말해 여러 변수에 의존적이다.
무엇보다 춘절연휴 전 유동성과 인플레 추이가 결정적인 변수일 것으로 보인다. 이와 관련, 오는 20일 발표될 예정인 12월 소비자물가는 28개월래 최고치를 나타낸 11월보다 둔화되겠지만 여전히 4%를 넘어설 것으로 전망되고 있다. 춘절 이전 식품가격 상승세도 변함없을 것이다.
이렇게 본다면 춘절 연휴 직전에 금리 인상이 이뤄질 수 있다는 전망도 가능하다. 씨티는 "지준율 인상이 기준금리 인상을 대체할 것으로 보지 않는다"며 "추가 금리 인상은 설연휴 직전에 이뤄질 것"이라고 예상했다.
다만 불과 보름전에 기준금리를 한 차례 올린데다 새해 추가 지준율 인상까지 단행한 만큼 당장 금리를 올리기보다는 춘절 이후 물가 흐름을 좀더 지켜볼 것이라는 전망이 우세하긴 하다.