[이데일리 권소현 기자] 은행의 예금금리와 대출금리를 당국이 정해주던 시절이 있었다. 경제발전을 위해 금리를 낮게 유지하고 정책당국이 필요한 자금을 배분해주던 때다. 그러다가 1991년이 되서야 금리 결정권을 시장과 금융기관에 넘겨주기 시작했다.
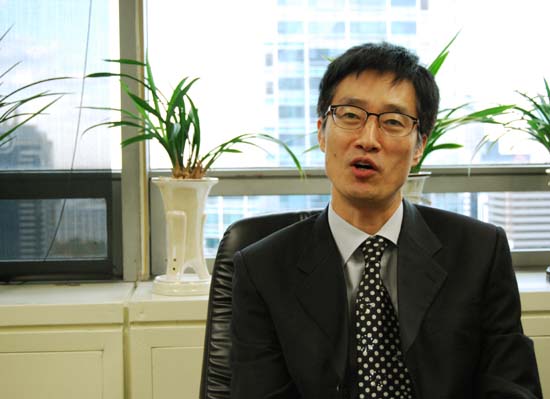
채권시장에 20년 정도는 몸을 담고 있었던 사람만이 이 시절을 기억한다. 금융투자협회 채권부를 통솔할 새 수장 이정수 증권서비스본부장보 겸 채권부 이사부장(사진)도 이 기억을 기억하는 사람 중 하나다.
이정수 본부장보를 만난 지난 11일, 그는 만나자마자 금리자유화 이전부터 20년이 넘는 우리나라 채권시장의 역사를 줄줄이 늘어놨다.
통안채 물량을 받아다 증권사에 할당해주던 시절, 외환위기 이후 회사채 시장이 무너진 과정, 수익률 곡선이 왜 없냐고 묻는 외국인을 위해 일일이 수익률 테이블을 만들던 일, 만기 3년짜리 국고채가 장기채 취급을 받던 시절 등 지금 들어보면 상당히 낯선 풍경이지만 우리나라 채권시장이 이만큼 성장할 때까지 거쳐온 단계다.
지금 국고채 20년물이 발행되고 있고 외국인이 전체 채권시장에서 차지하고 있는 비중은 7%에 달한다. 이 본부장보에게 요즘 채권시장은 격세지감을 느끼기에 충분하다. 9년만에 채권업무를 다시 맡게 된 이 본부장보를 만나 감회와 앞으로의 계획을 들어봤다.
다음은 이정수 본부장보와의 일문일답 내용.
-금투협 전신인 증권업협회에서 채권관련 부서가 생겼을때부터 그 업무를 담당한 것으로 알고 있다. 그때부터 채권과의 인연이 시작된 것인가.
▲증협에 86년에 입사해서 조사부에 잠깐 있다가 87년 4월 장외시장실로 옮겼다. 당시 코스닥 시장이 생기기 전이었고 지금의 프리보드처럼 장외 종목 거래를 담당하던 부서였다. 그해 8월에 업무부로 옮기면서 채권업무를 시작했다.
-그때 했던 채권업무라는 것이 어떤 것이었나.
▲통안채를 증권사에 배분해주는 업무를 했다. 금리자유화가 되기 전이었고 통안채도 지금처럼 경쟁입찰로 발행하던 시절이 아니었다. 한국은행이 통안채를 발행하면 증권업계에 배정한 물량을 받아와 각 증권사의 인수능력을 고려해 분배해줬다.
또 회사채 발행 물량을 조절하는 역할도 했다. 당시에는 기업이 회사채 발행을 신청하면 정부와 협의해서 기업별로, 용도별로, 등급별로 물량을 조절하던 시기였다. 그때는 완전히 아날로그 시대였다.
-본격적으로 채권시장 인프라를 구축하는 업무는 언제부터 시작된 것인가.
▲1993년에 장외시장관리실 안에 채권과가 생기면서부터다. 초대 채권과장을 맡아 처음 했던 일이 채권거래공시시스템을 만든 것이다. 그때는 거래가 끝나면 이튿날 아침에 증권시장지를 통해 거래데이터를 제공하던 시절이었다. 이것을 전산을 통해 실시간 공시하는 시스템을 구축했다. 채권시장의 투명성을 갖추기 위한 틀을 만든 셈이다. 금투협에서 매일 집계해 발표하는 최종호가수익률도 그때 시작했다. 당시 5종목 밖에 발표하지 않았지만, 이후 점차 늘려갔다.
-외환위기를 겪으면서 회사채 시장이 격변기를 맞기도 했는데 그때에는 어떤 점에 주력했나.
▲금리자유화를 단계적으로 추진하기로 했었는데 IMF 때문에 그 일정이 당겨졌다. 금리가 시장에서 결정될 수 있는 기반을 만드는 것이 가장 중요한 과제였다. 또 IMF를 겪으면서 금융시장이 개방되고 외국인들이 국내 채권에 관심을 갖기 시작했다. 그러나 당시 주요 채권시장은 보증 회사채 시장이었다. 우리나라 재정건전성이 좋았기 때문에 IMF 이전에는 국채를 발행할 필요가 별로 없었다. 국채 시장이 작을 수밖에 없었다. 3년 만기 국채가 장기채에 속할 정도였다.
외국인들이 우리나라 채권에 투자할 수 있도록 일단 국채시장을 조성하고 장내와 장외 시장을 만드려는 노력이 진행됐다. 외국인 투자자들은 왜 한국에 일드커브가 없냐고 묻더라. 채권거래가 많이 돼야 일드커브가 생기는데 3년물 이상 거래는 거의 없었다. 그래서 그 일드커브라는 것이 뭔지를 알아보는 것부터 시작해 투자여건이나 제도를 갖춰나가는 작업을 했다.
-2000년 채권 시가평가제 도입이 채권시장에 있어서는 일대 변혁이었을 것 같은데 채권부장으로서 어땠나.
▲시가평가제를 위해 채권수익률 공시가 필요했다. 지금은 민간평가사들이 자신들의 모델을 갖고 수익률을 내지만 당시에는 그같은 개념 자체가 없었다. 거래 데이터도 없었기 때문에 임의로 테이블을 만들고 잔존만기별로 거래를 살펴보고 정보를 수집해서 수익률을 만들었다. 2~3년 후에 민간평가사들에게 이 업무를 이관했다. 또 2000년에 실거래 데이터를 쌓아 이를 기반으로 지수도 만들었다.
-그야말로 원조 채권맨이라고 할 수 있을 것 같다.
▲단지 채권시장이 발전해 가는 모습을 가까이에서 지켜봤고 그래서 그 히스토리를 많이 알고 있다는 정도다.
☞②편으로 이어집니다.