[이데일리 이정훈 기자] 최근 고용보고서 부진으로 미국 연준의 추가 양적완화(QE2) 조치는 그 생명력을 지속적으로 유지하고 있다.
미국의 주요 지표들이 살아나고 있지만, 여전히 연준이 목표로 삼고 있는 더블 멘데이트(double mandate)인 인플레와 고용은 미진한 구석이 많다. 이런 점에서 앞으로 유심히 지켜볼 지표는 인플레와 고용쪽이다.
이중 인플레는 이래저래 더 예민하다. 한동안 너무 낮은 물가 상승률로 디플레이션을 우려했지만, 이제는 QE2에 따른 유동성 확대와 국제 원자재 가격 상승으로 인플레 확산을 걱정해야 하니 말이다.
일단 지난달 발표된 11월 소비자물가(CPI) 상승률은 전월대비 0.1%로 10월의 0.2%보다 둔화돼 큰 불안은 없어 보인다. 다만 식품과 에너지 가격을 제외한 이른바 근원 CPI는 전월대비 0.1% 올라 지난 7월 이후 처음으로 상승세를 보였다. 바닥을 기던 물가가 서서히 기지개를 펴는 것으로 볼 수 있겠다.
이런 점에서 오는 14일 발표될 12월 소비자물가지수에 관심이 커지고 있고, 그 전인 오늘(12일) 밤 나올
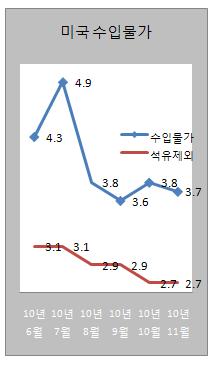
12월 수입물가(Import Prices)에도 눈길이 갈 수 밖에 없다.
수입물가는 노동부가 일정한 시기에 걸쳐 미국내 수입업자가 해외로부터 수입하는 재화와 서비스 항목의 가격 변동을 측정하기 위해 산출하는 지수로, 전월비와 전년동월비로 산출된다.
소비자물가지수와 비슷한 방식으로 추정하는데, 6000개 이상의 회사와 2차 경로를 통해 거래된 2만개 이상의 제품 가격을 조사해 지난 1995년 지출에서의 상대적 중요성에 따라 가중치를 둬 지표를 작성한다.
수입물가가 관심을 끄는 것은 미국에서 소비되는 제품의 15% 정도를 수입품이 차지하기 때문에 인플레이션에 중요한 영향을 미치고 미국 기업들의 수익성에도 영향을 주기 때문이다.
더구나 인플레이션의 대표적 척도로서 글로벌 경기 변화와 수입 원자재 등 가격 변동에 직접적인 영향을 받기 때문에 일반적으로 생산자물가에 대해 1~2개월 선행성을 가진다. 이는 또 시차를 두고 소비자물가에 영향을 준다.
최근 미국의 수입물가는 상승세를 이어가고 있다. 식품, 에너지 등에서 최근 몇개월간 상승세를 이어왔다. 12월 수입물가도 최근과 비슷한 흐름을 보일 것으로 예상한다.
지난 11월에 전년동월비 3.7%, 전월비 1.3% 상승한 수입물가는 블룸버그 컨센서스 기준으로 12월에 각각 4.6%, 1.2% 상승이 예상되고 있다. 오름세가 더 확대된다는 의미다.
11월에 국제 에너지 가격 상승으로 수입물가는 오름세를 보였는데 12월에 연료 가격이 5.2%나 뛰었을 것으로 보인다. 현물 국제유가는 12월에 5.8% 상승했고 천연가스도 25%나 급반등했기 때문이다.
식품가격도 강세를 이어왔는데 12월에도 0.8% 상승이 예상된다. 이 역시 대두와 옥수수, 밀 등 곡물가격 상승 영향이다. 최근 오름세보다는 다소 완만하겠지만 4개월 연속으로 수입 곡물가격은 상승세를 지속할 것이다.
결국 이같은 전망대로 나온다면 미국의 인플레는 이제 서서히 완만한 오름세를 탈 것으로 예상된다. 그 속도에 따라 미 연준의 대응이 달라질 수 있겠다.
아울러 오늘 밤에는
12월 연방예산(Federal Budget)이 발표된다. 840억달러 적자를 예상하고 있는데, 12월에 세수 개선 덕에 지난해보다 다소 줄어들 것으로 본다. 작년 같은 기간에 비해 60억달러 정도 적자가 줄어들 전망이다.
또
연준 베이지북(Beige Book)도 관심을 끄는 이벤트다. 앞서 12월 베이지북은 미국의 산업생산이 지속적으로 개선되고 있다고 명시했고 또 어느정도까지는 회복에 속도가 붙을 것이라고 암시했다.
이번 베이지북에서도 산업활동이 최근 2개월간 전반적으로 회복세를 타고 있어 상당히 긍정적인 톤으로 나올 것으로 보인다. 최근 나온 FOMC 의사록을 봐도 잘 알 수 있다.
연준은 "최근 미국경제가 더 모멘텀을 얻었다"고 보고할 것으로 보인다. 노동시장 여건은 튼튼해지긴 했지만 여전히 갈 길이 멀다고 평가내릴 것 같다. 높아진 원자재 가격이 소매제품 가격에 얼마나 영향을 줬다고 보는지 살펴보는 게 중요할 것 같다.