[이데일리 김성수 기자] 현대중공업그룹의 실적과 재무안정성이 중장기적으로 개선될 것으로 기대된다는 분석이 나왔다. 석유제품 수요 회복으로 정유부문 이익이 양호할 것으로 기대되고 조선 업황도 회복세를 보이고 있어서다.
다만 국제유가 변동성과 조선부문의 원가 부담 등 위험 요소가 있는 만큼 관련 요소를 모니터링해야 한다는 진단이다.
 | | (자료=한국기업평가) |
|
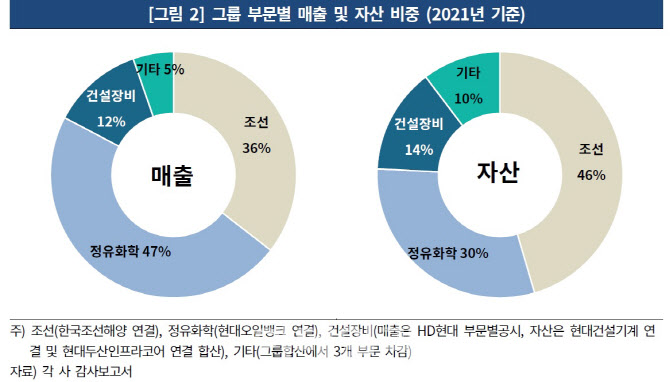
정유, 석유제품 수요로 실적 ‘양호’…수주선가 상승 기대11일 신용평가업계에 따르면 현대중공업그룹은 정유화학 부문의 이익창출에 힘입어 그룹 전반의 영업실적 및 재무안정성이 양호할 것으로 분석된다. 2021년 기준 현대중공업그룹의 부문별 매출 비중은 정유화학 47%, 조선 36%, 건설장비 12%, 기타 5% 등이다.
우선 정유부문은 당분간 우호적인 수급여건 하에 양호한 영업실적을 낼 것으로 예상된다. 국제유가가 코로나19 이전 수준을 웃도는 가운데 석유제품 수요가 회복되고 있고, 산업 내 공급 차질로 수급여건이 개선될 것이기 때문이다.
또한 주요 계열사인 석유화학업체 현대케미칼은 연간 폴리에틸렌 85만톤, 폴리프로필렌 50만톤 규모의 생산능력을 갖춘 HPC 설비를 준공한 후 시운전에 돌입했다. 해당 설비가 올레핀 계열 제품기반 다변화에 기여할 수 있을 것으로 보인다.
올레핀은 천연가스나 원유 정제 과정에서 생산되며 플라스틱, 합성섬유, 합성고무의 소재로 쓰인다. 산업 내 중요한 역할을 한다는 뜻에서 ‘석유화학산업의 쌀’이라고도 불린다.
조선부문의 경우 단기적으로 수익성 부담이 지속되겠지만 중장기적으로 수익성 개선이 기대된다는 의견이 나온다. 외형 확대로 고정비 부담이 줄어들고, 수주선가 상승으로 수익성 개선이 예상돼서다.
특히 선가가 지속적으로 상승할 가능성을 예상하게 하는 요소들이 있다. △원자재 가격 상승 △잔고 확충으로 조선사의 가격 협상력이 강화된 점 △작년 말 이후 액화천연가스(LNG)선 발주가 증가한 가운데 LNG선가 상승이 지속되고 있는 점 등이다.
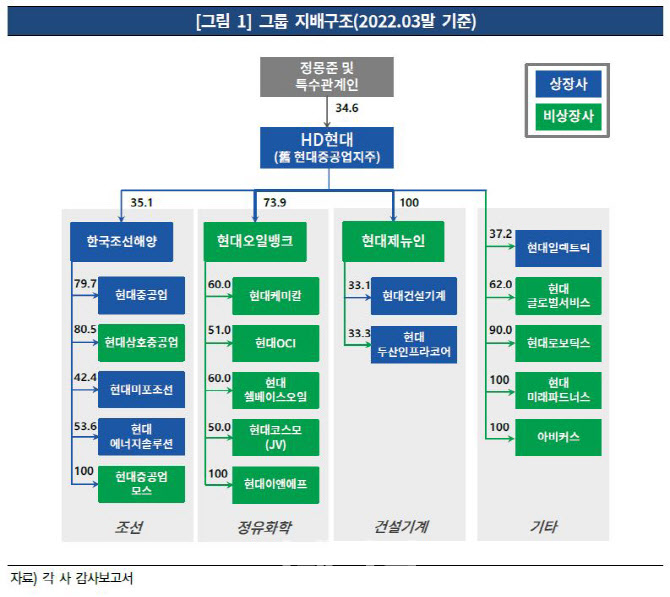
기계·중전기·기타부문 내 건설기계 사업의 경우 최근 원자재 가격 상승으로 건설기계 수요가 증가하고 있다. 지역별 경기부양 및 인프라 투자기조가 이어지고 노후장비 교체 수요가 존재하고 있어서다.
 | | (자료=한국기업평가) |
|
◇ 정제마진 감소·신사업 투자부담…국제유가 변동성 확대다만 그룹에 위험 요인도 있다. 지난 7월 이후 정유업계 실적의 바로미터인 정제마진이 급격히 감소하고 있다는 점이다. 정제마진은 정유사가 원유를 정제해 나온 휘발유·경유 등 제품을 팔아 남긴 차익을 의미한다. 올 상반기 가파른 상승세를 보였던 정제마진은 경기침체에 따른 수요 위축 우려로 하반기 들어 하락 전환했다.
또한 정유부문은 유가 상승에 따른 운전자금 부담, 신사업 투자 등으로 현금흐름, 재무구조에 부담을 받을 수 있다. 그룹 핵심계열사이자 전통 에너지 기업인 현대오일뱅크는 정유사업 비중을 낮추고 친환경 에너지사업 중심으로 탈바꿈하기 위해 드라이브를 걸고 있다.
현대오일뱅크는 화이트 바이오, 친환경 화학소재, 블루수소 등 3대 미래 친환경 사업의 영업이익 비중을 70%까지 높일 계획이다. 화이트 바이오는 식물이나 미생물·효소 등을 활용해 기존 화학·에너지 산업 소재를 바이오 기반으로 대체하는 산업을 말한다.
당초 현대중공업은 현대오일뱅크 기업공개(IPO)를 통해 조달한 자금으로 신사업 확장에 박차를 가하려고 했었다. 신사업 분야는 수소·암모니아선박, 전기추진 솔루션 등 친환경 선박의 연구개발과 인공지능(AI) 기반 스마트선박·자율운항 기술 등이다.
하지만 현대오일뱅크는 지난 6월 말 상장예비심사를 통과했는데도 돌연 상장을 철회했다. 2012년, 2018년에 이어 세 번째다. 회사가 세 번이나 IPO를 철회함에 따라 시장 신뢰에 흠집이 생겼다는 의견도 나온다.
이밖에도 지정학적 불확실성, 공급망 혼란 등 거시경제(매크로) 환경이 바뀜에 따라 국제유가 변동성이 계속 확대되고 있다. 이에 따라 국제 정세, 선가 추이, 정유부문의 HPC 설비 가동 후 이익창출력 등을 지속적으로 모니터링해야 한다는 분석이다.
한국신용평가 관계자는 “현대오일뱅크 IPO 무산으로 재무구조 개선 기회가 상실됐지만 정유부문의 우수한 현금창출력이 유지될 것으로 전망된다”며 “조선부문에서는 LNG선을 중심으로 한 선가 상승 수준이, 정유부문에서는 HPC 설비 가동 이후 이익창출력 및 신사업 투자규모 등이 주요 모니터링 대상”이라고 말했다.