[이데일리 이정훈 기자] 경기가 회복추세를 보이더라도 자세히 들여다보면 월별 지표상에서는 약간씩의 높고 낮음이 감지되기 마련이다. 미국 경기회복의 선봉장인 제조업 경기 역시 1월에 그런 모습을 보였다.
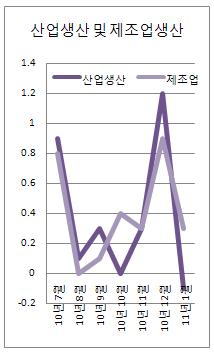
지난 1월 미국 산업생산은 전월대비 0.1% 감소라는 뜻밖의 성적표를 받아 들었다. 월가 전망치였던 0.5% 증가를 뒤엎은 것으로, 이로써 생산은 석 달만에 감소세로 돌아섰다.
그리고 한 달이 지난 오늘(17일) 밤
2월 산업생산(Industrial Production)이 발표된다. 제조업 경기가 여전히 회복국면에 있는 것인지, 아니면 둔화쪽으로 새로운 방향을 잡은 것인지 가늠해 볼 수 있는 중요한 지표다.
산업생산은 흔히 제조업분야 동향에 대해 쉽게 파악할 수 있도록 해주는 대표적인 지표로 꼽힌다. 미국 국내총생산(GDP)의 40% 이상을 차지하는 제조업 생산 동향을 한 눈에 볼 수 있는 지표로, 연준이 광업과 제조업, 공익사업 등 각 산업별 생산물과 전력소비량과 노동시간 등을 조사해 추계한다.
다만 GDP의 나머지 55%를 차지하고 있는 서비스업과 건설업 등의 생산 정보는 제공하지 않는다는 단점은 있어도 경제활동 전반을 두루 잘 설명해주는 지표로 평가되고 있다.
일단 전망치는 좋다. 블룸버그 컨센서스 기준으로 2월 산업생산은 전월대비 0.6% 상승이 예상된다. 1월에 -0.1%에서 상승 반전하는 것. 특히 제조업만 놓고 보면 1.1% 상승이 예상되는데, 1월 0.3%에서 크게 뛴 것으로 최근 1년만에 가장 높은 수준이 될 것으로 기대된다.
실제 앞서 발표됐던 1월과 2월에 ISM제조업지수도 굉장히 호조를 보였다. 다른 데이터들도 산업생산 호조를 가리키고 있다. 또한 2월 제조업체 노동자들의 조업기간도 늘어나 생산 증가를 가져올 것으로 보인다.
이와 함께 공개되는
2월 가동률(Capacity Utilization)도 현 경기나 향후 인플레이션을 가늠해볼 수 있는 주요 지표다. 경기 사이클에 따라 변하는데 수요가 생산을 초과하게 되면 가동률은 올라가게 되고 일정 수준이 넘으면 인플레이션을 유발할 위험이 있는 것으로 본다.
1월에 76.1%로 전월대비 0.1%포인트 하락했던 가동률은 2월에 76.5%로 반등할 것으로 기대된다. 또 제조업 가동률도 74.5%로 높아질 것으로 전망되는데, 이는 지난 2008년 하반기 이후 최고수준이다.
결국 산업생산이나 가동률 모두 미국 제조업경기가 재차 정상궤도로 복귀했음을 알려줄 것으로 보인다.
다만 이날 발표되는 또다른 지역 제조업 경기지표인 3월 필라델피아 제조업지수(Philly Fed Survey)는 1월 19.3에서 2월에 35.9로 큰 폭으로 상승한 뒤 3월에 30선에서 조정을 보일 것으로 추정된다.
오늘 밤 발표되는
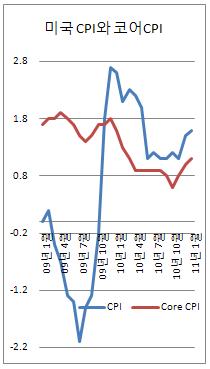
2월 소비자물가지수(Consumer Price Index)도 향후 연준의 정책 방향을 알려주는 선행지표 역할을 할 것으로 보인다. 2월에 0.4% 상승, 전년동월대비 2.2% 상승이 예상되고 코어인플레는 0.1% 상승이 예상된다.
식품 가격과 에너지 가격 상승 영향이 있었던 것으로 보인다. 에너지 가격은 작년 하반기부터 뛰기 시작했고 유가는 2월에도 큰 폭으로 올랐다. 에너지 CPI가 2월에 4% 올랐을 것으로 본다.
또
주간 신규실업수당 청구건수(Initial Jobless Claims)는 38만5000건으로 전주보다 감소할 것으로 보인다. 2월 마지막주에 37만1000건에서 지난주 39만7000건으로 크게 늘어났었던 건수가 다시 소폭 감소하는 것. 특히 변동성을 제거한 4주 이동평균도 39만건 아래로 다시 내려갈 것으로 기대된다.
고용은 추세적인 회복세가 이어지고 있다는 얘기다. 물론 일시적인 변동성 확대가 있을 수 있지만 대체로 회복세에는 변화가 없을 것으로 보인다.