[이데일리 신수정 기자] 세계 자동차업계 경영진 절반 이상이 향후 자동차산업의 핵심 경쟁력이 엔진·차체 등 전통적인 제조기술에서 소프트웨어와 디지털 기술로 이동할 것으로 전망했다. 글로벌 완성차 시장에서 중국 기업의 영향력이 크게 확대될 것이라는 관측도 나왔다. 자동차산업의 경쟁 구도가 생산 규모와 제조 역량 중심에서 인공지능(AI)·소프트웨어 기술 중심으로 재편될 것이라는 분석이다.
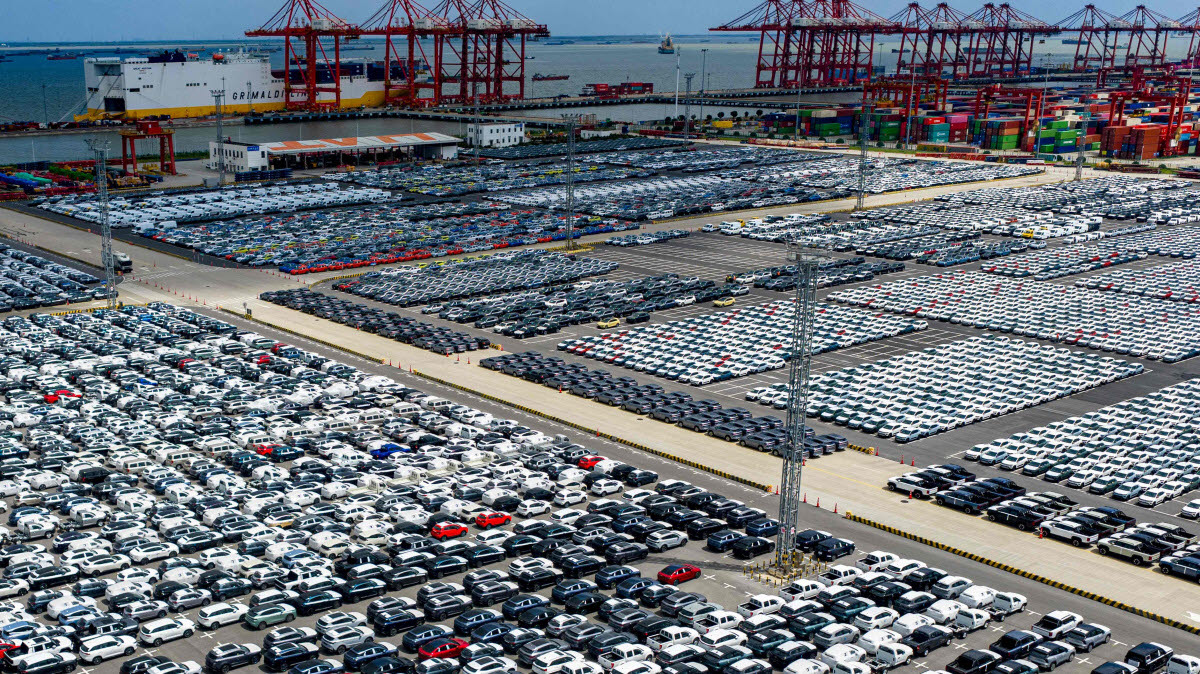 | | 중국 동부 장쑤성 쑤저우 항에서 수출용 자동차를 선적하는 모습이 포착되었다. (사진=AFP) |
|
22일 외신과 글로벌 회계·컨설팅 기업 KPMG에 따르면 세계 자동차업계 고위 임원 775명을 대상으로 실시한 조사에서 응답자의 51%가 2035년 자동차산업의 핵심 경쟁력으로 소프트웨어와 디지털 기술을 꼽았다.
중국 자동차업체의 약진을 예상하는 응답도 많았다. 전체 응답자의 48%는 2035년 세계 10대 완성차업체 가운데 6곳이 중국 기업일 것으로 전망했다. 전기차와 배터리뿐 아니라 AI, 차량용 소프트웨어, 디지털 서비스 등에서 경쟁력을 확보한 중국 기업들이 글로벌 자동차 시장의 주도권을 확대할 수 있다는 관측이다.
반면 자동차업계의 기술 전환 속도는 기대에 미치지 못하는 것으로 나타났다. 조사 대상 기업의 92%는 새로운 AI·소프트웨어·디지털 기술을 조직 전체에 적용하는 데 최소 1년이 필요하다고 답했다. 3분의 1 이상은 2년 넘게 걸리는 것으로 조사됐다.
이는 자동차산업의 경쟁력이 빠르게 소프트웨어 중심으로 이동하고 있지만 기존 완성차업체들이 기술을 실제 제품과 사업 전반에 적용하는 데 상당한 시간이 필요하다는 의미다. 차량 개발부터 생산, 판매 이후 서비스까지 소프트웨어를 얼마나 신속하게 도입하느냐가 새로운 경쟁 변수로 떠오른 셈이다.
지역별 기술 투자에서도 차이가 확인됐다. AI와 신기술에 상당한 투자를 진행하고 있다고 답한 비율은 아시아·태평양 지역이 57%로 가장 높았다. 유럽은 52%, 미주 지역은 48%였다. 글로벌 자동차산업의 기술 경쟁에서 아시아 기업들의 투자 움직임이 상대적으로 활발하다는 점을 보여준다.
자동차업체들의 사업 전략도 변화하고 있다. 차량 판매에 의존하던 기존 수익구조에서 벗어나 자율주행과 차량용 소프트웨어, 디지털 서비스 등으로 수익원을 다변화하려는 움직임이다. 자동차를 판매한 이후에도 소프트웨어 업데이트와 기능 제공을 통해 지속적으로 수익을 창출하는 방식이 주목받고 있다.
미국 제너럴모터스(GM)는 픽업트럭과 스포츠유틸리티차량(SUV)을 중심으로 자율주행 기술 확대를 추진하고 있다. 일본 도요타도 자체 차량용 소프트웨어 플랫폼 적용을 확대하는 등 주요 완성차업체들이 소프트웨어 경쟁력 확보에 속도를 내고 있다.
국내 자동차산업에도 시사점이 적지 않다. 현대자동차·기아 역시 소프트웨어 중심 자동차(SDV)와 자율주행 기술 개발을 추진하고 있다. 중국 업체들이 전기차 가격 경쟁력을 넘어 소프트웨어와 디지털 기술을 앞세워 글로벌 시장을 확대할 경우 국내 완성차업체에도 기술 개발과 사업구조 전환 속도를 높여야 하는 과제가 커질 전망이다.
이번 조사 결과는 자동차산업의 경쟁력이 단순한 차량 생산 능력을 넘어 AI와 소프트웨어를 실제 차량과 서비스에 구현하는 역량으로 확대되고 있음을 보여준다. 다만 중국 기업의 세계 10대 완성차업체 진입 규모는 업계 경영진의 전망으로, 실제 시장 순위가 확정된 것은 아니다.