[이데일리 최정훈 기자] 정부와 지방자치단체가 보험료를 지원하는 풍수해보험에서 최근 5년간 보험금이 지급되지 않은 사례가 5600건을 넘어선 것으로 나타났다. 자연재해로 피해를 입은 국민의 재기를 돕기 위한 정책보험인 만큼 가입 확대뿐 아니라 실제 보험금 지급 과정에서 소비자 보호를 강화해야 한다는 지적이 나온다.
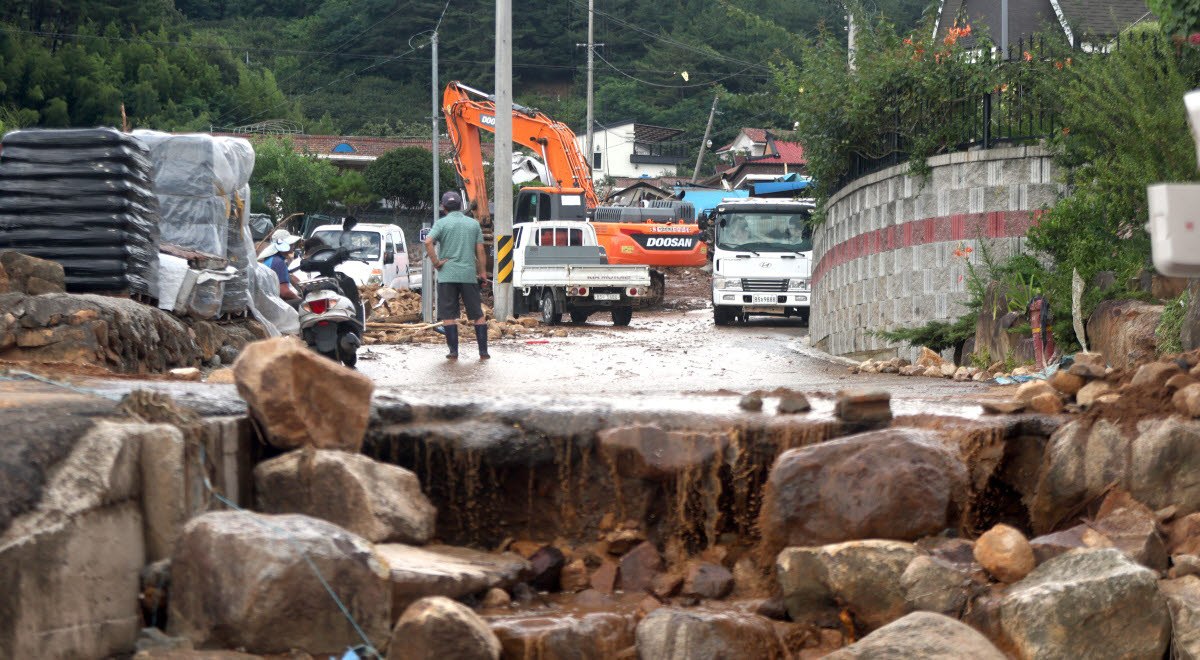 | | 작년 7월 20일 오후 경남 산청군 산청읍 외정마을에서 주민이 전날 집중호우와 산사태로 파괴된 마을을 보고 있다.(사진=연합뉴스) |
|
16일 국회 정무위원회 소속 박성훈 국민의힘 의원이 금융감독원으로부터 제출받은 자료에 따르면 2022년부터 올해 7월까지 7개 손해보험사의 풍수해보험 청구 건수는 총 2만9503건으로 집계됐다. 이 가운데 보험금 부지급 건수는 5624건에 달했다. 다만 전체 청구 건수에는 심사 중인 건도 포함돼 있어 이를 단순히 나눠 보험금 부지급률로 해석하기는 어렵다.
연도별 부지급 건수는 2022년 1148건에서 2023년 1363건, 2024년 1489건으로 증가했다. 지난해에는 1133건으로 줄었지만 여전히 1000건을 웃돌았다. 올해도 7월까지 491건이 부지급됐다.
보험사별로는 NH농협손해보험이 2717건으로 전체 부지급 건수의 48.3%를 차지했다. DB손해보험이 1326건으로 뒤를 이었고 삼성화재 727건, 현대해상 518건, KB손해보험 302건 순이었다. 메리츠화재와 한화손해보험은 각각 22건, 12건이었다. 다만 보험사별 가입 규모와 계약구조 등이 달라 부지급 건수만으로 보험금 지급 성향을 직접 비교하기는 어렵다.
같은 기간 실제 지급된 풍수해보험금은 총 2만1570건, 약 1901억원으로 집계됐다. 특히 대규모 자연재해 피해가 발생한 2024년에는 4951건에 962억원이 지급돼 최근 5년 중 지급액이 가장 많았다.
보험금 지급을 둘러싼 분쟁도 이어졌다. 2022년부터 올해 7월까지 금감원에 접수된 풍수해보험 관련 분쟁조정 신청은 총 107건이었다. 지난해에는 37건으로 최근 5년 중 가장 많았으며, 이 가운데 7건은 전부 또는 일부 인용됐고 15건은 조정 전 합의 등으로 마무리됐다.
피해구제금액도 크게 늘었다. 지난해 피해구제금액은 약 9억5771만원으로 2024년 약 9782만원의 9배를 웃돌았다. 보험금 지급 과정에서 발생하는 분쟁을 줄이기 위해 부지급 사유와 분쟁 유형을 면밀히 점검해야 한다는 지적이 제기된다.
풍수해보험은 태풍·홍수·호우·강풍·대설·지진 등 자연재해로 발생한 재산 피해를 보상하는 정책보험이다. 주택과 온실, 소상공인 상가·공장 등이 가입 대상이며 정부와 지자체가 보험료의 55% 이상을 지원한다.
공적 재원이 투입되는 정책보험인 만큼 가입 실적뿐 아니라 재해 발생 이후 피해 구제가 제대로 이뤄지는지도 살펴야 한다는 목소리가 나온다.
박 의원은 “풍수해보험은 태풍과 집중호우로 삶의 터전을 잃은 국민이 다시 일어설 수 있도록 국가가 보험료까지 지원하는 정책보험”이라며 “가입 실적을 늘리는 데 그치지 말고 정작 재해가 발생했을 때 국민이 보험금 지급 과정에서 어려움을 겪지 않는지 부지급 사유와 분쟁 사례까지 면밀히 점검해야 한다”고 강조했다.