[이데일리 김경은 기자] S-Oil(010950)이 정제마진 강세와 윤활기유 사업의 역대 최대 실적에 힘입어 3분기 시장 기대를 웃도는 실적을 냈다. 전쟁으로 인한 글로벌 정제설비 가동 차질과 제한적인 증설 탓에 공급 부족이 이어지면서 업황 강세가 장기화될 것이라는 분석이다.
최영광 NH투자증권 연구원은 3일 보고서에서 S-Oil에 대한 투자의견 ‘매수(Buy)’와 목표주가 21만원을 유지하고, 이같이 밝혔다.
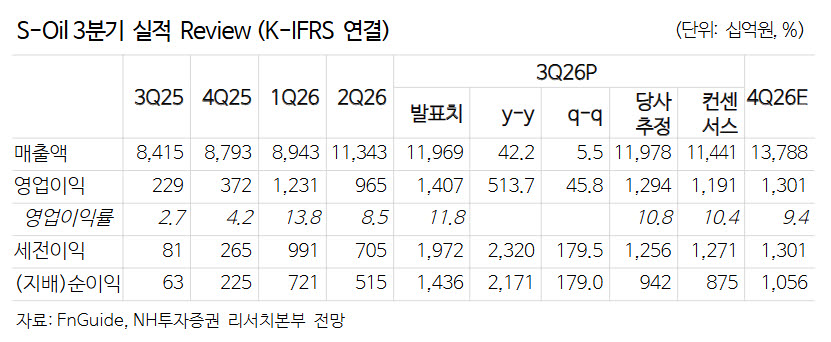
S-Oil의 3분기 영업이익은 1조4067억원으로 전분기 대비 45.8% 증가해 컨센서스(1조1910억원)를 웃돌았다. 영업이익률은 11.8%다. 정유 부문 영업이익은 6904억원으로 29.7% 늘었다. 최 연구원은 “유가 상승에 따른 긍정적 래깅 효과(2680억원)가 환율 하락 영향(-2900억원)에 상쇄됐지만, 정제마진 강세 덕분에 견조한 이익을 냈다”고 설명했다. 윤활 부문 영업이익은 7427억원으로 55.6% 늘며 전분기에 이어 다시 역대 최대 분기 실적을 경신했다. 영업이익률은 48.2%에 달했다. 화학 부문은 264억원의 영업적자를 냈지만 아로마틱스 스프레드 개선으로 적자 폭은 소폭 줄었다.
정제마진 강세는 장기화될 것으로 내다봤다. 최 연구원은 “전쟁으로 인한 글로벌 정제설비 가동 차질 규모는 전 세계 석유 공급량의 약 4.5~5.0%로, 중동이 하루 약 250만배럴, 러시아가 200만~250만배럴 수준”이라며 “윤활기유 역시 전 세계 공급량의 약 30%에 해당하는 설비가 가동 차질을 겪고 있다”고 말했다.
종전 이후에도 수급은 빡빡할 것으로 봤다. 올해와 내년 글로벌 정제설비 순증설 규모는 하루 30만배럴, 80만배럴로 전 세계 석유 공급량의 0.3%, 0.8%에 불과하다는 전망이다. 반면 미국 에너지정보청(EIA)은 전쟁 여파로 억눌렸던 수요가 반등하고 재고 비축 수요가 더해지면서 내년 석유 수요가 하루 220만배럴(2.2%) 늘어날 것으로 내다봤다.
S-Oil은 강세 시황을 온전히 누릴 수 있다고 평가했다. 최 연구원은 “S-Oil은 원유 조달 차질이 없어 공급 부족의 반사 수혜를 온전히 누릴 수 있는 기업”이라며 “최근 선박 간 환적(STS) 방식으로 호르무즈 해협을 통한 조달 물량도 늘리고 있어, 세계적으로 공급이 부족한 미디엄 성상 원유의 비중 확대가 가능하다”고 설명했다. 이에 따라 최근 가동률은 90%로 3분기 평균(81%)보다 높아졌다.
NH투자증권은 S-Oil의 올해 영업이익 전망치를 4조6820억원에서 4조9040억원으로 올렸다. 4분기 영업이익은 1조3010억원으로 추정했다.