[이데일리 신하연 기자] 전날 코스피와 코스닥이 동반 서킷브레이커를 겪은 가운데 밤사이 코스피200 야간선물이 상승하면서 16일 국내 증시의 반등 기대가 고개를 들고 있다. 미국 국채금리가 하락하고 뉴욕증시도 상승 마감하면서 전날 급락에 따른 반발 매수세가 유입될 여건이 조성됐다. 증권가에서는 인공지능(AI) 투자 수익성과 자금조달을 둘러싼 우려가 남아 있는 만큼 외국인 매도세가 진정되는지 확인해야 한다는 분석이 나온다.
16일 엠피닥터에 따르면 전날 코스피는 454.59포인트(7.57%) 급락한 5554.22에 거래를 마쳤다. 미국 물가 부담에 AI 기업의 신용위험 우려까지 겹치면서 반도체를 중심으로 매물이 쏟아졌고, 코스피와 코스닥 시장에서는 지난 7월 29일 이후 처음으로 서킷브레이커가 동반 발동했다.
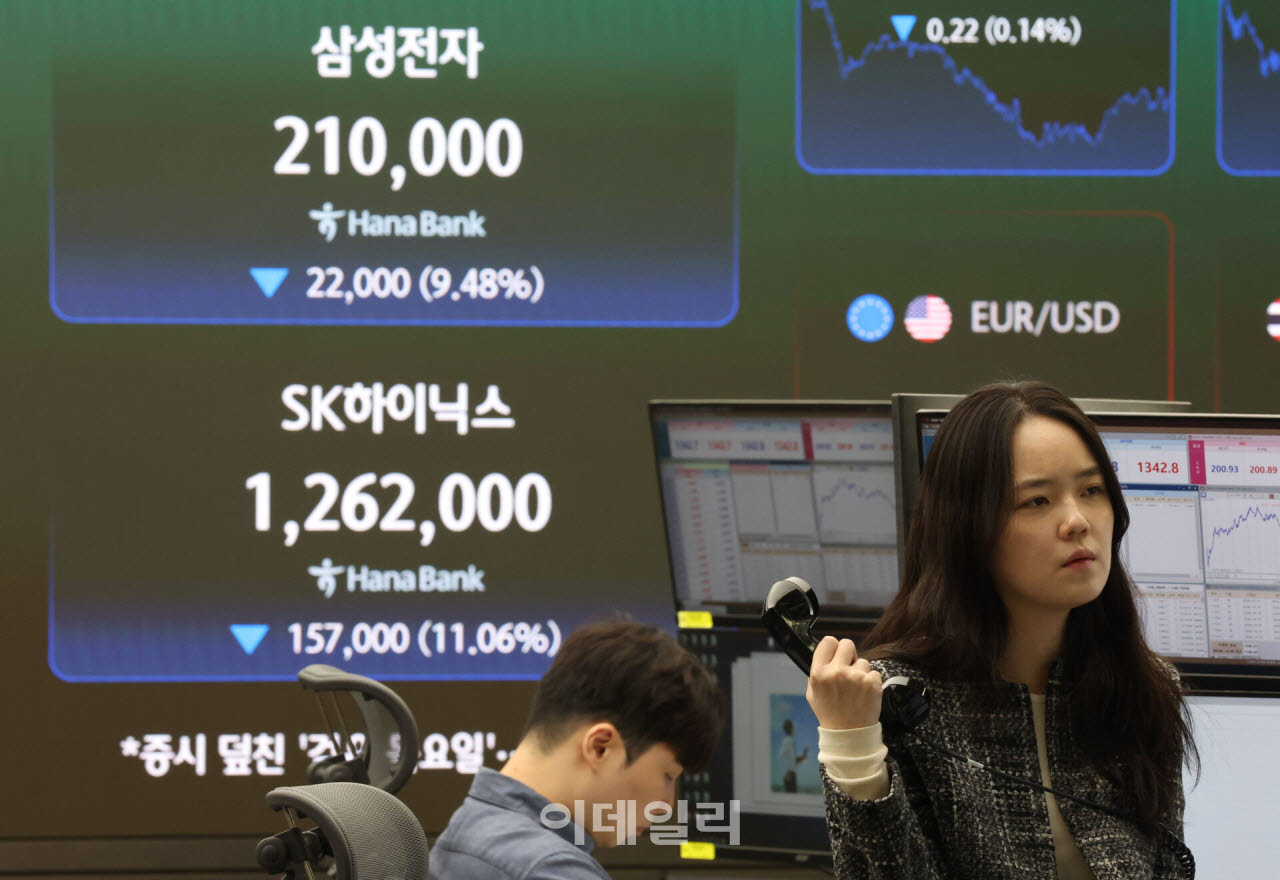 | | 코스피와 코스닥 지수가 장중 8%가 넘는 낙폭을 기록하며 양 시장이 연달아 서킷브레이커가 발동된 15일 서울 중구 하나은행 본점 딜링룸 전광판에 종가 시황이 나타나고 있다. 이날 코스피는 전 거래일 대비 454.59포인트(7.57%) 내린 5554.22로 장을 마감했다. 코스닥 지수도 63.06포인트(7.65%) 하락한 760.82에 장을 마쳤다. (사진=이데일리 이영훈 기자) |
|
하지만 이후 간밤 코스피200야간선물은 전 거래일보다 3.90%오른 894.90에 마감했다. MSCI 한국 증시 상장지수펀드(ETF)는 코스피 급락을 반영하며 6.33%하락하기도 했지만 장중 낙폭을 축소하며 결국 2.26% 하락으로 마감했다.
이 외에도 밤사이 대외 여건이 일부 개선됐다. 15일(현지시간) 뉴욕증시에서 다우존스30산업평균지수는 1.08% 올랐고, 스탠더드앤드푸어스(S&P)500지수와 나스닥종합지수도 각각 0.33%, 0.08% 상승했다. 미국 10년물 국채금리가 지난 8월 1일 이후 가장 큰 하루 낙폭을 기록, 5.086%로 하락하면서 주식시장에 숨통을 틔웠다.
이날 국내 증시는 낙폭 과대에 따른 반발 매수와 AI 산업에 대한 경계심이 맞서는 흐름이 예상된다. 개장 초 상승 폭과 함께 외국인 현·선물 매매 방향, 삼성전자(005930)와 SK하이닉스(000660)의 반등이 장중 유지되는지가 중요하다.
이경민 대신증권 연구원은 “코스피의 12개월 선행 주가수익비율(PER)은 4.5배를 하회하며 역사적 하단이지만 금리 상승에 따른 주식 할인율 확대와 2027~2028년 반도체 기업의 이익 전망에 대한 신뢰도 약화로 밸류에이션 매력만으로 지수 하단을 판단하기 어려운 상황”이라며 “매크로 압박이 완화·해소되기 전까지는 실적 가시성과 저평가 매력이 유효한 업종을 중심으로 선별적 접근이 필요하다”고 강조했다.
증권가 전문가들은 최근 연쇄 급락에 따른 기술적 반등 가능성을 열어두면서도, 지속적인 회복을 위해서는 외국인 매도세 진정과 AI 기업의 이익·자금조달 능력에 대한 신뢰 회복이 필요하다고 진단했다.
한지영 키움증권 연구원은 이날 보고서를 통해 “코스피 야간선물 3.9%대 강세 속 역대급 과매도에 따른 저가 매수세 유입 등으로 반등을 시도할 전망”이라며 “과거 7거래일 연속 급락 사례를 감안하면 추가 하락 위험 대비 기술적 되돌림의 기대값이 크게 높아진 구간”이라고 짚었다.
최근 불안을 AI 산업 전체의 위기로 확대 해석할 필요는 없다는 진단도 제시됐다. 김병연 NH투자증권연구원은 긴급진단 보고서에서 “현금창출력이 약하거나 CCC등급 등 취약 기업의 신용위험을 재평가하는 국면으로 판단한다”며 “담보부 채권과 현금창출력이 우수한 AI 플랫폼 기업, 투자등급 채권은 상대적으로 견조하며 미국 전반의 신용상황도 안정적”이라고 분석했다.
이어 “AI 산업 전체의 위기보다는 고금리 아래에서 이익 창출 지연을 버틸 수 있는 기업을 선별할 필요가 있다”고 밝혔다. 코어위브의 무담보채권 금리가 상승하는 동안 일부 담보부 채권과 빅테크 채권 금리는 하락하는 등 기업별 차별화가 나타나고 있다는 설명이다.
반면 주가가 크게 떨어졌다는 사실만으로 바닥을 확신하기 어렵다는 지적도 나온다. 강진혁 신한투자증권 연구원은 “코스피가 7일 연속 하락하며 누적 낙폭 20.7%를 기록하고 있다”며 “과거 급락 사례를 보면 급락이 반드시 반등을 의미하지는 않았다”고 짚었다.
그러면서 “글로벌 금융위기와 팬데믹은 빠른 정책 대응으로 반등에 성공한 사례이나 닷컴 버블과 미국 신용등급 강등·유럽 재정위기는 그렇지 못했다”며 “특히 닷컴 버블은 현재와 유사하게 급락기 전후로 주당순이익(EPS) 추정치가 상향됐지만 그보다 주가수익비율(PER) 하방 압력이 강해 지수가 눌린 사례”라고 설명했다.
그러면서 “이번 실적 시즌 전후 AI 자본 제약이나 이익 지속성에 대한 우려가 해소되는 것이 과거와 같은 장기 디레이팅 가능성을 막을 수 있는 선결조건”이라고 강조했다. 기업 이익 전망이 유지되더라도 투자자들이 부여하는 평가 배수가 낮아지면 지수 부진이 이어질 수 있다는 의미다.