[이데일리 박민 기자] 다올투자증권은 16일 달바글로벌(483650)에 대해 3분기 매출은 원화 강세로 컨센서스 하회가 전망된다며 추정치 조정에 따라 적정주가를 기존 34만원에서 31만원으로 8.8% 하향 조정한다고 밝혔다. 전 거래일(10월 15일) 종가 15만8700원 대비 상승여력은 95.3%다.
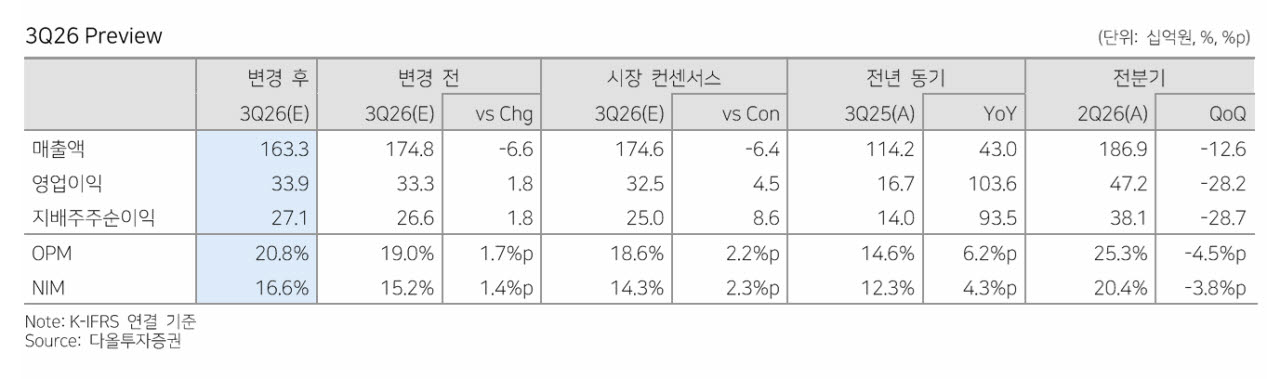
박종현 다올투자증권 연구원은 이날 발간한 보고서에서 달바글로벌의 3분기 연결 기준 매출액은 1633억원으로 전년 동기 대비 43.0% 증가하고, 영업이익은 339억원으로 103.6% 늘어날 것으로 추정됐다. 매출액은 원화 강세로 시장 컨센서스(1746억원)를 6.4% 밑돌 전망이다.
다만 영업이익은 컨센서스(325억원)를 4.5% 웃돌 것으로 보인다. 영업이익률은 20.8%로 회사 가이던스(17.0%)를 3.8%포인트 상회할 것으로 예상됐다. 광고선전비율이 19.5% 수준으로 통제되고 운반비율이 14.0%로 방어되면서 수익성 개선을 이끌었다는 분석이다.
박종현 연구원은 “3분기 매출액은 원화 강세 영향으로 시장 컨센서스를 밑돌겠다”면서도 “영업이익률(OPM)은 광고비 효율화와 외화 비용을 통한 환율의 자연 헤지로 회사 측 가이던스를 웃돌 것”이라고 말했다.
러시아 매출은 골드애플 발주 회복에 힘입어 151억원으로 전년 동기 대비 30.0% 증가할 것으로 추산됐다. 아세안은 베트남 시장에서 세컨드 히어로 제품 안착으로 55.0% 늘어난 223억원을 기록할 전망이다.
북미(282억원)와 유럽(180억원)은 아마존 프라임데이 부재와 환율 영향으로 직전 분기 대비 소폭 둔화됐으나, 전년 동기 대비로는 각각 60.0%, 190.0%의 고성장을 이어갈 것으로 파악됐다. 일본은 메가와리 기저 효과로 270억원을 기록할 것으로 집계됐다.
4분기는 글로벌 쇼핑 성수기 진입에 따른 실적 반등이 기대된다. 다올투자증권은 4분기 매출액을 1988억원, 영업이익을 389억원으로 전망했다. 미국 틱톡샵의 10월 1~10일 일평균 거래액(GMV)이 3분기 대비 61% 증가한 2만3600달러를 기록했고, 프라임 빅딜 데이 당시 아마존 뷰티 톱100 내 스페인과 독일에서 각각 4개 상품이 진입하는 등 가파른 판매 호조세가 확인되고 있다는 평가다.
다올투자증권은 달바글로벌의 2026년 연간 매출액을 7201억원, 영업이익을 1650억원으로 전망했다. 전년 대비 매출액은 38.5%, 영업이익은 62.6% 증가하는 수준이다. 2027년에는 매출액 1조117억원, 영업이익 2420억원을 기록하며 연간 ‘매출 1조 클럽’에 진입할 것으로 내다봤다.