마켓in

  • 전체기사
  • 투자
  • 크레딧
  • M&A
  • 트렌드
  • 피플
  • 포커스
  • 글로벌뉴스
  • 일반뉴스
가입 신청
공지사항
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 회사소개
  • 오시는 길
  • 업무문의
  • 이용약관
  • 개인정보 처리방침
  • 저작권보호
마켓인 | 서울시 중구 통일로 92 (순화동) KG타워 18F, 19F | 사업자등록번호 107-81-75795
대표 이익원 | 전화 02-3772-0371 | 이메일 : psn0611@edaily.co.kr
저작권자 ⓒ 이데일리 - 당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
인기기사
  • 1

    M&A가비아서 판 뒤집은 행동주의…'공동전선' 넓어진다
  • 2

    투자MBK·영풍, 원아시아·카카오엔터 '수상한 투자 연결고리' 정조준
  • 3

    투자 기술특례 잇단 실적 부진 속 메쥬 '선방'…아주IB '함박웃음'
  • 4

    크레딧한투증권·포스코퓨처엠 출격…AA급 우량채 발행 잇따라
  • 5

    트렌드국민연금이 국내주식 33조 팔았다면…김성주 “증시 충격 컸을 것"
SRE 랭킹
  • ▪  (주)경남은행AA+
  • ▪  (주)광주은행AA+
  • ▪  (주)국민은행AAA
  • ▪  (주)부산은행AAA
  • ▪  (주)신한은행AAA
  • ▪  (주)우리은행AAA
  • 01
    SK온 A+
  • 02
    CJ CGV A-
  • 03
    CJ ENM AA-
  • 04
    IM증권 A+
  • 05
    롯데건설 A+
  • 06
    여천NCC A
※ 제35회 SRE 설문조사 결과입니다.
  • 01
    SK바이오 백신CMO기업 IDT 바이오로지카 인수
  • 02
    현대차 현대모비스의 수소연료전지사업 인수
  • 03
    LIG 넥스원 美 고스트로보틱스 지분 인수
  • 04
    LG전자 美자율주행스타트업 베어로보틱스투자
  • 05
    LG디스플레이 中 광저우 LCD 공장 지분 인수
  • 06
    유진그룹의 YTN 지분 인수
※ 제35회 SRE 설문조사 결과입니다.

“조선 수주 아직 피크 아니다…가스선 발주 재개로 2026년 수주 더 늘 것”

NH투자증권 보고서

등록 2026-01-15 오전 8:12:04

수정 2026-01-15 오전 8:12:04

[이데일리 박순엽 기자] NH투자증권은 2026년에도 글로벌 조선 발주 환경이 양호한 가운데 가스선 발주 재개가 본격화되면 국내 조선사들의 수주 증가세가 지난해보다 더 뚜렷해질 것이라고 전망했다.

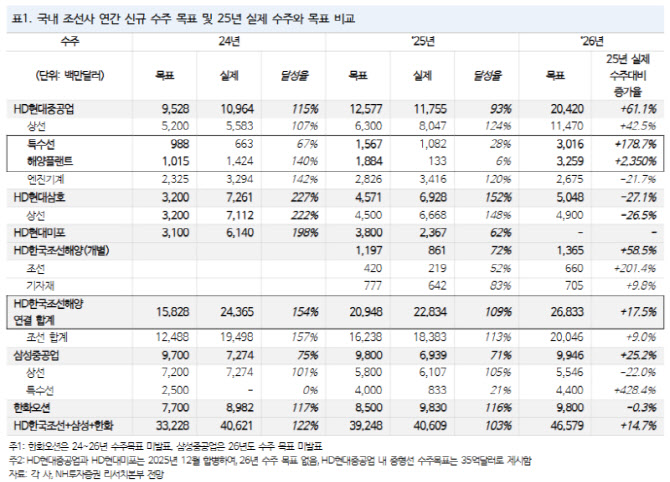
정연승 NH투자증권 연구원은 15일 보고서에서 “HD한국조선해양(009540)이 제시한 2026년 수주 목표가 예상보다 높게 나왔다”며 “수주 목표 자체가 ‘아직 수주 피크가 아니다’라는 점을 보여준다”고 분석했다.
(표=NH투자증권)
정 연구원은 지난 14일 진행된 HD한국조선해양 C레벨 간담회에서 공개된 가이던스에 주목했다. HD한국조선해양의 2026년 합산 수주 목표는 268억달러로, 2025년 실제 수주(228억달러) 대비 17.5% 증가한 수준이다. 업계가 예상했던 것보다 높은 목표치가 제시되면서, 국내 조선업의 수주 사이클이 여전히 진행 중이라는 해석이 나온다.

정 연구원은 높아진 수주 목표의 의미를 크게 두 가지로 정리했다. 첫째, 2026년 글로벌 상선 발주량이 과거 10년 평균 대비 높은 약 9000만톤 수준으로 전망되면서, 단가가 높은 가스선 익스포저가 큰 한국 조선사들의 수주금액이 2025년보다 2026년에 더 높아질 수 있다는 점이다.

둘째는 특수선(군함 등) 수주 목표 상향이다. 캐나다 잠수함, KDDX 등 일부 프로젝트가 불확실해 수주 목표에 반영되지 않았음에도, 글로벌 함정 수출 기회가 다수 존재하고 쇄빙선 등 신규 특수선 시장 개화 가능성까지 감안해 목표치를 높였다는 설명이다.

정 연구원은 특히 “2027년 이후에도 매년 30억달러 이상의 수주 기회가 있다”는 회사 측 언급을 인용하며 특수선 수주 사이클 장기화 기대도 제시했다.

주가 상승의 핵심 동력으로는 △LNG선 선가 상승 △해외 조선소 확장 및 파트너 협력 구체화 △해외 군함 수출 프로젝트 수주 성사가 꼽혔다.

정 연구원은 모잠비크 LNG 프로젝트 재개 가능성과 함께 2026년 1분기 신규 LNG 프로젝트 3건의 최종투자결정(FID)을 고려하면 LNG선 수요가 늘며 점진적인 선가 상승이 가능하다고 봤다.

미국 시장 확대 가능성도 체크 포인트로 제시됐다. 정 연구원은 HD현대중공업(329180)이 미국 헌팅턴잉걸스(Huntington Ingalls)와 협력 방향을 구체화하는 것이 중요한 이정표가 될 수 있다고 평가했다. 미국 해군이 함정 생산량 확대를 추진하는 가운데 헌팅턴잉걸스가 신규 호위함 프로젝트를 수주한 점은 협력 여지를 키우지만, 미국 내 법안 변경이 더뎌 구체적 방안 발표까지는 시간이 필요하다는 단서를 달았다.

또 HD한국조선해양이 장기적으로 상선 시장점유율을 높이기 위해 필리핀·베트남 조선소 생산량 확장을 통한 중형선 수주 확대를 준비 중이라는 점도 언급됐다. 해당 동남아 조선소의 건조 역량이 입증될 경우, 2027년 수주금액이 2026년보다 더 높아질 수 있다는 전망이다.

박순엽 기자

soon@

저작권자 ⓒ 이데일리-당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다.

박순엽 기자

soon@
  • - 10월 물가 2.8%↑…두 달째 둔화에도 가공식품·외식 오름폭 확대
  • - 배추·무 풍작에…김장철 640억원 풀어 소비 진작 나선다
  • - 10월 소비자물가 전년비 2.8%↑…두 달 연속 둔화세