마켓in

  • 전체기사
  • 투자
  • 크레딧
  • M&A
  • 트렌드
  • 피플
  • 포커스
  • 글로벌뉴스
  • 일반뉴스
가입 신청
공지사항
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 회사소개
  • 오시는 길
  • 업무문의
  • 이용약관
  • 개인정보 처리방침
  • 저작권보호
마켓인 | 서울시 중구 통일로 92 (순화동) KG타워 18F, 19F | 사업자등록번호 107-81-75795
대표 이익원 | 전화 02-3772-0371 | 이메일 : psn0611@edaily.co.kr
저작권자 ⓒ 이데일리 - 당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다

원익IPS, 커지는 메모리 투자 사이클 수혜 기대…목표가↑-메리츠

등록 2026-05-11 오전 7:54:42

수정 2026-05-11 오전 7:54:42

[이데일리 신하연 기자] 메리츠증권은 11일 원익IPS(240810)에 대해 메모리 고객사의 설비투자(CAPEX) 확대 수혜가 본격화될 것으로 전망하며 목표주가를 기존 15만원에서 17만6000원으로 17.3% 상향했다. 투자의견은 ‘매수(Buy)’를 유지했다.

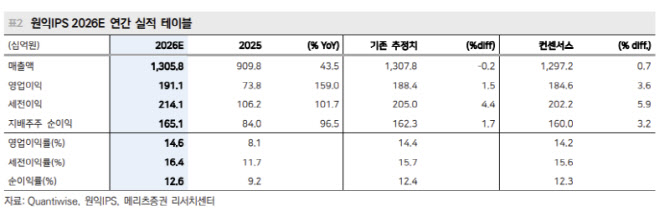
김동관 메리츠증권 연구원은 “원익IPS의 1분기 영업이익은 반도체 및 파츠 매출 비중 증가에 따른 믹스 효과와 재고자산충당금 환입 효과로 컨센서스를 241% 상회했다”고 분석했다.

원익IPS의 1분기 매출액은 1649억원으로 전년 동기 대비 33% 증가했고, 영업이익은 107억원으로 흑자전환했다. 영업이익률(OPM)은 6.5%를 기록했다.

김 연구원은 “D램 부문은 P4, M15X 등 국내 고객사 신규 팹(Fab) 매출 인식과 중화권 고객사 매출 호조가 이어졌다”며 “낸드(NAND)는 장비 출고 일정이 하반기에 집중된 영향으로 전분기 대비 매출이 감소했지만, 하반기 V9향 장비 출고가 본격화되며 실적 성장이 나타날 것”이라고 설명했다.

이어 “반도체 매출 비중 상승과 반도체 파츠 비중 증가, 재고자산충당금 환입 효과가 더해지며 매출총이익률(GPM)이 52%까지 개선됐다”고 진단했다.

메모리 투자 사이클 확대에 따른 중장기 성장 기대감도 제시했다. 김 연구원은 “메모리 고객사의 CAPEX 계획은 커지고 또 빨라지고 있다”며 “2027년 이후 신규 팹 투자 인프라 투자에 집중되는 흐름이 이어질 것”이라고 말했다.

그는 “삼성전자는 2027년 말부터 P5 장비 반입, SK하이닉스는 2027년 상반기 용인 Y1 장비 반입을 시작할 것으로 예상된다”며 “2026년 하반기 V9 전환 투자 가속화와 신규 낸드 라인 투자 가능성에도 주목할 필요가 있다”고 짚었다.

또 “2026년에는 D램 팹 매출 인식이 연중 이어지는 가운데 V9 낸드 파운드리 테일러 팹, 중화권 디스플레이 장비 출고 시점이 하반기에 집중되며 계단식 실적 성장이 예상된다”고 평가했다.

김 연구원은 “높은 메모리 매출 비중 영향으로 2026~2027년 주당순이익(EPS) 성장률은 글로벌 장비업체를 상회할 전망”이라며 “상장지수펀드(ETF) 시장 성장에 따른 긍정적 수급 효과까지 감안하면 밸류에이션 상방을 열어둘 필요가 있다”고 덧붙였다.


신하연 기자

summer1@

저작권자 ⓒ 이데일리-당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다.

신하연 기자

summer1@
  • - 가온전선·대덕전자 등 코스피200 신규 편입…내달 11일 반영
  • - 하반기 대어 에스에프씨도 공모 철회…연말 IPO ‘줄철회’ 우려
  • - 까뮤이앤씨, 3분기 누적 영업익 278억…지난해 연간 실적 넘어
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
인기기사
  • 1

    M&A ‘F&B 큰손’ 메가커피, 해태htb 품고 버거킹 겨눈다
  • 2

    투자국민연금·KIC 뒤따르는 건근공…'기준 포트폴리오'로 수익률 승부수
  • 3

    투자“지방으로 가느니 떠나겠다”…KIC 직원 98% 본사 이전 반대
  • 4

    크레딧‘단골손님’ 롯데만 남았다…SK는 ‘합리적 그룹’ 1위로 반전
  • 5

    크레딧롯데건설, PF 줄이고 이익 늘렸지만…"더 내려야"
SRE 랭킹
  • ▪  (주)국민은행AA-
  • ▪  (주)우리투자증권AA-
  • ▪  한국지역난방공사AAA
  • ▪  (주)BNK투자증권A+
  • ▪  DB증권(주)A+
  • ▪  수협은행AAA
  • 01
    SK온 A+
  • 02
    CJ CGV A-
  • 03
    CJ ENM AA-
  • 04
    IM증권 A+
  • 05
    롯데건설 A+
  • 06
    여천NCC A
※ 제35회 SRE 설문조사 결과입니다.
  • 01
    삼성바이오로직스, 폴리펩타이드 인수
  • 02
    한화생명, 애큐온캐피탈 저축은행 인수
  • 03
    두산그룹, SK실트론 인수
  • 04
    한국투자금융지주, KDB생명보험 인수
  • 05
    사모펀드 TPG, 롯데렌탈 인수
  • 06
    DB손해보험, 美 포테그라 인수
※ 제37회 SRE 설문조사 결과입니다.