[이데일리 원다연 기자] 하나증권은 25일 KT(030200)에 대해 해킹 관련 일회성 비용 규모가 윤곽을 드러내면서 투자 심리가 위축될 수 있다며, 매수 시기를 11월말 이후로 늦춰야 한다고 밝혔다. 투자의견은 ‘매수’를 유지하면서 목표가는 종전 7만원에서 6만 5000원으로 하향 조정했다. 전일 종가는 5만 800원이다.
김홍식 하나증권 연구원은 KT의 3분기 실적은 기대치를 밑돌 것으로 전망했다. 김 연구원은 “2분기 1조원의 연결 영업이익을 기록했던 KT는 3분기엔 컨센서스를 하회하는 실적 기록이 예상된다”며 “임금인상소급분 반영이 있을 것으로 판단되기 때문”이라고 밝혔다. 그는 “3분기엔 해킹 관련 비용이 반영되지 않는다고 가정해도 KT 3분기 연결 영업이익은 5131억원에 그칠 전망”이라고 덧붙였다.
이어 “4분기 이익 전망은 더 어둡다”며 “해킹 관련 비용이 미미한 수준에 그칠 것이라고 보긴 어렵기 때문”이라고 밝혔다. 김 연구원은 “SKT 사태와 비교해보면 그렇다”며 “특히 실제 금전적인 피해가 발생한 사례라는 점에서 보수적인 추정이 필요해 보이는 상황”이라고 했다.
그는 “아마도 KT 주가는 11월 말 이후에나 다시 본격적인 주가 상승 시도를 할 전망”이라며 “해킹 관련 비용이 대략적인 윤곽을 나타내는 가운데 2026년 밸류업 정책 발표가 예상되기 때문”이라고 밝혔다.
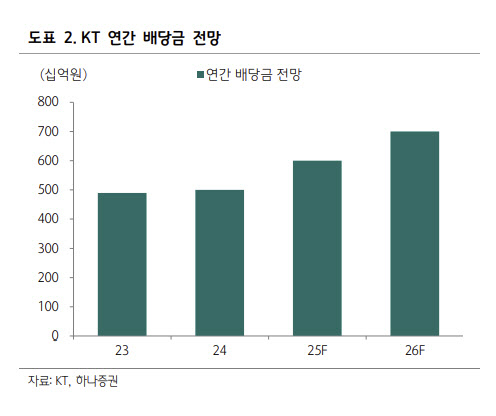
김 연구원은 “2026년 주당배당금(DPS) 상승 기대감이 낮아진 KT 주가의 상승 기대감을 높여줄 전망”이라며 “더불어 2026년 초 국내 신규 주파수 할당 계획과 더불어 새로운 이동전화 요금제 출시 기대감은 멀티플 확장을 이끌 가능성이 높다, PBR이 상승하고 기대배당수익률 목표치가 낮아지는국면 도출이 예상된다”고 봤다.