마켓in

  • 전체기사
  • 투자
  • 크레딧
  • M&A
  • 트렌드
  • 피플
  • 포커스
  • 글로벌뉴스
  • 일반뉴스
가입 신청
공지사항
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 회사소개
  • 오시는 길
  • 업무문의
  • 이용약관
  • 개인정보 처리방침
  • 저작권보호
마켓인 | 서울시 중구 통일로 92 (순화동) KG타워 18F, 19F | 사업자등록번호 107-81-75795
대표 이익원 | 전화 02-3772-0371 | 이메일 : psn0611@edaily.co.kr
저작권자 ⓒ 이데일리 - 당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
인기기사
  • 1

    크레딧SK렌터카, 회사채 수요예측에 4270억 주문…3년물은 고전
  • 2

    크레딧 순현금 98조…SK하이닉스·SK스퀘어, 신용등급 전망 ‘긍정적’
  • 3

    투자'헐값 경매' 피한 몰오브케이…이지스운용, 520억에 출구 찾았다
  • 4

    크레딧금감원, 한신평 ‘비공개 퐁피두 세미나’ 위법성 들여다본다
  • 5

    투자MBK “오스템·홈플러스 관련 민주노총 주장, 사실과 달라”
SRE 랭킹
  • ▪  (주)포스코퓨처엠AA-
  • ▪  DB캐피탈(주)BBB+
  • ▪  국가철도공단AAA
  • ▪  다올투자증권(주)BBB+
  • ▪  유진투자증권(주)A
  • ▪  한국렌탈(주)BBB
  • 01
    SK온 A+
  • 02
    CJ CGV A-
  • 03
    CJ ENM AA-
  • 04
    IM증권 A+
  • 05
    롯데건설 A+
  • 06
    여천NCC A
※ 제35회 SRE 설문조사 결과입니다.
  • 01
    SK바이오 백신CMO기업 IDT 바이오로지카 인수
  • 02
    현대차 현대모비스의 수소연료전지사업 인수
  • 03
    LIG 넥스원 美 고스트로보틱스 지분 인수
  • 04
    LG전자 美자율주행스타트업 베어로보틱스투자
  • 05
    LG디스플레이 中 광저우 LCD 공장 지분 인수
  • 06
    유진그룹의 YTN 지분 인수
※ 제35회 SRE 설문조사 결과입니다.

삼성카드, 연간 완만한 우상향 흐름 전망…'매수'-NH

등록 2026-01-20 오전 7:40:02

수정 2026-01-20 오전 7:40:02

[이데일리 권오석 기자] NH투자증권이 삼성카드(029780)에 대해 투자의견 ‘매수’, 목표주가 6만 8000원을 유지한다고 20일 밝혔다.

윤유동 NH투자증권 연구원은 “카드사 업황은 매크로 지표에 민감하다. 올해는 전년 대비 높은 경제성장률을 예상하고 있어 삼성카드의 신용판매는 한 자릿 수 중반 성장률을 전망한다”며 “다만 취약차주 채무조정 지속으로 건전성은 모니터링이 필요하다”고 설명했다.

그는 긍정적 포인트에 대해 “40%대 배당성향을 유지하며 매년 DPS 유지 혹은 상승 기조를 고수하고 있다. 배당소득 분리과세 요건에 해당하며 레버리지 배율 3.7배(규제 7배)로 추가 배당 가능 여력도 보유 중”이라며 “자사주 7.9%를 보유 중이며 여신금융협회 스테이블코인 TF에 참여하고 있다. 해외사례에서 보듯 법제화 후 기존 네트워크를 바탕으로 빠른 시장진입이 가능하다”고 강조했다.

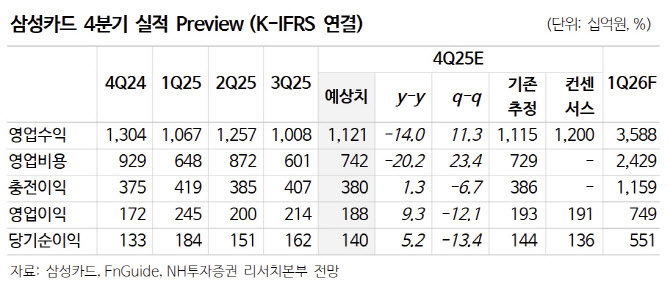
윤 연구원은 “4Q25(2025년 4분기) 당기순이익 1400억원(전년 동기 대비 +5.2%)으로 컨센서스 부합을 추정한다. 매 4분기에 인식하는 경기전망충당금은 제한적인 영향”이라며 “신용판매는 수익 6595억원(+5.8%)을 추정한다. 전 분기에 이어 개인신판 M/S(시장점유율) 2위를 유지하고 스타벅스, KTX, 번개장터 등 30개가 넘는 브랜드와 제휴한 PLCC 카드판매를 통해 포트폴리오를 확장했다”고 분석했다.

그러면서 “단순 매출확대 뿐만 아니라 충성고객 확보 및 각분야별 소비패턴 확보에도 도움이 될 전망”이라며 “비용면에선 전년 동기 대비 상승은 크지 않을 것이다. 4분기 시장금리가 상승했지만 총차입금리에 미치는 영향은 서서히 반영되며 분기당 1~2bp 수준 상승을 예상한다. 대부분 5년만기 채권이기 때문이며 건전성도 소폭 개선된 것으로 파악한다”고 덧붙였다.

아울러 “주주환원(자사주, 배당) 및 스테이블코인 사업 기대감은 투자심리에 긍정적으로 작용할 것”이라며 “유일한 카드 상장사로서 실적에 따른 주가변동성도 크지 않다. 연간으로 완만한 우상향 흐름을 전망한다”고 했다.

권오석 기자

kwon0328@

저작권자 ⓒ 이데일리-당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다.

권오석 기자

kwon0328@
  • - 미국 GM은 나스닥 가는데…코스피→코스닥 ‘0’인 이유는
  • - "복리의 마법, 시간이 돈"…이데일리·KG제로인, 내달 '장기투자 콘퍼런스 2026' ...
  • - 동방메디컬, ECM 스킨부스터 사업 기반 확보