[이데일리 김응태 기자] 하나증권은 23일 아모레퍼시픽(090430)에 대해 올해 2분기 실적이 시장 전망치에 부합할 것으로 예상되는 가운데, 하반기 글로벌 확장 모멘텀이 두드러질 것으로 전망했다. 이에 투자의견 ‘매수’, 목표주가 20만원을 유지했다. 전거래일 종가는 14만5500원이다.
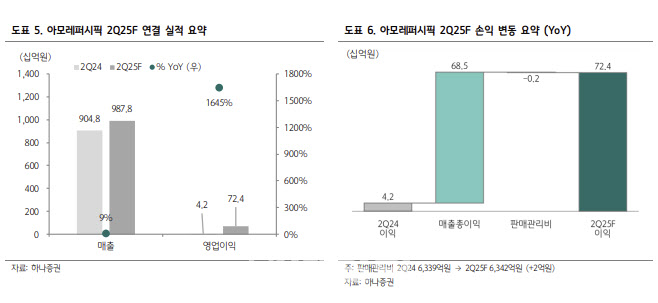
박은정 하나증권 연구원은 “아모레퍼시픽의 올해 2분기 연결 기준 매출액은 전년 대비 9% 증가한 9900억원, 영업이익은 1645% 늘어난 724억원을 기록해 컨센서스(771억원) 대체로 부합할 전망”이라고 밝혔다.
2분기 국내 매출은 전년 대비 5% 증가한 5400억원, 영업이익은 124% 늘어난 341억원을 추정했다. 면세 채널이 성장세로 전환하고, 내수 채널도 대부분 성장 흐름을 나타낼 것이란 분석이다. 낮은 기저, 매출 회복, 가동률 상승, 고정비 축소 등을 기반으로 이익률은 전년 대비 3%포인트 개선될 것으로 추정했다.
해외 매출은 전년 대비 15% 증가한 4400억원, 영업이익은 672% 성장한 394억원을 예상했다. 라네즈를 중심으로 한 글로벌 확장이 지속하는 가운데, 중국의 흑자전환이 유의미한 이익 개선을 견인한 것으로 파악했다.
박 연구원은 “올해 1분기는 에스트라가 미국 세포라에 입점했으며, 2분기는 한율의 주요 제품군도 입점이 추가됐다”며 “또 중국법인의 흑자 기조가 유지되는 점도 특징적이다. 다만 계절적 이슈로 전분기는 신규 브랜드 론칭 및 신제품 입고 등이 집중됐던 시기였던 만큼, 2분기 해외 매출 성장률은 1분기 대비 다소 둔화할 것”이라고 판단했다.
올해 중국 법인이 흑자로 전환함에 따라 중요한 전환점을 맞이할 것으로 관측했다. 박 연구원은 “중국 사업은 고정비 절감 및 선택적 마케팅 집행으로 안정화하고 있다”며 “글로벌 사업은 라네즈를 필두로 북미, 유럽·중동·아프리카(EMEA), 일본을 중심으로 확장하고자 한다. 이후 인도 및 중동까지 진출 범위 확대 기대된다”고 밝혔다.
이어 “올해 아모레퍼시픽의 연결 기준 매출액은 전년 대비 11% 증가한 4조3000억원, 영업이익은 91% 늘어난 4200억원을 기록할 것으로 전망한다”며 “코스알엑스(COSRX)는 하반기부터 부담이 점차 완화할 것으로 코스알엑스 이익을 포함해 2025년 아모레는 해외 이익이 국내 이익을 처음 넘어설 것”이라고 덧붙였다.