[이데일리 마켓in 김연지 기자] 워런 버핏이 이끌었던 버크셔해서웨이가 내리막길로 접어든 인터넷 기업들을 사들이며 몸집을 키워온 이탈리아 회사에 베팅했다. 기업의 성장 가능성보다 안정적인 현금창출력에 무게를 둔 사업 방식이 버크셔의 ‘가치투자’ 성향과 맞아떨어졌다는 해석이 나온다.
16일 현지 업계 등에 따르면 버크셔해서웨이는 최근 이탈리아 기반의 벤딩스푼스에 3억3000만달러(약 4419억원)을 추가로 투자하기로 했다. 지난 7월 벤딩스푼스의 나스닥 상장 당시 투자한 6억달러를 합하면 버크셔해서웨이의 총 투자금은 9억3000만달러(약 1조2454억원)에 달한다. 버크셔해서웨이는 이번 투자로 벤딩스푼스 지분 4%를 확보하게 된다.
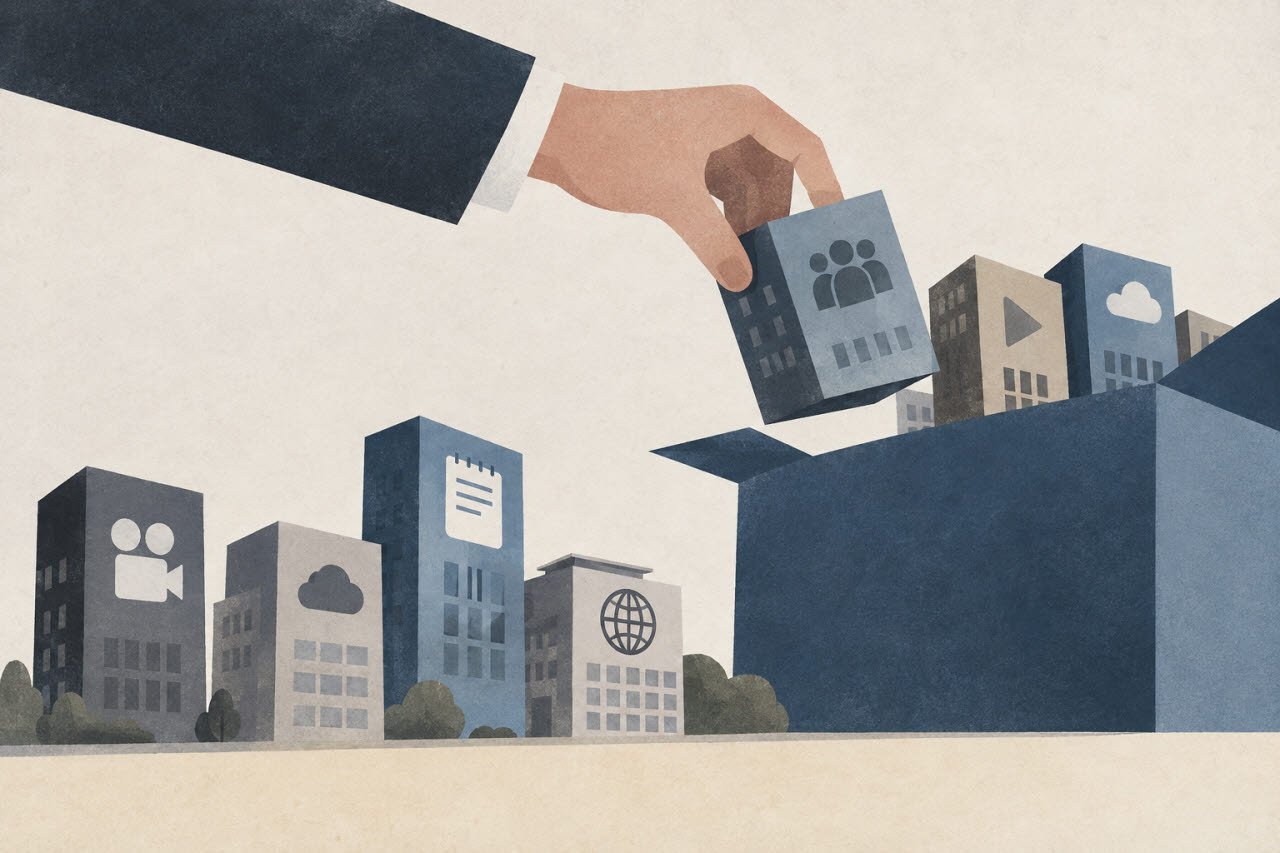
지난 2013년 설립된 벤딩스푼스는 한때 시장을 주름잡았지만 경쟁 심화 등으로 성장 동력을 잃은 인터넷 기업들을 인수하는 데 주력하는 기업이다. 회사는 지난 2023년 메모 애플리케이션 에버노트를 인수한 데 이어 파일 공유 서비스 위트랜스퍼, 동영상 플랫폼 비메오, 미국 1세대 인터넷 서비스 기업 AOL 등을 잇따라 사들였다.
벤딩스푼스가 성장세가 둔화한 인터넷 기업들을 잇따라 인수하는 배경에는 이들이 확보한 기존 고객 기반만으로도 안정적인 매출을 유지할 수 있다는 판단이 깔려 있다. 이미 시장에 자리 잡은 서비스인 만큼 신규 고객 유치에 드는 비용을 줄이면서도 일정 수준의 매출을 확보할 수 있다는 설명이다. 회사는 인수 이후 인력 감축과 조직 개편으로 운영비를 낮추고, 구독료와 마케팅 전략을 조정해 수익성을 끌어올리는 데 주력하고 있다.
벤딩스푼스는 잇따른 기업 인수를 통해 외형을 빠르게 키우고 있다. 올해 2분기 매출은 7억400만달러로 전년 동기 대비 126% 증가했고, 영업이익도 2억4000만달러로 139% 늘었다. 다만 매출 증가분의 상당 부분은 새로 인수한 기업들의 실적이 반영된 데 따른 것으로, 기존 사업의 자체 매출 성장률은 3% 수준에 그쳤다.
버크셔해서웨이가 추가 투자를 결정한 배경에도 벤딩스푼스의 이 같은 수익 구조가 영향을 미쳤을 것으로 풀이된다. 버크셔해서웨이는 그간 안정적인 현금흐름과 장기적인 수익 창출 능력을 주요 투자 기준으로 삼아왔다. 특히 벤딩스푼스가 인수 기업을 매각하지 않고 계속 보유하는 전략을 취하고 있다는 점에서도 버크셔해서웨이의 투자 철학과 맞닿아 있다는 평가가 나온다.
버크셔해서웨이 입장에서는 추가 투자에 나설 만한 시장 여건도 조성되고 있다. 최근 소프트웨어 기업들의 기업가치가 하락하면서 벤딩스푼스가 인수 대상을 확대할 여지가 커지면서다. 과거 성장 가능성을 바탕으로 몸값을 키웠던 기업들이 시장에서 재평가받으면서 인수에 필요한 자금 부담도 줄어들고 있다는 설명이 뒤따른다. 대표적으로 업무용 소프트웨어 기업 에어테이블은 2021년 약 120억달러의 기업가치를 인정받았었지만, 올해 6분의 1 수준인 23억달러의 지분가치로 벤딩스푼스에 매각됐다.
자본시장에서는 인수 여건이 개선되면서 벤딩스푼스의 사업 확장에도 속도가 붙을 것으로 보면서도 인수 기업의 수익성을 장기적으로 유지할 수 있을지가 관건이라고 보고 있다. 비용 절감과 가격 인상으로 단기적인 수익성을 높일 수는 있어도 기존 고객을 유지하면서 서비스 경쟁력까지 확보할 수 있을지는 지켜봐야 한다는 것이다. 이에 대해 미국 금융서비스업체 스톤엑스는 “버크셔의 투자가 벤딩스푼스의 재무적 여력과 M&A 추진 능력을 강화할 것”이라면서도 인수 이후의 경영 성과를 지켜볼 필요가 있다고 밝혔다.