[이데일리 마켓in 권소현 기자] 올해 회사채 시장에서 가장 쓰린 단어 두 개를 꼽자면 제이알글로벌리츠와 중앙그룹이다. 두 곳 모두 신용등급에 ‘안정적’ 전망을 달고 있다가 어느 날 갑자기 부도를 맞았다. 37회 이데일리 신용평가 전문가 설문 자문단 회의에서는 “하위 등급에서 신평사의 부도 예측력이 과연 있느냐”는 푸념이 들렸다.
특히 제이알글로벌리츠 사례는 신용평가의 선제성이 무엇인지 되묻게 한다. 해외 부동산 가치 하락과 자금조달 여건 악화가 맞물리면서 시장에 큰 충격을 줬지만, 신평사의 대응은 뒷북이었다. 물론 운용사는 동의하지 않는 감정기관의 일방적인 평가로 인해 기한이익상실(EOD)이 발생한 면이 있다.
그러나 신호가 전혀 없었던 건 아니다. 유상증자 실패가 그 신호였다. 자본확충 계획이 무산됐는데 아무 경고도 주지 않았다면 예측의 한계에 부딪힌 게 아니라 판단을 유보한 것이라고 볼 수밖에 없다. 중앙그룹 사례도 마찬가지다. 신용위험이 현실화하기 전까지 안정적 전망을 유지한 게 적절했는지에 대한 의문이 제기된다.
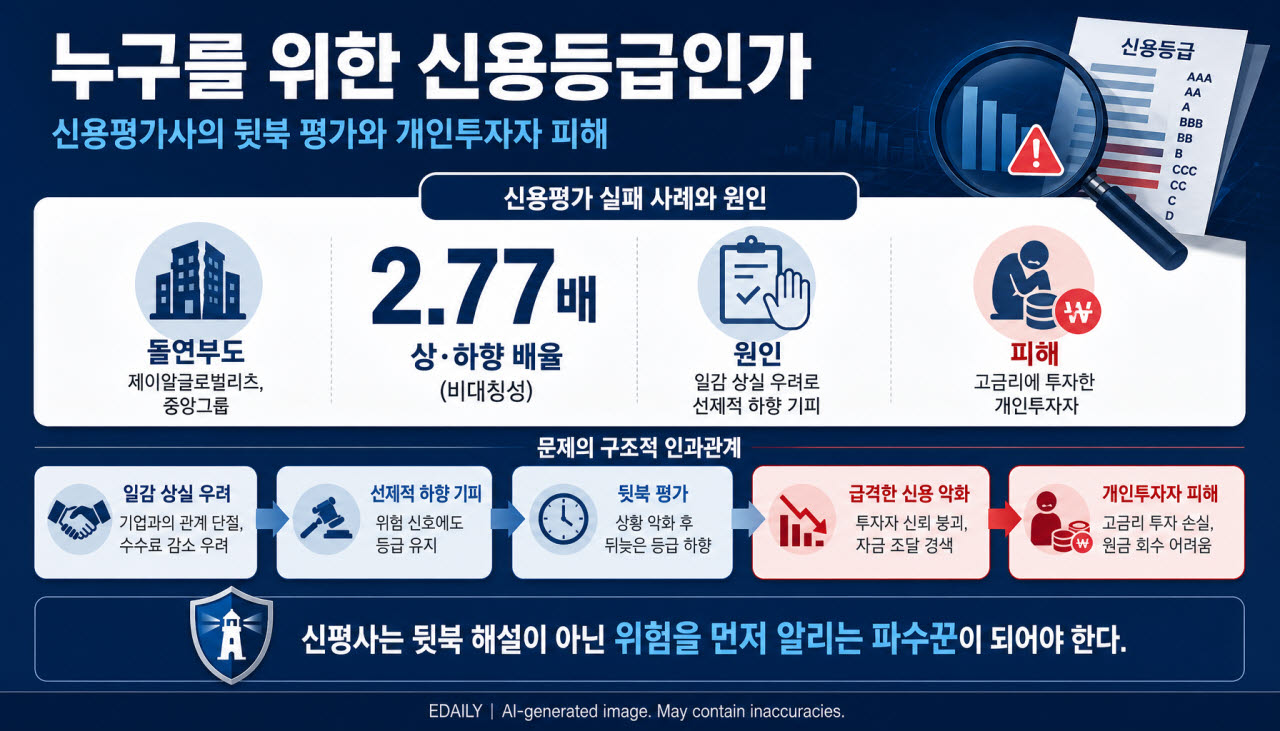 | | 생성형 인공지능(AI)로 제작한 인포그래픽. |
|
신용평가사가 모든 위험을 미리 알아낼 수는 없다. 평가의 기초가 되는 재무제표와 공시 정보에는 한계가 있다. 계열사 간 우발채무나 외부 환경의 급격한 변화 역시 사전에 정확히 예측하기 쉽지 않다. 그렇다고 정보의 한계가 선제적 평가의 책임까지 덜어주는 것은 아니다. 신용평가의 경쟁력은 이미 공개된 재무 숫자를 정리하는 데에서 나오지 않는다. 숫자에 드러나지 않은 위험을 읽고, 기업의 자금조달 여건과 사업 환경이 악화하는 흐름을 얼마나 일찍 포착하느냐에 달려 있다.
등급 조정의 비대칭성도 짚어볼 대목이다. 최근 신용등급 상향·하향 배율은 2.77배까지 벌어졌다. 등급이 상향된 기업이 하향된 기업보다 훨씬 많았다는 의미다. 반도체와 조선, 방산 등 일부 산업이 구조적 호황을 누리고 있다는 점이 반영된 것이기도 하지만 일각에서는 상향과 하향의 속도가 다르다는 사실에 주목한다.
신평사들이 기업의 실적이 좋아지거나 등급 상향 요건에 가까워지면 비교적 빠르게 등급을 올린다. 그러나 재무지표가 나빠지고 위험이 커졌을 때 선뜻 하향 조정에 나서지는 않는다. 석유화학처럼 ‘부정적’ 전망을 달아둔 업종도 정부 구조조정과 중동발 특수로 타이밍이 애매해졌다며 등급을 그대로 두고 있다. 지표가 나빠지면 평가 방법을 바꾸고 트리거를 여유 있게 조정해준다는, 이른바 ‘골대 옮기기’ 지적도 나온다.
왜 먼저 내리지 못하는가. 자문위원들이 꼽은 이유는 불편할 만큼 솔직하다. 등급을 먼저 내리면 등급평가 일감을 받지 못할 수 있다. 그러니 주저하며 다른 신평사가 먼저 내려주길 기다린다는 것이다. 과거 한 신평사가 대기업 그룹 계열사 등급을 경쟁사보다 먼저 내렸을 때, 시장의 반응은 박수가 아니라 비난이었다. 그 판단이 옳았다는 평가는 한참 뒤에야 나왔다. 선제적으로 경고한 대가가 비난이고 침묵한 것에 대한 페널티가 없다면 신평사는 침묵을 택한다. 사후약방문은 시장이 만든 분위기의 결과물일 수 있다.
문제는 이 비용을 누가 치르는가다. 결국 개인투자자들이다. 제이알글로벌리츠나 중앙그룹 계열사 회사채는 고금리를 앞세워 채권개미에게 팔았다. 기관이 빠진 자리를 등급과 전망만 믿은 개인이 채운 것이다.
신용평가의 권위는 등급에 대한 만족도가 높을 때 만들어지는 것이 아니다. 위험이 현실화하기 전 시장이 외면하고 싶어 하는 경고를 내놓을 수 있어야 한다. 부도가 난 뒤 누구나 알 수 있는 위험을 설명하는 것은 평가가 아니라 해설이다. 신용평가사가 되찾아야 할 것은 높은 등급에 대한 만족도가 아니라, 위험을 먼저 알려주는 파수꾼이라는 시장의 신뢰다.
[이 기사는 이데일리가 제작한 37회 SRE(Survey of credit Rating by Edaily) 책자에 게재된 내용입니다.]