[이데일리 박보희 기자] 그룹 계열 증권사끼리 서로 대표주관을 맡아 회사채 물량을 교환하는 관행(?)에 감독당국이 칼을 빼들었다. 하지만 막상 시장은 칼날이 무디다는 평가다.
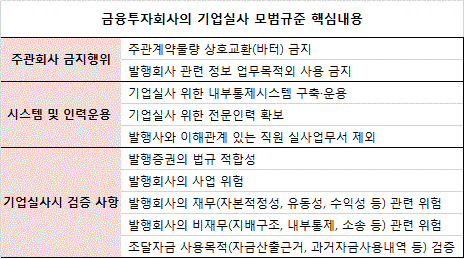
금융감독원과 금융투자협회는 6일 `금융투자회사의 기업실사(Due Diligence) 모범규준`을 발표했다. 모범규준은 증권사가 주관업무를 할 때 주관계약물량을 상호 교환하는(바터) 거래를 금지한다고 명시하고 있다.
시장의 반응은 시큰둥하다. 입증하기도 쉽지 않은데다 규제 수단도 명시되지 않은 채 금지한다고 해서 효과가 있겠느냐는 평가다. 한 증권사 채권영업 담당자는 "이를 규제로 막으려면 정교한 규정이 필요할텐데 이번 규준은 원론적 수준에 그친 것 같다"고 평가했다.
`바터`란 그룹 계열 증권사끼리 서로 대표주관을 맡아 물량을 주고 받는 행위를 말한다. 현행 법상 증권사는 계열사의 대표주관을 맡을 수가 없어 이뤄지는 일종의 편법 거래다. 예를들어 A사가 회사채를 발행할 때 계열사인 A증권사가 대표주관을 맡을 수 없는 대신 B증권사에 대표주관을 맡긴다. 대신 B증권사의 계열사인 B사가 회사채를 발행할 때 A사가 대표주관을 맡게 되는 식이다.
증권사 회사채 영업 담당자는 "바터로 유명한 몇몇 그룹사가 있는데 이들이 회사채를 발행한다고 해도 시장은 별 관심이 없다"고 했다. 어차피 서로 대표주관을 맡고 물량을 나눠가질 게 당연하기 때문이라는 설명이다. 이어 "아예 시장에 공개되지 않고 이뤄져 모르고 넘어가는 경우도 있다"고 덧붙였다.
감독당국도 입증이 어려울 것이란 시장의 우려는 인정했다. 금감원 관계자는 "물론 적발하기가 쉽지는 않지만 발행시장의 질서를 해치는 행위로 규정하고 원칙적으로 금지한다는 의미"이라며 "이러한 거래가 일어난다면 정황 증거 등 여러 방법을 고려해 입증할 수 있도록 할 것"이라고 설명했다.
금융당국은 또 주관사가 기업실사를 할 때 조달한 자금의 사용목적을 검증하도록 했다. 투자목적이라면 실제 투자대상이 있는지, 소요 자금은 어느정도인지 등을 구체적으로 확인해야 한다는 설명이다.
이에 대해서도 시장은 실효성이 의문스럽다고 했다. 증권사 크레딧애널리스트는 "돈에 꼬리표가 없는데 자금 조달 목적이야 만들어내기 나름 아니겠느냐"며 "실사 체크리스트나 구체적인 규정 등 행동지침이 마련되지 않는다면 유명무실한 제도에 불과할 것"이라고 평가했다.
이번 모범규준은 이번주 중으로 각 증권사에 전달돼 내년 2월에 시행될 예정이다. 각 증권사들은 관련 내용을 내규에 반영해야 한다. 만약 내규를 어기게 되면 감독당국의 제재를 받게 되는 방식이다.