[이데일리 박보희 기자] 우리금융지주가 부실채권(NPL) 전문 투자 자회사인 우리에프앤아이(F&I)에 400억원의 자본금을 확충한다. 수익성은 높지만 당장 재무안정성 지표가 안좋아지고 있는 자회사에 우리금융이 힘을 실어 줄 것이란 평가다.
16일 금융감독원에 따르면 우리F&I는 400억원 규모의 유상증자를 추진하기로 결의했다.주당 5000원(액면가)에 보통주 800만주를 발행하는 방식으로 오는 22일 청약납입 절차를 거쳐 증자가 마무리된다. 우리F&I 지분을 100%를 가지고 있는 우리금융지주에게 주주배정 방식으로 이뤄질 예정이다.
우리F&I의 현 자본금은 300억원(발행주식 600만주)이다. 이번 증자는 지난 2009년 유상증자를 통해 200억원을 확충한 이후 2년 만이다. 2001년 100억원의 자본으로 시작한지 10년만에 7배인 700억원의 자본금을 지니게 되는 셈이다.
회사측 관계자는 "대부분 유상증자가 그렇듯 재무구조 개선을 위해 결정했다"며 "수익성에 비해 최근 재무구조가 약화되는 모습을 보여 이를 개선하기 위한 결정"이라고 설명했다.
우리F&I는 올 1~3분기 375억원의 당기순이익을 기록했다. 지난해 369억원보다 이미 앞선 수치다. 문제는 늘어나는 차입금 규모다. 지난 2009년말 3607억원 수준이던 총차입금은 지난해 말 8461억원으로 두 배 넘게 늘었고, 지난 9월말에는 8963억원에 이르렀다. 자기자본 비율은 18.3%로 2006년 이후 가장 낮은 수준이다.
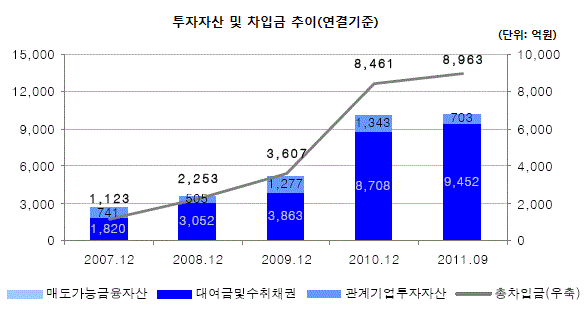 | | ▲ 자료: 회사제시 및 NICE신용평가 |
|
신용평가사 애널리스트는 "부실채권 투자를 많이 하면서 차입금이 많이 늘었다"며 "레버리지 수준이 높아져 증자가 필요한 상황이었다"고 말했다. 이어 "이번 증자로 재무구조 개선 효과를 기대할 수 있을 것"이라고 평가했다.
지난 9월 말 기준 우리F&I의 자산규모는 1조1606억원이다. 그중 부채가 9488억원, 자기자본이 2118억원 수준. 레버리지는 5.5배에 이른다. 이번 증자가 마무리되면 자본금이 2518억원으로 늘어 레버리지는 4.6배로 낮아진다.
자기자본이 늘어나는 만큼 조달할 수 있는 자금 규모도 늘어난다. 현행 상법상 기업은 자기자본의 4배까지 회사채를 발행 할 수 있다. 부실채권 투자를 늘려야 수익이 늘어나는 사업 구조상 자본 확충 능력이 늘어나는 점은 향후 성장성에 긍정적이라는 평가다.
우리F&I는 유동화전문회사(SPC)가 채권 원가의 70~80% 가격에 NPL을 매입해 이를 기초자산으로 유동화사채(ABS) 등을 발행하면 이를 매입한다. 그리고 이에 대한 원리금이나 배당금 등을 통해 투자금을 회수하는 방식으로 수익을 낸다. NICE신용평가는 "지난 4년간 평균 순이익이 300억원, 평균 자기자본이익률(ROA)은 7.9%, 과거 회수율은 110~120% 정도로 우수한 수준"이라고 평가했다.
우리은행의 부실채권비율이 높은 것도 우리F&I에는 긍정적이다. 지난 9월 기준 우리은행의 부실채권비율은 2.25%로 시중 은행중에서 가장 높은 것으로 나타났다. 신평사 애널리스트는 "부실채권 투자 회사인 우리F&I 입장에선 투자 자산이 늘어난 것으로 성장 가능성을 높게 평가할 수 있는 요인으로 분석될 수 있다"고 평가헀다.
신평사 애널리스트는 "금융위기 이후 금융회사의 부실채권 규모가 늘고있어 부실채권 시장 규모가 성장할 것"으로 전망했다. 이어 "부실채권 회수 실적에 따라 수익성이 결정되기 때문에 사업 변동성이 큰 편"이라면서도 "회수 실적이 좋고 지주사의 지원 가능성도 높아 우수한 수익성을 유지하고 있다"고 평가했다.