[이데일리 신성우 기자] 최저배당률과 만기가 없는 구형 우선주는 1996년 10월 개정상법 시행 이후 추가발행이 불가능해지면서 유동성 부족의 원인이 됐다. 특히 우선주 발행사의 재무구조 개선을 위해 일부는 감자 등을 실시하면서 더욱 축소됐다. 이 같은 구형 우선주는 존속기간이 경과하면 보통주로 전환되는 신형 우선주와 달리 상장사가 자진소멸 또는 상장폐지되기 전까지는 무기한 거래될 수밖에 없다. 구형 우선주를 중심으로 거래부진 및 주가 이상급등은 전체 시장의 건전성 훼손으로 이어질 수밖에 없다. 비록 전체 시장에서 차지하는 비중은 작지만, 시장 참여자들에게 왜곡된 정보를 전달할 수 있어 시장 전체 신뢰 저하로 이어질 수 있다.
시행방안 놓고 결단만 남은 KRX
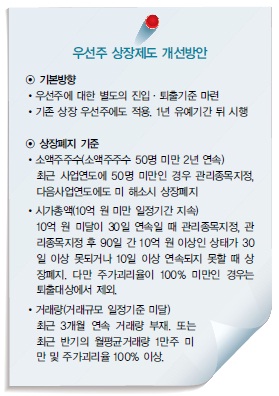
거래소 또한 저유동성 우선주의 심각성을 인식하고 있다. 특히 기본 시행방안 또한 준비돼 있다. 별도의 우선주 퇴출 기준을 마련한다는 데 초점이 맞춰져 있다. 현행 퇴출기준 중 유동성 항목인 소액주주수, 상장시가총액, 거래량을 우선주 실정에 맞게 적용한다는 것이다.
우선 주식분포 요건으로 최근 사업보고서상 소액주주수 50명 미만인 상태가 2년간 연속되면 상장 폐지시킨다는 방안을 갖고 있다. 최근 사업연도에 50명 미만이면 관리종목지정, 다음 사업연도에도 해소하지 못했을 땐 상장 폐지시킨다는 것이다. 지금은 기준이 200명 미만이다.
다음은 시총 요건으로 `10억 원 미만인 상태가 일정기간 지속될 때`다. 현재는 50억 원 미만이다. 10억 원 미달이 30일 연속일 때 관리종목지정, 지정 후 90일간 10억 원 이상인 상태가 30일 이상 못되거나 10일 이상 연속되지 못하는 우선주를 타깃으로 하고 있다. 다만 주가괴리율이 100% 미만인 경우는 제외한다. 이는 기존 주주의 기득권 문제를 감안해 시총은 적으면서 주가도 이상 급등한 종목에 한해 퇴출시킨다는 의미다.
거래량 요건의 경우 현행은 반기 월평균거래량이 유동주식수 1% 미만인 상태가 2반기 연속인 경우다. 우선주는 최근 3개월 연속 거래량이 없을 때가 대상이다. 최근 반기의 월평균거래량 1만주 미만이고, 주가괴리율 100% 이상 역시 마찬가지다. 다만 보통주와의 형평성 유지 차원에서 LP계약 체결 등 보완조치를 강구한 경우는 제외할 방침이다.
하지만 시행까지는 험난한 것도 사실이다. 11년간 번번이 좌절했던 것도 우선주 주주들의 재산권 및 이익추구권 침해라는 큰 산을 넘지 못했기 때문이다. 거래소는 이에 따라 기존 상장 우선주는 1년간의 유예기간을 두고, 퇴출범위를 최소화한다는 복안을 갖고 있다. 하지만 우선주 주주들이 이를 반발 없이 수용할지는 미지수다. IB업계 관계자는 "거래소의 잠정 퇴출 기준을 들이댈 경우 적게는 20개, 많게는 30개 정도가 상장폐지 대상이 될 것으로 보인다"고 말했다. 주주들로서는 기존에 누리던 주식의 환금성이 감소하고 상장유지에 대한 신뢰이익도 상실할 수밖에 없다.
거래소 관계자는 "현재 금융감독당국과 협의 중으로 올해 상반기 안으로는 우선주 제도개선 방안을 확정할 방침"이라며 "다만 저유동성 우선주 문제는 시행방안의 문제가 아니라 결단의 문제"라고 말했다. 거래소는 우선주 제도개선 문제를 지난해 `방안검토` 단계에서 올해는 `제도화 사업`으로 설정해 놓고 있다. `1999년 우선주 파동` 이후 11년만에 근본적인 해결 의지를 보이고 있는 거래소의 고민이 깊어지고 있다.
[이 기사는 이데일리가 제작한 `제3호 마켓in`에 게재된 내용입니다. 제3호 마켓in은 2011년 5월2일자로 발간됐습니다. 책자가 필요하신 분은 문의주시면 감사하겠습니다. 문의 : 02-3772-0381, bond@edaily.co.kr