[이데일리 신성우 기자] 우선주는 1986년 동양맥주가 최초로 발행한 이래 현재 129개 상장사의 155개 우선주가 상장돼 있다. 유가증권시장 123개사의 149종목, 코스닥 6개사의 6종목이다. 통상 동일한 발행사의 우선주 가격은 보통주 보다 낮아야 한다. 우선주는 의결권이 없기 때문에 경영권 프리미엄 만큼 할인돼 있어야 정상이기 때문이다.
이인형 자본시장연구원 연구위원이 `자본시장 Weekly 2010-41호(2010년 11월19일~2010년 10월25일)`에 발표한 기고문에 따르면, 미국이나 영국기업의 경우 우선주가 보통주 대비 평균 90% 수준이다. 우리나라는 선진국에 비해 대주주의 경영권 프리미엄이 높아 이상가격 우선주를 제외하고는 우선주 주가가 보통주 대비 평균 40~60% 수준이다.
이 연구원에 따르면 지난 해 10월15일 기준으로 우선주가 보통주 보다 비싼 종목은 44개 종목으로 가격배수가 평균 60배에 달했다. 우선주가 보통주에 비해 할증되는 경우는 결산전 배당효과와 같은 호재가 있을 경우 일시적인 수급 불균형에 의해 발생할 수 있다. 하지만 이 또한 지속적으로 발생하기는 힘들다. 이상가격 우선주를 제외한 우선주들의 배당금 평균금액은 958원이었다. 반면 이상가격 우선주들의 평균 배당금액은 104원으로 10% 수준에 불과했다. 심지어 이상가격 우선주의 절반 이상인 21개사는 당시 분기 배당실적이 없었다.
진원지는 유동성 낮은 구형 우선주
우선주 이상 급등이 일부 우선주의 저(低)유동성에서 비롯되고 있다는 데는 이견이 없다. 종목수는 전체 시장의 16%나 되지만, 상장주식수는 1%인 4억주 가량에 불과하다. 우선주 신규상장 최저수량기준인 5만주에 미달하는 종목만 20개, 이 중 5000주 미달 종목이 11개나 된다. 4개는 1000주에도 못 미친다.
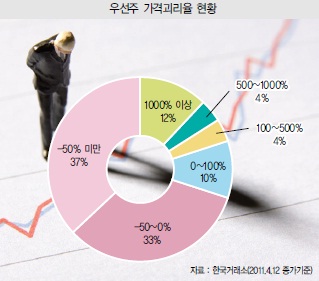
이윤재 자본시장연구원 선임연구원이 `자본시장 위클리 2010-38호(2010년 9월28일~10월4일)`에 게재한 조사자료에 따르면 상장주식수 5만주 미만 우선주들은 2007년 10월 이후 약 3년간 평균 누적수익률이 약 140%에 이르는 데 반해 원주 및 5만주 이상 우선주의 누적수익률은 각각 마이너스(-)10%, 23%에 불과했다. 더 나아가 우선주 이상급등의 진원지는 1996년 10월 전에 발행된 `구형 우선주`들이다. 전체 우선주의 77%가 구형 우선주이고, 상장주식수 5만주 미만의 우선주 85% 또한 구형 우선주다. 1000% 이상의 과도한 가격괴리율(2010년 9월7일)을 나타내고 있는 종목들 역시 모두 구형 우선주였다.
1995년 2월 상법 개정안은 기업의 배당압박을 완화하기 위해 우선주 최저배당률제도를 폐지했다. 이후 발행된 우선주를 `신형 우선주`라 부른다. 상법상 강제사항은 아니지만 대부분 존속기간(만기)도 존재한다. 표준정관에서는 존속기간을 `3년 이상 10년 이내`로 규정하고 있다.
[이 기사는 이데일리가 제작한 `제3호 마켓in`에 게재된 내용입니다. 제3호 마켓in은 2011년 5월2일자로 발간됐습니다. 책자가 필요하신 분은 문의주시면 감사하겠습니다. 문의 : 02-3772-0381, bond@edaily.co.kr