[이데일리 마켓in 허지은 기자] 올해 상반기 제이알글로벌리츠와 중앙그룹이 잇따라 기업회생절차를 밟으면서 크레딧 시장에 긴장감이 감돌았다. 다행히 두 사태 모두 금융시장 전반의 위기로 번지지는 않았다. 특히 중앙그룹 회사채는 기관보다 개인투자자 중심으로 팔려, 기관 투자자들에게는 큰 이슈가 아니었다는 진단도 적지 않다. 그러나 ‘피해가 제한적이었다’는 평가와 ‘제도를 믿을 수 있다’는 판단은 별개였다. 37회 SRE에서 신용평가의 선제성과 간접 위험 노출, 우발채무 포착, 리테일 판매 구조를 묻자 평균 점수가 모두 2점대에 그쳤다.
투자적격이 열흘 만에 ‘D’로제이알글로벌리츠는 지난 4월 27일 만기가 돌아온 전자단기사채 400억원을 갚지 못하고 회생절차를 신청했다. 국내 상장 리츠로는 첫 사례다. 한신평은 3월 초 등급전망만 ‘부정적’으로 바꿨을 뿐 ‘A-’를 유지했고, 한기평도 4월 중순까지 같은 등급을 부여한 투자적격 기업이었다는 점에서 충격이 컸다. 신용등급은 열흘 남짓 만에 ‘A-’에서 ‘D’로 추락했다. 소액주주가 2만8000여명(73.63%)에 달해 개인투자자의 피해도 컸다.
6월에는 중앙그룹이 뒤를 이었다. JTBC가 12일 유동화 차입금 상환에 실패한 데 이어 14일 중앙홀딩스와 콘텐트리중앙, 메가박스중앙, 중앙피앤아이가, 15일에는 JTBC까지 회생절차를 신청했다. 중앙일보는 워크아웃을 추진했고, JTBC와 중앙일보 회사채 약 3800억원은 기한이익상실(EOD) 상태에 빠졌다.
그럼에도 시장 전반으로의 전이는 제한적이라는 평가가 우세하다. 한화투자증권은 중앙그룹 주요 계열사의 시장성 차입금이 1조894억원으로 비우량등급 회사채 시장의 2.4% 수준이라 절대 규모가 크지 않다고 봤다. 나신평이 집계한 금융권의 중앙그룹 8개사 직접 신용공여는 1조3200억원으로, 은행이 8329억원을 차지하지만 금융회사별로 분산돼 있다. 다만 이 여파는 BBB급 이하 시장으로 번졌다. BBB급 이하 회사채 발행액은 3분기 600억원에 그쳤고 9월 이후 두 달 가까이 발행이 한 건도 없었다. 우량 기업의 발행이 이어진 것과 대조적이다. 한 SRE 자문위원은 “회사채가 부도났지만 기관들은 안 들고 있으니 괜찮다는 의견이 일부 있는데, 무책임한 발언이라고 생각한다”고 지적했다.
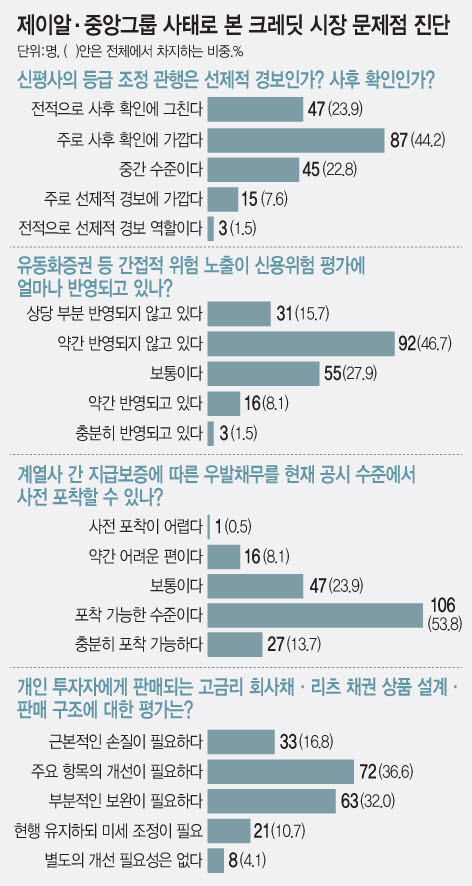
4개 문항 모두 ‘부정’…가장 낮은 건 ‘선제성’37회 SRE는 유효 응답자 197명에게 두 사태에서 드러난 네 가지 문제를 물었다. 평균은 신용평가 방법론의 선제성 2.19점, 간접 위험 노출의 반영 정도 2.33점, 리테일 판매 구조 2.49점, 우발채무의 사전 포착 가능성 2.59점으로 모두 3점을 밑돌았다. 4~5점을 준 응답자는 문항별로 9.1~16.8%에 그쳤다.
가장 점수가 낮은 건 신용평가사의 등급 조정 관행이다. 부실 징후에 대한 선제적 경보 기능과 사후 확인 기능 중 어느 쪽에 가깝냐는 질문에 응답자의 68.0%(134명)가 사후 확인에 가깝다고 답했다. CA(2.08점)가 비(非)CA(2.24점)보다 더 박하게 평가했다. 유동화증권·펀드·사모펀드 등을 통한 간접적 위험 노출이 공식 통계와 신용위험 평가에 얼마나 반영되는지 묻자 123명(62.4%)이 반영되지 않고 있다고 답했다.
계열사 간 지급보증에 따른 우발채무를 현재 공시 수준에서 사전에 포착할 수 있는지 묻는 문항은 2.59점으로 상대적으로 높았지만, 1~2점(97명·49.2%)이 4~5점(33명·16.8%)의 3배 가까이 됐다. 이 문항에서는 CA(2.68점)가 비CA(2.55점)보다 후했다. 고금리 회사채·리츠 채권이 위험을 충분히 이해하지 못하는 개인투자자에게 판매되는 구조에는 절반이 넘는 105명(53.3%)이 근본적인 손질이 필요하다고 답했고, 현재 구조로 충분하다는 응답은 29명(14.7%)이었다. 비CA(2.46점)가 CA(2.55점)보다 비판적이었다.
‘뒷북 강등’ 논란…금감원, 신평 3사 현장조사신평사의 후행성은 두 사태에서 가장 뼈아픈 대목으로 꼽힌다. 제이알글로벌리츠는 핵심 자산인 벨기에 파이낸스 타워의 자산가치가 급락해 담보인정비율(LTV) 약정을 위반하고 임대료가 채무 상환에 우선 귀속되는 자금동결(캐시트랩)을 겪었다. 그럼에도 부도 직전까지 우량 등급을 유지했다는 비판이 나왔다. 한신평은 이 사태를 보유자산 가치가 전면적으로 훼손된 사례가 아니라 단기 유동성 확보에 실패한 사례로 판단한다고 설명했다. JTBC 역시 디폴트가 발생한 6월 12일에야 NICE신평이 ‘BBB0(부정적)’에서 ‘CCC’로, 한기평이 ‘BBB0(부정적)’에서 ‘BB’로 등급을 낮췄고, 사흘 뒤 회생절차 신청과 함께 ‘D’까지 내려갔다.
금융감독원은 9월 한기평을 시작으로 한신평, NICE신평 순으로 평가 절차와 방법론이 규정대로 적용됐는지 점검하는 현장조사에 나선 것으로 알려졌다. 금감원은 지난해 홈플러스 회생 신청 때도 한기평과 한신평을 조사한 바 있다. SRE 자문위원은 “신용위험 경고는 늘 선제적이기보다 사후약방문에 가깝다”며 “사고가 터지고 나면 규제가 뒤늦게 들어온다”고 짚었다. 또다른 SRE 자문위원은 “재무제표를 보고 등급을 주는데 어떻게 선제적일 수 있겠느냐”고 반문했다.
보이지 않는 연결고리…간접 노출·지급보증중앙그룹은 계열 간 얽힘이 유난히 깊었다. 한기평은 중앙그룹 주요 계열사들이 직접적인 자금 지원 외에 신용공여 기반의 유동화증권 발행으로 자금을 조달해 왔고, 중앙일보가 콘텐트리중앙의 유동화에, 콘텐트리중앙이 메가박스중앙의 유동화에 자금보충약정을 제공하는 등 계열 내 재무적 연계성이 매우 높다고 분석했다. 지난해 말 기준 중앙일보는 총차입금 2887억원 외에 관계사 지급보증도 2250억원에 달했다. 그룹 합산 총차입금은 2조8000억원에 육박한다.
금융권 노출도 집계에 잡히지 않는 부분이 있다. 나신평 집계는 금융회사의 직접 신용공여만 포함하고 펀드 투자, 유동화 특수목적회사(SPC) 등을 통한 간접 익스포저는 제외했다. 그룹 총차입금 규모를 고려하면 실질 위험노출액은 집계액을 웃돌 가능성이 있다. 한양증권은 중앙그룹 관련 익스포저가 840억원으로 3월 말 기준 자기자본의 약 13%에 해당한다. 실제 중앙그룹 채권 투자자 측 변호인단은 총수 일가가 국내 계열사 55곳 중 54곳이 비상장이라 공시 의무가 없는 곳으로 자금을 집중시켜 자금 흐름을 파악하기 어렵게 했다고 주장하고 있다.
피해는 개인투자자에게 집중됐다. 실제 BBB급 채권의 매수 주체 중 리테일 비중은 높아지고 있다. 안정성을 중시하는 기관 투자자들이 빠진 자리를 개인 투자자가 채우는 양상이 지속되면서다. 중앙그룹 채권 투자자 319명은 최소 325억원대 피해를 주장하며 총수 일가와 증권사 임직원 등 20명을 9월 8일 자본시장법 위반 혐의로 고소했고, 서울남부지검 금융·증권범죄합동수사부가 사건을 배당받아 수사에 착수한 상태다.
한 SRE 자문위원은 “중앙그룹과 제이알글로벌리츠 모두 ‘안정적’ 전망을 달고 있다가 갑자기 무너졌지 않느냐”며 “하위 등급에서 여전히 부도 예측력이 있느냐에 대해서는 불만이 있다”고 밝혔다. 다른 SRE 자문위원은 “제이알글로벌리츠는 갑작스러운 측면이 컸지만, 그래도 유상증자에 실패했을 때는 경고를 줬어야 했다”고 꼬집었다.
[이 기사는 이데일리가 제작한 37회 SRE(Survey of credit Rating by Edaily) 책자에 게재된 내용입니다.]