[이데일리 신상건 기자] 유럽계 은행들의 후순위채 신용도가 사상 최초로 정크본드 수준을 하회하는 등 신용위험이 극에 달하고 있어 이러한 위험에 선제적으로 대응해야 한다는 지적이 제기됐다.
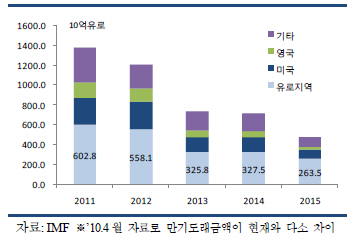 | | ▲ 글로벌 은행 연도별 채권 만기 도래 |
|
김윤경 국제금융센터 연구원은 21일 `유럽계 은행들의 외부자금조달 여건 악화`라는 보고서를 통해 이 같이 밝혔다.
보고서에 따르면 지난 1월6일 유럽계 은행들의 후순위채 가산금리는 정크본드 수준을 처음으로 상회한 이후 18일 현재 31bp 높은 수준에서 거래되고 있다.
은행 후순위채의 평균 신용등급은 A2이며 정크본드는 8단계 낮은 B1인데도 불구하고 역전현상이 일어난 것으로 과거 후순위채와 정크본드의 가산금리 차이는 평균 마이너스 130bp정도였다.
또 지난 2009년 2월 역전된 바 있는 유럽은행의 선순위채와 투자적격등급 채권의 CDS프리미엄 스프레드도 작년 10월 이후 추가적으로 확대되고 있다. 유럽은행 선순위채 CDS지수 스프레드는 작년 10월 119bp에서 올 1월18일 기준 181bp를 기록했다.
김 연구원은 "이러한 유럽 조달비용 상승은 대규모 채권 기 도래에 대한 부담과 유럽공동체(EC)의 은행 부실시 채권투자자 손실 부담 추진, 은행들의 보유 자산 손실 반영 미흡 등이 원인"이라고 밝혔다.
특히 올해 유로존 은행채 만기도래 규모가 6000억유로 이상으로 추정되는 가운데 중소형과 재정위기국 은행채에 대한 투자자들의 매수 기피 현상이 지속되고 있어 채무 부담이 우려되고 있다.
또 EC가 은행 파산에 대한 대한 비용을 납세자가 떠안기 이전에 선순위 채권자들이 부담하는 방안을 추진하고 있어 이번 방안이 시행됐을 때 은행 채권에 대한 수요 감소와 적정 가격 결정 등의 어려움도 예상되고 있다.
김 연구원은 "유럽은행들은 금융위기 이후 규제가 강화되는 과정에서 재정적자가 심각한 국가들을 중심으로 악순환 현상이 반복되고 있다"고 말했다. 이어 "당분간 이러한 현상은 지속될 것으로 은행간 차별화도 심화될 것"이라고 전망했다.
그는 우리나라의 경우 해외은행 중 유럽계 은행 차입비중이 49.5%를 차지하고 있어 유럽은행 부실 확산 때 차입금 롤오버(Roll-Over) 등에 대한 세심한 주의가 필요하다고 강조했다.
국제결제은행(BIS)에 따르면 작년 6월말 기준 우리나라에 대한 해외은행들이 총 익스포져(위험 노출정도)는 총 3529억달러로 집계되고 있다. 이 중 유럽계 은행의 보유 규모는 1748억달러다.