[이데일리 이정훈 기자] 국내 제조업경기를 나타내는 산업생산이 한 달만에 재차 두 자릿수 증가세를 회복할 것으로 기대되고 있다. 수출과 소비 호조가 동시에 나타나고 있는 덕이다.
지난달 동행지수에 이어 선행지수도 전월대비 반등할 것으로 예상되는 가운데 선행지수 전년동월비 전월차 반등 여부에 대해서는 전문가별로 의견이 엇갈리는 모습이었다.
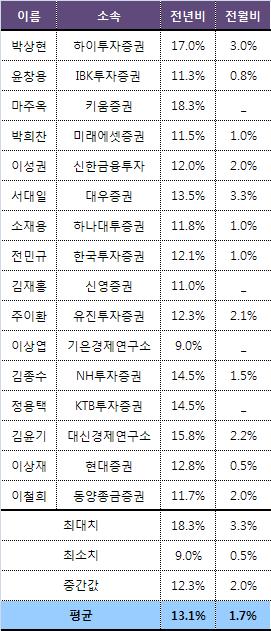
28일 이데일리가 국내 전문가들을 대상으로 실시한 폴(poll) 결과, 응답자 16명이 내놓은 1월 광공업생산 전망치는 산술평균으로 전년동월대비 13.1%, 전월대비 1.7% 각각 증가했을 것으로 추정됐다.
전년동월비 증가율 전망치중 가장 높은 곳은 18.3%였고 가장 낮은 쪽은 9.0%였다. 전월비 증가율은 최고 3.3%, 최저 0.5%였다.
광공업생산 전년동월비 증가율은 지난 7월에 15.5%, 8월에 17.1%를 기록했다가 9월에는 추석연휴에 따른 조업일수 감소 탓에 3.9%로 추락했다. 이후 10월(13.5%)과 11월(10.4%)에 이어 차츰 증가율이 둔화되다 12월에 9.8%로 한 자릿수로 떨어졌다.
그러나 추세를 읽을 수 있는 계절조정 전월비 증가율로는 10월의 -4.2%라는 충격을 딛고 11월에 1.4% 증가로 반등했고 12월에는 7개월만에 최고인 1.9% 증가를 기록했다. 이번에 1.7%를 기록한다면 견조한 흐름을 보인 것으로 읽을 수 있다.
일단 1월 생산 호조세를 지지해주는 데이터가 풍부한 편이다. 1월 수출이 447억달러로 12월보다 5억달러 증가해 전통적으로 1월에 수출이 10% 정도 감소하는 효과를 제거하며 급증했다. 생산과 밀접한 관련을 맺고 있는 산업용 전력판매도 전년동월비 12% 증가한 늘어난 217억6700만kWh로 4개월 연속 두자리 수 증가세를 유지했다.
박희찬 미래에셋증권 이코노미스트는 "1월에는 한파, 폭설 등의 부정적 영향이 있었지만 수출 실적이 양호했던 점을 고려할 때 전월비 증가세가 유지됐을 것"이라고 예상했다.
박상현 하이투자증권 이코노미스트도 "1월 수출과 자동차 판매 호조에서도 잘 나타나듯이 1월 산업생산은 역기저효과에도 불구하고 양호한 증가율을 기록할 것"이라며 "일부 주력업종의 재고조정 마무리 역시 생산활동에 긍정적 역할을 미쳤을 것"이라고 예상했다.
다만 최근 국제유가 상승에 따른 비용 증가와 중동 및 북아프리카 지역의 정정 불안에 따른 수출 감소 등의 영향은 감내해야할 것이라는 지적이다.
김종수 NH투자증권 이코노미스트는 "최근 중동지역 불안감이 재차 부각되고 있지만, 지정학적 리스크 프리미엄에 따른 국제유가 상승이 제한된다면 수출 중심의 경기 회복세는 이어질 것"이라면서도 "오랜시간 동안 계속된다면 세계 경제의 하방 리스크 확대에 따른 경기 둔화가 불가피해져 수출 중심의 양호한 경기 회복세는 재차 해외여건의 불확실성에 노출될 것"이라고 내다봤다.
한편 1월에 기대를 모으고 있는 경기선행지수에 대해서는 다소 의견이 엇갈리는 모습이다.
정용택 KTB투자증권 이코노미스트는 "선행지수는 주가 상승 등으로 전월비로는 상승하겠지만 전년동월비 수치는 부정적 기저효과로 하락세가 지속될 것"이라며 "다만 순환적인 저점에 거의 도달한 듯하다"고 말했다.
마주옥 키움증권 이코노미스트는 "선행지수가 전월비 상승세를 보이겠지만, 경기선행지수 전년동월비의 하락세가 지속될 가능성이 높아 보인다"며 선행지수 전년동월비의 반등은 3월에 나타날 것으로 기대했다.
반면 윤창용 IBK투자증권 이코노미스트는 "1월 동행지수 순환변동치와 선행지수 전년동월비 상승률은 반등할 가능성이 높다"며 "선행종합지수중 순상품교역조건과 금융기관유동성은 부정적 영향을 미칠 것이 확실한 반면 나머지 8개 항목은 긍정적일 것이어서 전년동월비 상승률 역시 13개월 만에 반등이 기대된다"고 말했다.
(★전문가별 코멘트는 별도 기사 참고)