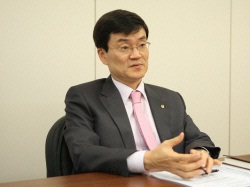
[이데일리 신상건 기자] 김성준
대한생명(088350) 자산운용본부 상무
(사진)는 15년 이상을 투자업무만 담당해 온 베테랑이다. 그는 보험업계에서 몇 안 되는 투자 전문가 중 한 사람으로 손꼽히고 있다.
그간 보험사들은 자산운용보다 설계사라는 영업조직을 통한 영업 강화에 치중해 왔다. 하지만 지난해 10월 동양생명을 기점으로 삼성생명과 대한생명 등이 줄줄이 상장하면서 자산운용의 중요성이 어느 때보다 높아진 상황이다.
특히 생보사들은 상장이후 내재가치(EV)를 올리기 위해 열중하고 있다. 내재가치는 곧 주식가치와 동일하게 여겨지기 때문이다. 이에 대해 김 상무는 장기 국고채 스트립채권을 포함해 국고채와 공사채 위주 장기채권 투자비중을 확대하는 등 자산 건전성을 확보하는 한편 사회간접자본(SOC)·BTL·보험계약대출 등을 통한 투자 다변화라는 복안을 내놓았다.
다음은 김성준 상무의 인터뷰 전문.
-현재 자산운용본부는 어떻게 구성됐고 역사는 어떻게 되나.
▲자산운용본부는 2팀 4사업부로 구성돼 있다. 증권시장사업부·AI사업부·소매금융사업부·특별계정사업부·운용전략팀·자산RM팀 등이다. 현재 맡고 있는 증권사업부에서는 총 16명의 직원이 국내외 주식·채권·헤지펀드·사모투자펀드 등의 투자와 기업대출 등 약 27조원의 자산을 운용하고 있다.
-자산운용 관련 업무 철학은 무엇인가.
▲시장대비 초과수익을 목표로 하는 일반 자산운용기관과 달리 보험사는 이자를 부담해야 하는 부채가 존재한다. 곧 재무건전성이 확보되지 않으면 퇴출될 수 있다는 얘기다. 이러한 자산 성격을 충분히 이해해 장기적으로 안정적인 수익창출을 목표로 자산부채종합관리(ALM)와 리스크관리에 기반을 둔 자산운용을 중점적으로 하고 있다.
-대한생명의 채권운용 자금 규모는 얼마나 되나.
▲일반계정의 경우 약 25조3000억원 규모다.
-2010년 회계연도도 어느덧 반을 넘어섰다. 상반기 운용 실적에 대한 평가는. 하반기에 중점을 두고 있는 부분이 있다면 어떤 것인가.
▲올 회계연도 상반기에는 지난 3월 상장 이후 중요시되고 있는 회사 내재가치(EV)와 위험자기자본(RBC)비율 개선을 위해 장기 국고채 스트립채권을 포함해 국고채와 공사채 위주 장기채권 투자비중을 확대하는 등 건전성을 확보하려고 노력했다. 이와 더불어 탄력적인 국내외 주식 운용으로 수익성 제고를 꾀했다. 하반기에도 상반기 기본전략은 유지하면서 본부차원에서 저위험 고수익자산으로 볼 수 있는 사회간접자본(SOC)·BTL·보험계약대출 등에도 적극적으로 투자할 예정이다.
-대한생명 상장 이후 자산운용의 패턴의 변화는 있는가. 있다면 어떤 부분이 있나.
▲아무래도 상장사가 된 만큼 보다 큰 책임감이 느껴지는 점은 사실이다. 따라서 상장 이후 자산건정성과 투명성에 많은 신경을 쓰게 된다. 상장 이후 국고채 등 안전자산에 대한 투자를 늘리고 단기채도 함께 매입하는 등 시장상황에 유연하게 대처해 투자하고 있다. 또한 리스크 관리를 강화하며 자산과 부채 간 듀레이션 갭을 최소화하기 위한 투자를 하고 있다.
-전체 유가증권 중 해외유가증권이 차지하는 비중은 얼마나 되나.
▲외화표시자산은 약 1조6000억원으로 일반계정자산의 3%가량을 차지하고 있다.
-가장 많이 투자하는 지역은 어디며 투자수익률은 얼마나 되나.
▲달러표시 한국물이 약 7000억원으로 가장 많은 부분을 차지하고 있고 매입수익률 기준 6%~7%정도다.
-보험사들이 장기채를 사기에 녹록치 않은 상황이 전개되고 있다. 이에 대한 생각은.
▲우리 회사를 포함한 대부분 생보사들은 장기의 부채 듀레이션 매칭을 위해 지속적으로 장기채를 매수해야 한다. 하지만 상대적으로 높은 부채 부담금리를 감안할 때 현재 과도하게 낮은 금리 수준에서 장기채 위주로 투자하는 것도 녹록치 않은 상황인 것은 틀림없다. 금리 레벨에 따라 장기채권을 적절히 매수하되 자산과 부채 간 네거티브 스프레드 축소를 위해 철저한 리스크 관리를 전제로 시장 변동성을 활용한 탄력적인 주식매매와 회사채 매수도 검토할 필요가 있다. 참고로 미국 생보사들도 같은 이유로 고정수입(Fixed Income)자산 60%이상이 회사채로 이뤄져 있다. 투기등급 채권도 10%에 달하는 것으로 알려져 있다.