[이데일리 김재은 기자] “주위 분들한테 축하를 많이 받고 있다. 사실 2번 연속베스트 애널리스트에 선정된 것은 운도 많이 작용한 것 같다. 엄청난 자료들을 일일이 찾아서 서포트한 예전 건설쪽 멤버들과 현재 금융공공실 연구원들에게 감사를 전한다.”
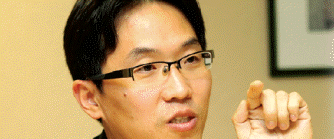
| ▲강철구 한기평 수석연구원(사진=한대욱 기자) |
강철구 한국기업평가 수석연구원(사진)은 이번 12회 SRE에서 영예의 베스트 리포트 1위에 올랐다. 이미 지난 11회 SRE 베스트 리포트 2위에 이어 2번째로 그 만큼 그의 표정에서는 여유가 묻어났다. 물론 겸손함도 잊지 않았다.
그는 지난 6월 `부동산 PF 부실화가 금융기관 건전성에 미치는 영향 분석` 스페셜 리포트를 썼고, 12회 SRE에서 21%라는 가장 많은 표를 받았다. 올 4~9월 신평 3사에서 낸 스페셜 리포트가 총 100건이었고, 이중 각 사별로 대표적 리포트 5개씩을 엄선한 가운데 얻은 1위라 더욱 의미있어 보인다.
그는 이번에 저축은행과 캐피탈, 증권업 등 PF부실화 리스크에 따른 자산건전성을 분석해 업권별로 구체적인 수치를 제시했다.
“사실 이번 리포트를 처음 생각한 건 4월쯤이에요. 한달 반정도 걸려 결과물이 나왔죠. 자료 취합도 힘들었지만, 무엇보다 누구나 납득하고 인정할 만한 부동산 PF 대출채권 분류기준을 만드는 게 어려웠어요. 2~3주 정도 고심한 끝에 4개로 분류했는데, 다행히 시장에서도 별다른 이견은 없는 것 같네요.(웃음)”
그는 앞으로도 부동산 PF부실화 문제가 상당기간 지속될 것으로 보고 매년 이번 리포트와 같은 업권별 파급효과를 분석할 예정이라고 했다. 매년 정기적으로 나오는 스페셜리포트라 벌써부터 기대가 된다.
하지만 이번 리포트에 아쉬움이 없는 건 아니다. 부동산PF 규모가 가장 큰 은행권 분석은 빠져있었다. 특히나 무디스나 S&P 등 글로벌 신용평가사들이 한국 은행산업에 있어 부동산 PF부실화 우려를 최대 리스크 요인으로 꼽은 터였다. 강 연구원에게 이유를 물었다.
그는 “은행들도 저축은행, 캐피탈, 증권사와 비슷한 수준의 자료를 받아야 코멘트 보고서로서 의미가 있는데, 그 수준의 자료를 구하기가 어려워 분석 대상에서 제외할 수 밖에 없었다”고 했다.
이어 “은행은 상대적으로 2금융권보다 좋은 물건을 가져가고 있다. 2금융권에서 피해가 나타난다면 1금융권에 전이 가능성이 일부 있긴 하지만, 크레딧 쪽에서 보면 크게 달라지지 않는다. 에쿼티 시장의 우려대로 수익성에 부정적 영향을 줄 뿐”이라고 했다.
실제로 은행의 부동산 PF대출채권은 2009년말 51조원수준이지만 은행의 자산총액에 비하면 4.5%에 불과하다. 반면 저축은행의 부동산 PF대출채권은 11조8000억원으로 은행의 5분의 1수준이지만 자산총액대비 14.3%에 달해 리스크가 훨씬 크다.
강 수석연구원은 “저축은행이 워낙 문제가 돼 추가적인 분석과 코멘트가 필요하다고 생각했다”며“캐피탈도 막연히 안 좋다고 알고 있는데 계량화해서 보여주는데 의의를 뒀다”고 했다.
그는“주요 건설업체의 신규 분양실적을 감안하면 주택부분의 비중이 큰 업체의 유동성 리스크는 여전히 존재한다고 본다”며 “건설사의 4차 구조조정 가능성도 열려 있어 금융업권별 리스크도 점검해 봐야 한다”고 조언했다.
강철구 수석연구원은 2001년 한국기업평가에 입사한 10년차의 베테랑 연구원이다. 한 우물을 10년정도 팠으니 지겨울 법도 한데, 여전히 재무가 너무 좋다고 한다.
“지난 10년간 크레딧 시장의 수준이 매우 높아진 것 같다. 신평사에 대한 최소한의 요구사항도 많아졌고, SRE가 정기적으로 생겨나 신평사로서나 개인적으로 자극이 많이 됐다. 앞으로도 크레딧 애널리스트로 채권시장에서 계속 일할 수 있었으면 한다.”