[이데일리 신상건 기자] 작년 4분기 우리나라 경제는 수출과 설비투자 호조로 성장세를 이어가겠지만 속도는 상당히 둔화될 것으로 전망됐다.
내수 회복과 수출 호조가 지속되는 가운데 긍정적인 기저효과 약화와 IT제조업과 건설업 부진, 정책효과 반감이 원인으로 작용했다는 분석이다. 올해 연간으로는 4.3% 성장하며 잠재성장을 다소 상회하는 확장국면의 연장이 예상됐다.
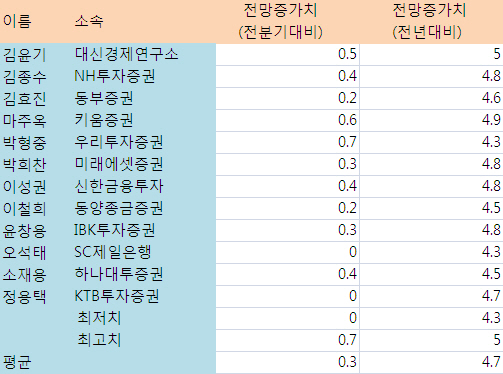
25일 이데일리가 국내 금융기관 이코노미스트 12명을 대상으로 조사한 결과, 올 4분기 국내 총생산(GDP)은 전분기 대비 0.3%, 전년동기 대비 4.7% 늘어날 것으로 예측됐다
.(★아래 표 참조)
특히 작년 GDP성장속도는 갈수록 느려지는 것으로 파악됐다. 전분기대비로 지난 1분기와 2분기, 3분기에 각각 2.1%, 1.4%, 0.7% 성장률을 기록했던 것에 비해 4분기 0.3%로 예상되면서 성장세는 더 주춤해졌다.
전년대비 성장률 역시 지난 1분기 8.1%를 기록해 7년 3개월 만에 최고치를 찍은 이후 2분기 7.2%, 3분기 4.7%로 둔화되고 있다.
기관 간 성장률 전망치에 대한 편차도 크게 나타났다. 우리투자증권은 3분기 성장률이 전분기 대비 0.7%을 예상한 반면 SG제일은행과 KTB투자증권은 0%에 그칠 것으로 내다봤다.
전년대비로 대신경제연구소가 5.0%로 가장 높은 전망치를 제시했고 우리투자증권과 SC제일은행이 각각 4.3%로 가장 낮은 전망치를 내놓았다.
김윤기 대신경제연구소 경제조사실장은 "경기회복세가 진행되고 있지만 지난해 하반기부터 회복강도가 약화된 영향으로 작년 4분기 성장률은 둔화될 것"이라며 "하지만 소비와 투자 등 내수의 꾸준한 증가세가 이어지고 있다"고 말했다.
오석태 SC제일은행 이코노미스트는 "IT제조업과 건설업 부진으로 말미암아 작년 4분기 GDP성장률은 전분기대비 제로 성장을 보일 것"이라며 "올 1분기 얼마나 강한 반등을 보이는지가 올해 성장률 예측에 관건이 될 것"으로 내다봤다.
전문가들은 지출측면에서 소비나 순수출 기여도가 유지된 것으로 보이지만 투자부문 둔화가 상대적으로 둔화된 것으로 분석했다. 소비지출은 4%내외의 안정적인 증가세를 유지한 것으로 예상했고 재고 투자는 크게 증가하지 못했을 것으로 전망했다.
마주옥 키움증권 이코노미스트는 "수출과 설비투자 호조가 성장을 견인했을 것으로 예상된다"며 "재고의 축척 여부에 따라 성장률의 변동폭이 달라질 수 있겠지만 재고투자가 크게 증가하지 않았을 것"이라고 말했다.
정용택 KTB증권 이코노미스트는 "기조효과와 재고증가로 인한 생산 둔화가 맞물려 4분기 GDP성장률이 조금 둔화됐을 것"이라며 "지출측면에서 보면 소비나 순수출 기여도는 그런대로 유지됐지만 투자 부문은 둔화가 상대적으로 큰 것으로 보인다"고 말했다.
그는 "전반적인 수준이 그리 나쁜 것은 아니지만 모멘텀 측면에서 볼 때 전향적인 조정국면의 모습을 보였다"고 설명했다.
올해 연간 GDP증가율이 하반기로 갈수록 중국 긴축기조에 대한 우려가 둔화되고 미국 경기 회복세가 확장되는 등 대외 수출 여건이 개선돼 상저하고(上低下高)의 회복세를 보일 것으로 예측됐다. 소비와 투자 등 내수 역시 꾸준한 증가세가 이어질 것으로 내다봤다.
김종수 NH투자증권 이코노미스트는 "유럽 재정위기와 중국 긴축기조 강화 등에도 미국 경제 성장률이 상향 조정되는 등 세계경제의 다운사이드 리스크가 완화되고 있다"며 "올해에도 수출은 양호한 증가세가 예상되며 민간소비도 견조한 회복세를 이어갈 것"이라고 전망했다.
소재용 하나대투증권 이코노미스트는 "선행지수의 12월 저점 가능성이 높은 것으로 보여 GDP성장률은 올해 1분기를 저점으로 점진적인 확대가 가능할 것으로 예상된다"고 진단했다.
이성권 신한금융투자 이코노미스트는 "분기별 GDP성장률(전년대비)은 올 1분기에 3.2%로 저점을 친 뒤 2분기(3.9%)부터 반등할 것"이라고 예상했다.
(★전문가별 코멘트는 별도 기사 참조)