[이데일리 이정훈 기자] 하이투자증권은 올해 스트립(STRIPS) 채권으로 쏠쏠하게 재미를 봤다. 스트립은 채권 이자로 발생하는 현금흐름을 분리해 원금과 개별이자 채권으로 전환하는 것으로, 최근 RBC제도 시행을 앞두고 자산 듀레이션을 높여야 하는 보험사들의 관심이 높다.
허준호
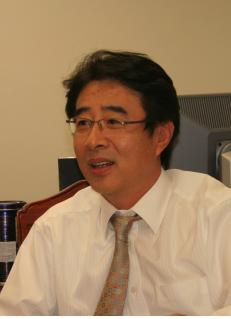
(사진) 하이투자증권 채권본부장(상무)은 "올해 시장에서 발행된 스트립채권의 절반 정도를 우리가 했다"며 최근 기금리가 좀 뛴 덕에 여전히 보험사들이 매력을 느낄 것이라고 기대했다.
아울러 내년에는 물가연동국고채가 가장 큰 이슈가 될 것 같다고 했다. 아무래도 인플레가 시장의 최대 화두가 될 것이라는 예상에서다.
허준호 상무가 생각하는 내년 채권시장 전망과 유망한 상품 등시장에 대한 얘기를 들어봤다.
-올해 증권사들 모두 채권으로 돈을 많이 벌었다고들 하는데, 하이투자증권은 어떤가.
▲우리도 남들 번 정도는 벌었다.(웃음)
-증권사들마다 올해 돈 번 방식이 다른데, 하이투자증권은 어떤 상품으로 가장 재미를 봤나.
▲스트립채권을 얘기할 수 있겠다. 자체적으로 통계를 내봤는데, 올해 발행된 스트립 규모가 총 3조6000억원 정도인데 우리가 이중 절반 이상을 한 것 같다. 굉장히 많이 했다. 내년 4월에 RBC 제도가 도입될 것이고 시장금리가 떨어지면서 보험사들의 수요가 많을 것이라고 예상했었다.
-이제는 스트립이 덜 매력적이지 않나.
▲물론 절대금리 자체로는 큰 매력이 있진 않다. 그러나 최근에 장기금리가 좀 올랐고 금리가 서서히 오른다면 점점 수요가 생겨날 것이다. 전체 발행규모로는 내년에 더 커질 수도 있을 것 같다.
-스트립 다음 타자로는 어떤 상품에 주목하고 있나.
▲아무래도 내년에는 인플레이션이 가장 큰 관심일테니 물가연동국고채가 가장 큰 이슈가 되지 않을까 싶다. 금리가 완만하게나마 상승하는 쪽이라면 FRN(변동금리부사채)도 관심을 가져야 할 것 같다.
-금리는 내년에 올라갈 것으로 보나.
▲금리 방향성을 묻는다면 기본적으로는 윗쪽이라고 하겠다. 대부분 기관들이 그렇겠지만 금리 상승에 대비해 듀레이션을 좀 줄였다. 그러나 당장에는 어느 한 쪽으로의 쏠림은 없을 것 같다. 그렇다면 물론 기본적으로 바벨전략을 쓸 것이다. 일드커브는 플래트닝쪽으로 가겠지만 이는 긴 그림에서 그렇다는 거구, 매일 매일로는 달라질 수밖에 없다.
-금리가 올라간다면 돈 벌기도 쉽지 않겠다.
▲아직은 잘 모르지 않나. 금리가 올라간다면 실력에 따라 다르겠지. 일단 최근에는 금리가 올라도 대응할 수 있는 수단이 많다. 선물 등 파생상품쪽이 잘 갖춰져 있다. 앞서 말한대로 FRN이나 물가연동국고채 등 틈새종목도 잘 찾아야 한다. 보유하고 있는 RP쪽에서 손해를 적게 내면서도 어떤 식으로 돈을 벌 수 있을지 고민해야 한다. 중요한 것은 불황에도 돈은 벌어야 한다는 것이다. 반대로 호황이라도 매일매일 어떻게 돈 벌지 고민하는 것은 마찬가지다.
-한국은행의 기준금리 인상 전망은 어떻게 하고 있나.
▲당위론에서 보면 당연히 기준금리는 인상해야 한다. 인플레가 이렇게 올라온 마당에 더이상 지금 기준금리 수준을 끌고 가기는 어렵다. 인플레에 대응한 정책을 가져가야 한다. 실제 기준금리가 얼마나 올라갈지는 모르겠지만, 어쨌든 한은이 금리를 인상한다는 전제하에 대비하고 있다.
-끝으로 채권시장에서 오랫동안 몸 담아왔는데. 좀 더 개선돼야 하는 부분은 어떤 것들이라고 보나.
▲무엇보다 수수료가 너무 싸다. 회사채 100억원 어치를 발행하는데 100만원이라면 말이 안된다. 수수료도 차등화해야 한다. 다만 업계간 경쟁이 워낙에 치열해서 수수료가 싸지긴 했지만, 이대로 간다면 우리는 허드렛일을 하는 것 밖엔 안된다. 또 하나는 현물과 선물간 괴리가 크다는 문제점이 있다. 이 때문에 꼬리가 몸통을 흔드는 현상이 자주 생기지 않나. 이에 대한 개선도 필요해 보인다.