[이 기사는 4월 9일 오전 10시에 이데일리 유료 정보 서비스 ‘마켓인’에 표출됐습니다]
[이데일리 김영수 기자] 한앤컴퍼니가 국내 시멘트 업계 1위인 쌍용양회공업(이하 쌍용양회) 인수를 위해 쏟아부은 금액은 1조5000억원에 이른다. 인수후 1년이 지난 지금 쌍용양회는 어떻게 달라졌을까.
우여곡절 겪은 지분 인수...속전속결로 시장 우려 해소한앤컴퍼니는 쌍용양회를 품에 안기까지 우여곡절을 겪어야 했다. 지난해 4월 산업은행 등 기존 주주로부터 지분 46.8%를 8837억원에 인수했지만 2대주주였던 일본 시멘트회사인 태평양시멘트와의 경영권 분쟁 가능성에 시달려야 했기 때문이다. 실제 태평양시멘트는 한앤컴퍼니가 쌍용양회를 인수하는 과정에서 지속적으로 발목을 잡았다. 채권단이 쌍용양회 지분을 매각하는 과정에서 우선매수청구권 확인 소송을 벌이기도 했으며 소송에서 패소한 뒤에는 손해배상 청구 소송을 제기할 뜻을 내비쳤다.
최대주주 지위를 확보한 뒤에도 한앤컴퍼니는 경영권 분쟁 리스크에 시달려야 했다. 한앤컴퍼니로선 특단의 대책을 강구할 수밖에 없는 상황에 몰렸다. 원활한 기업가치 향상을 도모할 수 있는 경영전략에 태평양시멘트가 걸림돌로 작용할게 뻔했기 때문이다.
협상테이블에 마주앉은 한앤컴퍼니는 결국 같은 해 6월말 경영권 프리미엄없이 태평양시멘트와 특수관계인인 TCC홀딩스 보유 지분 32.40%(2598만9010주, 우선주 포함)를 약4500억원에 추가 인수하는데 성공했다. 이후 특수관계인 지분을 장내매도한 한앤컴퍼니의 지난해말 기준 쌍용양회 보유지분은 77.43%(우선주 포함)로 확고한 지배주주 지위를 확보했다.
한 IB업계 관계자는 “채권단으로부터 지분을 인수한지 2개월여만에 태평양시멘트 보유지분을 인수하는 능력을 보여줌으로써 시장 우려를 불식시켰다”며 “한앤컴퍼니의 치밀한 인수전략이 통한 바이아웃 사례”라고 말했다.
비핵심 계열사 매각 등 재무구조 개선...추가 기업가치 상승 전략 주목최대주주 지위를 확보한 한앤컴퍼니는 곧바로 쌍용양회의 재무구조 개선에 착수했다. 우선 태평양시멘트 지분 인수직후 단행한 유상증자를 통해 유입된 자금을 대부분 차입금 상환에 사용했다. 본업인 시멘트와 관련 없는 자회사 매각을 통한 재무구조 개선에도 나섰다.
지난해말 쌍용머티리얼을 OCI그룹 계열사인 유니온에 매각(800억원, 지분율 52.17%)한데 이어 올초에는 유류유통부문에 대한 물적분할을 완료하고 100% 자회사로 쌍용에너텍을 신설, 매각 작업에 착수했다. 현재 삼일회계법인을 매각주관사로 선정하고 잠재인수후보를 대상으로 매각을 타진하고 있다. 얼핏보면 시멘트부문에 대한 의존도가 심화될 것으로 보이지만 이 사업부문이 최근 3개년(2013~2015) 평균 3.2%의 이익기여도를 나타내고 있는 점을 감안할 때 이익 측면에서는 크게 영향이 없을 것으로 예상된다. 쌍용에너텍이 쌍용양회 총 매출에서 차지하는 비중은 약 18% 정도지만 이익기여도는 상대적으로 낮은 셈이다.
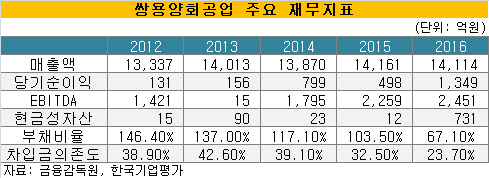
일단 한앤컴퍼니는 인수후 1년간 외형적으로 쌍용양회를 변화시키는데 성공했다. 지난해말 쌍용양회의 당기순이익은 전년대비 171% 증가한 1349억원을 기록했으며 감가상각전 영업이익(EBITDA)은 같은 기간 8.5% 늘어난 2451억원을 올렸다. 부채비율과 차입금의존도는 각각 36.4%, 8.8% 감소한 67.1%, 23.7% 등으로 축소됐다.
한앤컴퍼니는 이 기세를 몰아 올해를 퀀텀점프의 원년으로 삼고 추가적인 기업가치 상승 전략을 펼칠 것으로 보인다. 다만 추가적인 비핵심 자회사 매각 등은 고려치 않고 있어 당분간 주력사업인 시멘트업에 집중할 것으로 예상된다. 재무적 체력저하를 우려했던 현대시멘트 인수전에선 아쉽게 고배를 마셨지만 신용리스크가 제거됐다는 점에서는 긍정적으로 평가된다.