 | | 그래픽:이데일리 이미나 기자 |
|
[이데일리 박정수 기자] 저성장과 저금리가 장기화되면서 부동산, 항공기, 원자재, 벤처기업 등 유·무형 자산에 투자하는 국내 대체투자 시장이 빠르게 성장하고 있다. 채권보다 수익률이 높고 주식보다 변동성이 적다보니 기관투자자를 중심으로 투자 규모가 계속 늘고 있다. 여기에 상품이 더욱 다양해지고 있고, 새로운 투자 방식이 더해지면서 앞으로도 대체투자 시장은 더욱 커질 것이란 전망이다. 다만 충분히 준비하지 못한 상태에서 무분별한 투자가 이뤄질 경우 향후 상당한 투자손실이 발생할 수 있고 글로벌 경기 침체 등으로 자산 가격이 내려가면 신속한 처분이 어려워 손실을 키울 수 있다는 점에서 투자전문인력 양성, 해외직접투자 역량 강화 등 질적인 성장이 뒷받침돼야 한다는 지적이 나온다.
4일 자본시장연구원 및 금융투자업계에 따르면 지난달 말 기준 부동산펀드 및 특별자산펀드를 합친 대체투자펀드 순자산가치(국내·외, 공·사모)는 122조 3344억원으로 집계됐다. 지난해 초 94조 7127억원에서 불과 1년 만에 23%의 증가세를 보였다. 5년 전 42조원 규모와 비교하면 약 3배 불어났다. 기관투자자의 직접 투자까지 고려하면 300조원에 육박할 것으로 추산된다. 실제 지난 2016년 한국은행이 발표한 자료에 따르면 국내 대체투자 규모는 2015년 말 이미 260조원을 돌파했다. 이 같은 대체투자 시장 성장의 가장 큰 배경은 저성장, 저금리의 장기화와 중위험·중수익 투자에 대한 수요가 커진 데 따른 것이다.
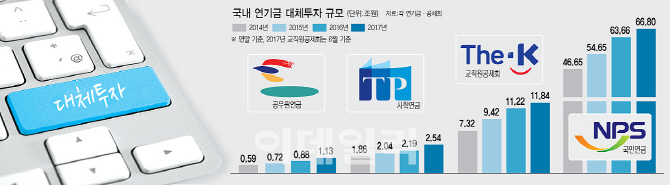
국내 주요 연기금 중 국민연금기금은 2012년 8%(33조원) 수준이던 대체투자 비중을 지난해 12월 기준 10%(66조원)까지 끌어올렸다. 사학연금도 이 기간 13%(1조 4634억원)에서 16%(2조 5429억원)로 대체투자 비중을 늘렸고, 공제회 큰 손인 한국교직원공제회도 2014년 30%(7조 3271억원) 수준에서 지난해 6월 말 38%(11조 8424억원)까지 확대했다.
김필규 자본시장연구원 선임연구위원은 “고정수익을 제공하는 채권운용으로 기관투자자의 요구수익률을 만족시키는 포트폴리오를 구축하기 어려운 상황이 됐다”며 “기관투자자들은 직접 또는 지분투자, 대출 및 구조화 증권, 리츠를 포함한 펀드투자 등 다양한 투자기구를 통해 초과수익 대안으로 대체투자에 나서고 있다”고 분석했다.
다만 대체투자의 급격한 양적 성장은 갑자기 달라진 거시 경제적 환경과 급속한 노령화, 연금자산 축적에 따른 부득이한 자산 배분의 결과일 뿐으로 질적인 발전이 필요하다는 의견이 나온다. 법무법인 태평양의 강동욱 변호사는 “대체투자는 전통자산과는 비교할 수 없을 정도로 복잡하고 관련 정보에 대한 접근이 제한돼 있어 실제 특정 대체자산에 대한 풍부한 경험과 전문적 지식을 갖춘 전문가들이 확보되지 않으면 제대로 된 투자가 어렵다”며 “인내심을 가지고 인재를 길러내려는 노력이 이뤄져야 할 것”이라고 강조했다.