[이데일리 이정훈 기자] 최근 여러 경제지표들이 양호한 모습을 보이면서 미국 가계의 소비심리도 회복 흐름을 탈 것으로 기대되고 있다.
다만 가계라는 경제주체가 느끼는 체감경기는 고용이나 주택경기와 뗄레야 뗄 수 없는 관계에 있는 만큼 여전히 이 두 부문에서 취약성을 보이는 현 경기 회복세로는 소비심리를 깨우는데 한계가 있을 수 있다.
이런 점에서 오늘(25일) 밤 공개되는
1월 컨퍼런스보드 소비자신뢰지수(Conference Board Consumer Confidence Index)는 향후 미국경제의 가장 큰 축인 민간소비를 가늠해볼 수 있는 주요지표라고 할 수 있겠다.
컨퍼런스보드 소비자신뢰지수는 미국 소비자들의 체감경기를 나타내는 대표적 지표로, 매달 민간경제조사기관인 컨퍼런스보드가 전미지역 5000가구를 대상으로 서베이를 통해 작성한다.
현재 지역경제 상황과 고용 상태, 6개월후 지역경제와 고용 및 가계수입, 소비 등에 대한 전망을 묻는 설문으로 짜여져 있으며 현재와 미래 소비자들의 소비패턴 변화를 판단하는데 매우 유용한 지표다.
앞서 미시건대가 공개한 1월 소비자신뢰지수 예비치는 전월대비 1.8포인트 떨어졌다. 미시건대 지수는 컨퍼런스보드 지수보다 앞서 발표되는데다 예비치와 최종치 두 번을 발표하기 때문에 어느 정도 선행성을 가지는 것도 사실이다.
물론 컨퍼런스보드 지수의 경우 주로 노동시장 상황에 대한 가계 반응에 중점을 두는 반면 미시건 지수는 가계 수입과 재정상태에 대한 소비자 반응에 더 무게를 두고 있다는 차이가 있지만, 대체로 미시건대 지수로 소비자 심리 흐름을 먼저 확인하고 컨퍼런스보드 지수로 이를 재확인하는 게 일반적이다.
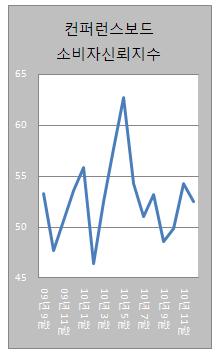
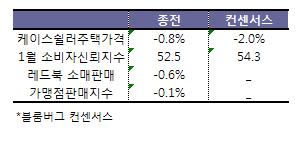
이렇게 본다면 1월 소비자신뢰지수에 대한 기대치가 낮아질 수 있겠지만, 일단 지금까지 블룸버그 컨센서스 기준으로는 54.3로 전월대비 1.8포인트 반등할 것으로 예상되고 있다. 이는 지난해 6월, 11월과 같은 수준으로 비교적 선방한 것으로 풀이된다.
최근 가솔린 가격 상승이 다소 부담스럽긴 하지만, 12월 하락에 따른 반작용과 주식시장 회복세, 주간 신규실업수당 청구건수 개선세 등이 소비심리 반등에 힘을 실어줬을 것으로 보인다.
그러나 이같은 소비자신뢰지수 회복에도 불구하고 지수는 과거 경기 회복기 정상수준에 비해 훨씬 더 낮은 편이다. 실제 5월 이 지수가 정점이었던 62.7과 비교하면 여전히 6포인트 이상 갭이 있다. 소비심리가 기지개를 펴고 있다는 점은 분명하지만, 여전히 가야할 길이 멀다.
또 이와 함께 발표되는
11월 S&P·케이스실러 주택가격지수(S&P/Case-Shiller Home Price Indices)도 주목해야할 지표다.
케이스실러 주택가격지수는 11월에 전년동월대비 2.0%, 전월대비 0.9% 각각 하락했을 것으로 예상되고 있다. 전년동월비는 5월에 4.6%에서 6월 4.2%, 7월 3.2%, 8월 1.6%, 9월 0.4%로 상승폭을 줄이다 10월에 -0.8%, 11월 -2.0%로 더 악화되고 있다. 전월비로도 지난 7월 -0.3% 이후 5개월 연속으로 뒷걸음질 치는 셈이다.
최근 잠정주택 판매와 기존주택 판매는 예상보다 좋은 회복세를 보인 반면 주택착공은 부진하게 나오는 등 다소 엇갈리고 있는 주택경기를 여실히 보여주고 있다. 이처럼 주택경기가 살아나지 않는 한 고용도, 소비심리 회복도 요원할 수 밖에 없다.
이밖에도 ICSC-골드만삭스 주간 가맹점판매지수와 존슨 레드북 주간 소매판매지수, 1월 리치몬드 연은 기업활동조사 등 주요 지표들이 발표된다.
아울러 이날에는 미 연방준비제도이사회가 공개시장위원회(FOMC) 첫날 회의를 개최하고, 버락 오바마 미국 대통령은 새해 국정연설에 나선다.